多选题 会计
题号 #3226237

假定一项安排涉及三方:A公司在该安排中拥有50%的表决权股份,8公司和C公司各拥有25%的表决权股份。A公司、B公司、C公司之间的相关约定规定,该安排相关活动决策至少需要75%的表决权通过方可作出。尽管A公司拥有50%的表决权,但是A公司没有控制该安排,因为A公司对安排的相关活动作出决策需要获得8公司或C公司的同意。下列有关该安排的说法中,正确的有(  )。

进入在线模考

参考答案

B,D

答案解析

本例中,A公司和B公司的组合或A公司和c公司的组合均可集体控制该安排。这样,存在多种参与方之间的组合能够达到75%表决权的要求。A公司和B公司的组合、A公司和C公司的组合都可能表决通过,即共同控制该安排的参与方组合并不唯一,该安排并非合营安排,A公司、B公司、C公司并不对该安排具有共同控制权。

你可能感兴趣的试题

2 甲股份有限公司(以下简称“甲公司”)系一家上市公司,2013年至2016年对乙股份有限公司(以下简称“乙公司”)投资业务的有关资料如下。
(1)2013年11月1日,甲公司与A公司签订股权转让协议,该股权转让协议规定:甲公司收购A公司持有的乙公司股权的20%,收购价款为2010万元,收购价款于协议生效后以银行存款支付。该股权转让协议于2013年12月25日分别经甲公司和A公司临时股东大会审议通过,并依法报经有关部门于2014年1月1日批准通过。
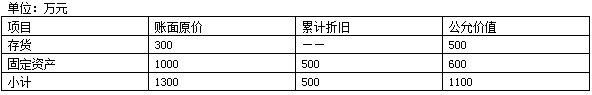
(2)2014年1月1日,乙公司可辨认净资产的公允价值为10500万元,除下列项目外,乙公司其他资产、负债的账面价值与其公允价值相同:

乙公司该项固定资产原预计使用年限为10年,已使用5年,预计净残值为0,采用直线法计提折旧,折旧费计人当期管理费用。甲公司在取得投资时乙公司账面上的存货(未计提存货跌价准备)分别于2014年对外出售80%,2015年对外售出剩余20%。
(3)2014年1月1日,甲公司以银行存款支付收购股权价款2010万元,并办理了相关的股权划转手续。甲公司持有的股份占乙公司有表决权股份的20%,对乙公司的财务和经营决策具有重大影响,并准备长期持有该股份。
(4)2014年9月,乙公司将其成本为800万元的某项商品以1100万元的价格出售给甲公司,款项尚未结算。甲公司将取得的商品作为存货管理,当期对外出售60%。
(5)2014年度,乙公司发生净亏损4000万元,因可供出售金融资产公允价值上涨而确认增加其他综合收益l50万元。由于乙公司本期亏损,甲公司向其追加投资200万元,双方拟定于20年后由乙公司返还该笔资金,甲公司将其计人长期应收款。
(6)2015年度,乙公司发生净亏损8000万元。甲公司和乙公司2014年内部销售形成的存货全部对外出售,本期未发生新的内部交易。
(7)2016年度,乙公司实现净利润4020万元,分配现金股利200万元。
(8)2017年1月1日,甲公司以银行存款500万元再次取得乙公司l0%的股份,至此甲公司共计持有乙公司30%的股份。取得投资当日乙公司可辨认净资产公允价值为3200万元。假定不考虑所得税等其他因素。
要求:
(1)确定甲公司收购乙公司股权交易中的“股权转让日”。
(2)计算说明该股权投资对甲公司2014年度个别财务报表下列项目的影响。资产负债表:货币资金、长期股权投资、其他综合收益;利润表:投资收益、营业外收入。
(3)计算说明该股权投资对甲公司2014年度合并财务报表中长期股权投资项目和存货项目的影响。
(4)编制甲公司2015年度对乙公司长期股权投资核算的会计分录。
(5)计算甲公司2017年度追加投资后长期股权投资的账面价值。
3 天成公司和林海公司是不具有关联方关系的两个独立的公司,适用的增值税税率均为17%。
有关企业合并资料如下。
(1)2012年12月25日,这两个公司达成合并协议,由天成公司采用控股合并方式对林海公司进行合并,合并后天成公司取得林海公司70%的股份。
(2)2013年1月1日天成公司以一项固定资产、交易性金融资产和库存商品作为对价合并了林海公司。该固定资产原值为3600万元,已计提折旧1480万元,公允价值为1920万元;交易性金融资产的成本为2000万元,公允价值变动(借方余额)为200万元,公允价值为2600万元;库存商品账面价值为1600万元,未计提跌价准备,公允价值为2000万元;相关资产均已交付林海公司并办妥相关手续。假定不考虑与固定资产相关的税费。
(3)天成公司为企业合并发生审计、评估费120万元。
(4)购买日林海公司可辨认净资产的公允价值为8000万元(与账面价值相等)。
(5)2013年2月4日林海公司宣告分配现金股利
(6)2013年全年林海公司实现净利润3000万元。
(7)2014年2月4日林海公司宣告分配现金股利
(8)2014年12月31日林海公司因可供出售金融资产公允价值变动增加其他综合收益200万元。
(9)2014年全年林海公司实现净利润6000万元。
(10)2015年1月4日天成公司出售持有的林海公司全部股权的一半,天成公司对林海公司的持股比例变为35%,在林海公司董事会中派有代表,但不能对林海公司的生产经营决策实施控制。出售取得的价款4000万元已收到,当日办理完毕相关手续。其他资料:假定不考虑所得税等因素的影响。
要求:
(1)确定购买方。
(2)计算确定购买成本。
(3)计算固定资产和交易性金融资产的处置损益。
(4)计算购买日合并财务报表中应确认的商誉
(5)计算天成公司2013年个别财务报表中因该项投资应确认的投资收益金额,并编制购买日天成公司个别报表的会计分录。
(6)判断2015年1月4日出售一半股权后,天成公司对该项股权投资应采用的核算方法,并说明理由。
(7)计算由于处置该股权对天成公司个别财务报表留存收益的影响额。
找试题 · 找答案 · 找资料 在线模考