多选题 会计
题号 #3228963

甲公司适用的所得税税率为25%,投资性房地产采用公允价值模式计量。2011年度,甲公司发生如下交易或事项:(1)销售商品一批,售价为500万元,实际成本为300万元。(2)支付在建工程人员薪酬870万元;出售固定资产产生清理净收益30万元。(3)1月1日,将某专利权的使用权转让给丙公司,收取当年租金200万元。该专利权系2009年1月1日购入,初始入账成本为500万元,预计使用年限为10年。(4)收到经营性出租的写字楼年租金240万元。当年该投资性房地产公允价值增加60万元。(5)因收发差错造成存货短缺净损失10万元;管理用机器设备发生日常维护支出40万元。不考虑其他因素影响,下列有关利润表项目的填列,说法正确的有(  )。

进入在线模考

参考答案

A,B,C,D

答案解析

营业收入=500+200+240=940(万元),营业成本=300+500/10=350(万元),管理费用=10+40=50(万元),公允价值变动收益为60万元,则“营业利润”项目=940-350-50+60=600(万元)。营业外收入为30万元,则“利润总额”项目为630万元;“净利润”项目=630× 75%=472.5(万元);“综合收益总额”项目=472.5(万元)。

你可能感兴趣的试题

2 中新公司为增值税一般纳税人,适用的增值税税率均为17%。
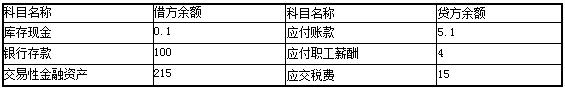
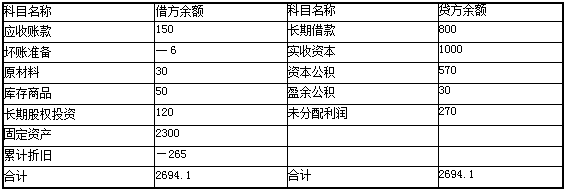
(1)中新公司2013年12月1日相关会计科目余额资料如下(单位:万元):


(2)中新公司2013年12月发生如下经济业务:①购入原材料一批,增值税专用发票上注明的价款为30万元,增值税进项税额为5.1万元。材料已经验收入库,款项通过银行存款支付,发生员工差旅费1万元;
②销售给A公司一批产品,销售价格200万元,产品成本150万元,未计提跌价准备,产品已发出,款项尚未收到;
③出售一台不再使用的管理用设备给8公司,取得价款150万元存入银行。出售时设备的账面原价为200万元,已计提折旧130万元,减值准备40万元(不考虑出售设备的增值税);
④取得出租办公楼的租金50万元,同时计提折旧20万元;
⑤以银行存款支付销售部门水电费10万元,支付借款利息50万元,另支付广告展位租赁费10万元;
⑥以银行存款支付员工培训费用30万元,职工薪酬4万元;计提当月管理人员工资17万元,销售人员工资9万元;
⑦出售交易性金融资产取得价款300万元存入银行。此投资为中新公司2013年1月购人的D 公司股票100万股,买价为2元/股,至11月末已确认公允价值变动收益15万元;
⑧计算当期应交所得税为60万元,递延所得税资产为50万元,递延所得税负债为30万元(假设本期应确认的递延所得税金额全部记人“所得税费用”科目)。
要求:(1)根据上述资料(2)编制中新公司上述经济业务的会计分录(各损益类科目结转至本年利润以及与利润分配有关的会计分录除外)。
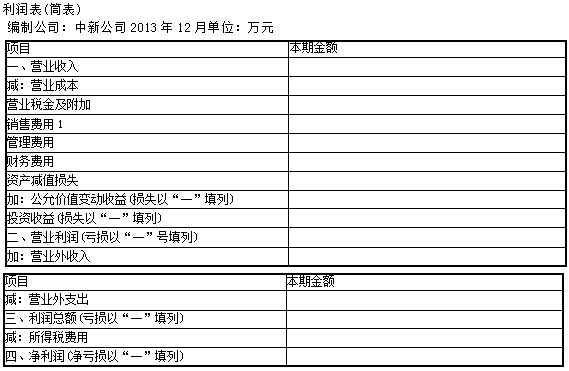
(2)根据上述资料编制中新公司2013年12月的利润表(见下表)。

(3)请简述中新公司资产负债表中“货币资金”、“未分配利润”年末数分别与现金流量表、利润表的勾稽关系。

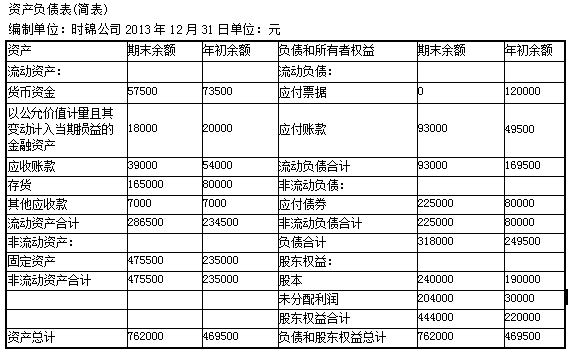
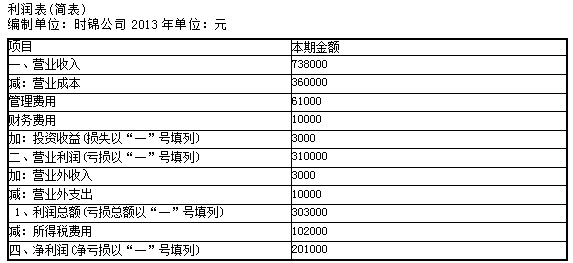
3 时锦公司2013年度资产负债表和利润表如下。


其他有关资料。
(1)本年度支付了27000元现金股利。
(2)营业成本360000元中,包括工资费用165000元。管理费用61000元中,包括折旧费用21500元,报销的备用金3000元,职工薪酬24000元,支付其他费用12500元。
(3)本年度出售固定资产一台,原价60000元,已提折旧5000元,处置价格为58000元,已收到现金。
(4)本年度购人固定资产,价款317000元,以银行存款支付。
(5)本年度购入交易性金融资产,支付价款13000元。
(6)本年度出售交易性金融资产收到现金18000 元,成本15000元。
(7)本年度偿付应付公司债券70000元;新发行债券215000元,已收到现金。
(8)本年度发生火灾造成存货(均系原材料)损失10000元,已计人营业外支出。
(9)其他应收款全部为备用金,本年拨付3000元。
(10)本年度发行新股50000元,已收到现金。
(11)财务费用10000元系支付的债券利息。
(12)期末存货均为外购原材料。
(13)应交税费年初余额、期末余额均为零。
为简便起见,本题只考虑所得税,不考虑其他税金,假定时锦公司没有现金等价物,应收账款全部为应收销货款,应付账款全部为应付购货款。
时锦公司计算的现金流量表中部分项目金额如下。(1)购买商品、接受劳务支付的现金一营业成本360000-其中包含的工资费用165000+本期存货的增加额(165000-80000)+应付账款的减少额(年初数一期末数)(49500-93000)+应付票据的减少额(120000-0)=356500(元)
(2)收回投资收到的现金一出售交易性金融资产所收到的现金18000(元)
(3)吸收投资收到的现金一发行新股50000+发行债券215000=265000(元)
要求:
(1)判断时锦公司计算的“购买商品、接受劳务支付的现金”项目金额是否正确。如不正确,说明理由并计算出正确结果。
(2)判断时锦公司计算的“收回投资收到的现金”项目金额是否正确。如不正确,说明理由并计算出正确结果。
(3)判断时锦公司计算的“吸收投资收到的现金”项目金额是否正确。如不正确,说明理由并计算出正确结果。
(4)计算时锦公司经营活动产生的现金流量
(5)计算现金流量表补充资料中各调增项目的金额。

找试题 · 找答案 · 找资料 在线模考