简答题
会计
题号 #3230002
甲股份有限公司(本题下称“甲公司”)外币业务采用即期汇率的近似汇率进行折算,假定该公司以每月月初的市场汇率作为当月即期汇率的近似汇率,按季核算汇兑损益。2010年3月31日有关外币账户余额如下:
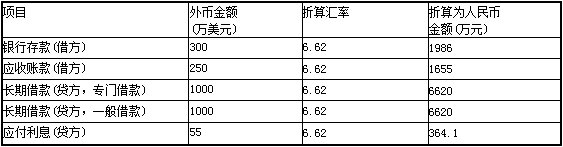
注:应付利息55万美元中,25万美元是由专门借款产生的,30万美元是由一般借款产生的。
专门借款1000万美元,系2008年10月1日借万美元,于2008年12月31日借入,借款期限入的用于建造某生产线的外币借款,借款期限36个月,年利率为12%,按季计提利息,每半为24个月,年利率为10%,按季计提利息,每年支付一次利息。至2010年3月31日,该生年1月和7 月支付半年的利息。一般借款1000万美元,该生产线尚处于建造过程中,已使用外币借款1650万美元,预计将于2010年12月完工。

2010年4月至6月,甲公司发生如下外币业务(假定不考虑增值税等相关税费)。
(1)4月1日,为建造生产线进口一套设备,并以外币银行存款70万美元支付设备购置价款。设备于当日投入安装。
(2)4月20日,将80万美元兑换为人民币,当日银行美元买入价为1美元=6.60元人民币,卖出价为1美元=6.63元人民币。兑换所得人民币已存入银行。
(3)5月1日,以外币银行存款向外国公司支付生产线安装费用120万美元。
(4)5月15日,收到第1季度形成的应收账款200万美元。
(5)6月30日,计提外币借款利息。
要求:
(1)编制2010年第2季度上述外币业务的会计分录。
(2)计算2010年第2季度末计入在建工程和当期损益的汇兑差额并编制相关的会计分录。
参考答案
暂无
答案解析
【答案】
(1)2010年第2季度针对上述外币业务所做会计分录如下:
①借:在建工程 463.4
贷:银行存款一美元户 (70×6.62)463.4
②借:银行存款一人民币户 (80× 6.60)528
财务费用 1.6
贷:银行存款一美元户 (80×6.62)529.6
③借:在建工程 770.4
贷:银行存款一美元户 (120×6.42)770.4
④借;银行存款一美元户 (200×6.42)1284
财务费用 40
贷:应收账款 (200×6.62)1324
⑤计提专门借款利息
借:在建工程 165.5
贷:应付利息一美元户 (25×6.62)165.5
计提一般借款利息
借:财务费用 39.72
在建工程 158.88
贷:应付利息一美元户 (30×6.62)198.6
【提示】第二季度专门借款的利息一1000×10%×3/12=25(万美元)
专门借款利息计入在建工程人民币金额=25×6.62=165.5(万元)
第二季度一般借款利息=1000×12%×3/12×6.62=198.6(万元)
一般借款利息应计入在建工程人民币金额=(650×3/3+70×3/3+120×2/3)×12%×3/12×6.62=158.88(万元)
(2)2010年第2季度末计人在建工程的汇兑差额:
①专门借款本金部分
1000×(6.72-6.62)=100(万元)
②专门借款利息部分
25×(6.72-6.62)+25×(6.72-6.62)=5(万元)
计入在建工程的汇兑差额一100+5—105(万元)
借:在建工程 105
贷:长期借款 100
应付利息 5
计入财务费用的汇兑差额:
①银行存款
(300-70-80-120+200)×6.72-(300X 6.62-70×6.62-80×6.62-120×6.42+200×6.42)=39(万元)(收益)
②应收账款
(250-200)×6.72-(250×6.62-200×6.62)=5(万元)(收益)
③一般借款本金部分
1000×(6.72-6.62)=100(万元)(损失)
④一般借款利息部分
30×(6.72-6.62)+30×(6.72-6.62)=6(万元)(损失)
计入财务费用的汇兑差额=-39-5+100+6=62(万元)
相关的会计分录:
借:财务费用 62
应收账款 5
银行存款 39
贷:长期借款 100
应付利息 6
(1)2010年第2季度针对上述外币业务所做会计分录如下:
①借:在建工程 463.4
贷:银行存款一美元户 (70×6.62)463.4
②借:银行存款一人民币户 (80× 6.60)528
财务费用 1.6
贷:银行存款一美元户 (80×6.62)529.6
③借:在建工程 770.4
贷:银行存款一美元户 (120×6.42)770.4
④借;银行存款一美元户 (200×6.42)1284
财务费用 40
贷:应收账款 (200×6.62)1324
⑤计提专门借款利息
借:在建工程 165.5
贷:应付利息一美元户 (25×6.62)165.5
计提一般借款利息
借:财务费用 39.72
在建工程 158.88
贷:应付利息一美元户 (30×6.62)198.6
【提示】第二季度专门借款的利息一1000×10%×3/12=25(万美元)
专门借款利息计入在建工程人民币金额=25×6.62=165.5(万元)
第二季度一般借款利息=1000×12%×3/12×6.62=198.6(万元)
一般借款利息应计入在建工程人民币金额=(650×3/3+70×3/3+120×2/3)×12%×3/12×6.62=158.88(万元)
(2)2010年第2季度末计人在建工程的汇兑差额:
①专门借款本金部分
1000×(6.72-6.62)=100(万元)
②专门借款利息部分
25×(6.72-6.62)+25×(6.72-6.62)=5(万元)
计入在建工程的汇兑差额一100+5—105(万元)
借:在建工程 105
贷:长期借款 100
应付利息 5
计入财务费用的汇兑差额:
①银行存款
(300-70-80-120+200)×6.72-(300X 6.62-70×6.62-80×6.62-120×6.42+200×6.42)=39(万元)(收益)
②应收账款
(250-200)×6.72-(250×6.62-200×6.62)=5(万元)(收益)
③一般借款本金部分
1000×(6.72-6.62)=100(万元)(损失)
④一般借款利息部分
30×(6.72-6.62)+30×(6.72-6.62)=6(万元)(损失)
计入财务费用的汇兑差额=-39-5+100+6=62(万元)
相关的会计分录:
借:财务费用 62
应收账款 5
银行存款 39
贷:长期借款 100
应付利息 6
你可能感兴趣的试题
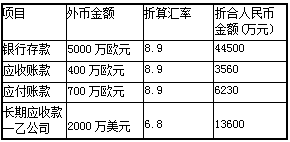
A.130万元
B.133万元
C.139.38万元
D.142.38万元