简答题
财务成本管理
题号 #3230616
ABC公司2012年12月31日有关资料如下表所示:
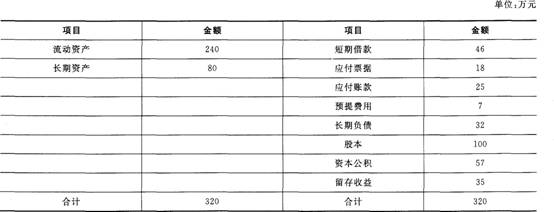
2012年度公司销售收入为4000万元,所得税税率30%,实现净利润100万元,分配股利60万元;公司期末股数100万股,每股面值1元。
要求:根据上述资料,分析回答下列题。
1.若公司维持2012年经营效率和财务政策,且不打算增发股票。
(1)2013年预期销售收入增长率为多少?
(2)2013年预期股利增长率为多少?
(3)设A公司2012年末的股价是30元,股权资本成本是多少?
(4)假设A公司可以按10%的平均利率水平在需要时取得借款,其加权平均资本成本是多少(资本结构权数以总负债和所有者权益账面价值为基础)?
2.假设2013年计划销售增长率为30%,回答下列互不相关问题。
(1)若不打算从外部筹集权益资金,并保持2012年财务政策和资产周转率,则销售净利率应达到多少?
(2)若想保持2012年经营效率和股利支付率、资本结构不变,需从外部筹集多少股权资金?
(3)若不打算从外部筹集权益资金,并保持2012年经营效率和资产负债率不变,则股利支付率应达到多少?
(4)若不打算从外部筹集权益资金,并保持2012年财务政策和销售净利率,则资产周转率应达到多少?
(5)若不打算从外部筹集权益资金,并保持2012年经营效率和股利支付率不变,则资产负债率应达到多少?
参考答案
暂无
答案解析
1.【答案】(1)销售净利率=2.5%
资产周转率=4000÷320=12.5
权益乘数=320÷192=1.6667
留存收益比率=40%
由于满足可持续增长的五个假设,2013年销售增长率=2012年可持续增长率
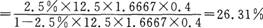
(2)由于满足可持续增长的五个假设,所以预期股利增长率=可持续增长率=26.31%
(3)股权资本成本=下期股利/当前股价+股利增长率=[(60/100)×(1+26.31%)3/30+26.31%=28.84%
(4)加权平均资本成本=税后负债成本×负债比率+权益成本×权益/资产=10%×(1-30%)×(1-192/320)+28.84%×(192/320)=20.1%
2.【答案】(1)设销售净利率为y
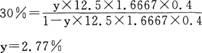
(2)2013年销售收入=4000×(1+30%)=5200(万元)
保持资产周转率不变,所以总资产增长率=销售增长率=30%
保持权益乘数不变,所以所有者权益增长率=总资产增长率=30%
则:增加的股东权益=192×30%=57.6(万元)
由于增加的留存收益=5200×2.5%×0.4=52(万元)
外部筹集权益资金57.6-52=5.6(万元)
(3)设留存收益比率为z
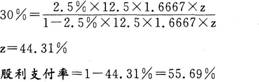
(4)2010年销售收入=4000×(1+30%)=5200(万元)
由于不增发股票,所以预计股东权益一期初股东权益+增加的留存收益
=192+5200×2.5%×0.4
=244(万元)
由于权益乘数不变,所以预计资产=244×1.6667=406.6748(万元)
所以资产周转率=5200/406.6748=12.79
(5)2013年销售收入=5200(万元)
由于不增发股票,所以预计股东权益一期初股东权益+增加的留存收益
=192+5200×2.5%×0.4=244(万元)
由于资产周转率不变,所以预计资产=320×(1+30%)=416(万元)
则:预计负债=416-244=172(万元)
资产负债率=172/416=41.35%
资产周转率=4000÷320=12.5
权益乘数=320÷192=1.6667
留存收益比率=40%
由于满足可持续增长的五个假设,2013年销售增长率=2012年可持续增长率
(2)由于满足可持续增长的五个假设,所以预期股利增长率=可持续增长率=26.31%
(3)股权资本成本=下期股利/当前股价+股利增长率=[(60/100)×(1+26.31%)3/30+26.31%=28.84%
(4)加权平均资本成本=税后负债成本×负债比率+权益成本×权益/资产=10%×(1-30%)×(1-192/320)+28.84%×(192/320)=20.1%
2.【答案】(1)设销售净利率为y
(2)2013年销售收入=4000×(1+30%)=5200(万元)
保持资产周转率不变,所以总资产增长率=销售增长率=30%
保持权益乘数不变,所以所有者权益增长率=总资产增长率=30%
则:增加的股东权益=192×30%=57.6(万元)
由于增加的留存收益=5200×2.5%×0.4=52(万元)
外部筹集权益资金57.6-52=5.6(万元)
(3)设留存收益比率为z
(4)2010年销售收入=4000×(1+30%)=5200(万元)
由于不增发股票,所以预计股东权益一期初股东权益+增加的留存收益
=192+5200×2.5%×0.4
=244(万元)
由于权益乘数不变,所以预计资产=244×1.6667=406.6748(万元)
所以资产周转率=5200/406.6748=12.79
(5)2013年销售收入=5200(万元)
由于不增发股票,所以预计股东权益一期初股东权益+增加的留存收益
=192+5200×2.5%×0.4=244(万元)
由于资产周转率不变,所以预计资产=320×(1+30%)=416(万元)
则:预计负债=416-244=172(万元)
资产负债率=172/416=41.35%