简答题 财务成本管理
题号 #3230622

资料:2011年大同公司董事会正在研究其股利分配政策。目前该公司发行在外的普通股共100万股,净资产200万元,今年每股支付1元股利。预计未来3年的税后利润和需要追加的资本性支出如下表所示:
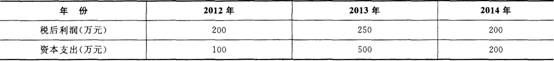
假设公司目前没有借款并希望逐步增加负债的比重,但是资产负债率不能超过30%。筹资时优先使用留存收益,其次是长期借款,必要时增发普通股。假设上表给出的“税后利润”可以涵盖增加借款的利息,并且不考虑所得税的影响。增发股份时,每股面值1元,预计发行价格每股2元,假设增发的股份当年不需要支付股利,下一年开始发放股利。
要求:根据上述资料,分析回答下列题。
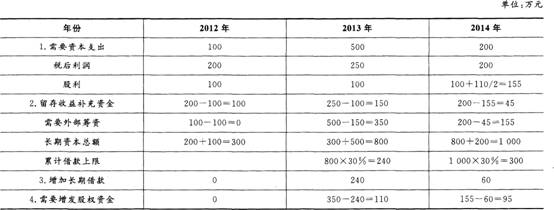
1.假设维持目前的每股股利,计算各年需要增加的借款和股权资金。
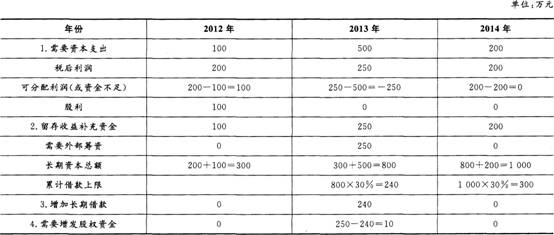
2.假设采用剩余股利政策,计算各年需要增加的借款和股权资金。

进入在线模考

参考答案

暂无

答案解析

1.【答案】假设维持目前的每股股利,计算各年需要增加的借款和股权资金(见下表)。
2.【答案】假设采用剩余股利政策,计算各年需要增加的借款和股权资金(见下表)。
你可能感兴趣的试题

3 F公司是一个服装生产企业,常年大批量生产甲、乙两种工作服。产品生产过程划分为裁剪、缝纫两个步骤,相应设置裁剪、缝纫两个车间。裁剪车间为缝纫车间提供半成品,经缝纫车间加工最终形成产成品。甲、乙两种产品耗用主要材料(布料)相同,且在生产开始时一次投入。所耗辅助材料(缝纫线和扣子等)由于金额较小,不单独核算材料成本,而直接计入制造费用。
F公司采用平行结转分步法计算产品成本。实际发生生产费用在各种产品之间的分配方法是:材料费用按定额材料费用比例分配;生产工人薪酬和制造费用按实际生产工时分配。月末完工产品与在产品之间生产费用的分配方法是:材料费用按定额材料费用比例分配;生产工人薪酬和制造费用按定额工时比例分配。F公司8月份有关成本计算资料如下:
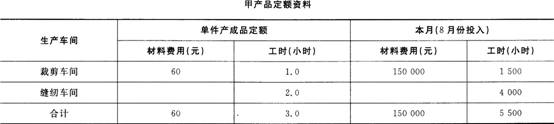
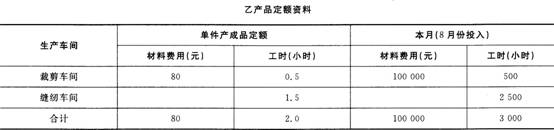
(1)甲、乙两种产品定额资料见下表。


(2)8月份甲产品实际完工入库产成品2000套。
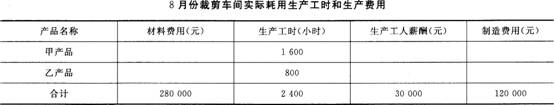
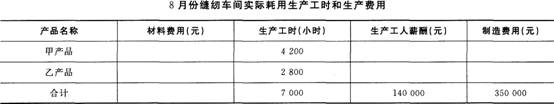
(3)8月份裁剪车间、缝纫车间实际发生的原材料费用、生产工时数量以及生产工人薪酬、制造费用见下表。


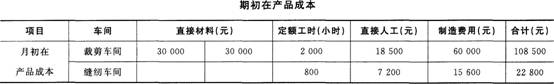
(4)裁剪车间和缝纫车间甲产品的期初在产品成本见下表。

要求:根据上述资料,分析回答下列题。
1.将裁剪车间和缝纫车间8月份实际发生的材料费用、生产工人薪酬和制造费用在甲、乙两种产品之间分配。
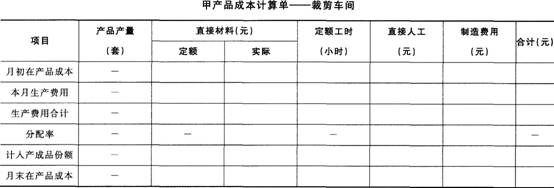
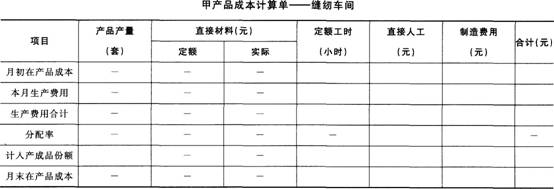
2.编制裁剪车间和缝纫车间的甲产品成本计算单,结果填人给定的“甲产品成本计算单”中。


3.编制甲产品的成本汇总计算表,结果填入给定的“甲产品成本汇总计算表”中。
找试题 · 找答案 · 找资料 在线模考