简答题
财务成本管理
题号 #3230628
某公司有A、B两个部门,该公司采用经济增加值作为业绩评价标准。有关数据如下所示:
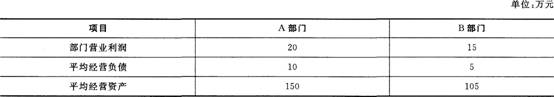
假设所得税税率为25%,加权平均资本成本为10%,没有需要调整的项目。
要求:根据上述资料,分析回答下列题。
1.计算A、B两个部门的经济增加值。
2.假设A部门经理面临一个投资额为20万元、投资报酬率为13%的投资机会,A部门经理是否会接受该项目?
3.假设B部门有一项资产价值10万元、投资税前报酬率为13%,如果B部门可以放弃该资产,B部门经理是否会放弃该资产?
4.比较经济增加值与剩余收益评价指标的异同。
参考答案
暂无
答案解析
1.【答案】A部门经济增加值=20×(1-25%)-(150-10)×10%=15-14=1(万元)
B部门经济增加值=15×(1-25%)-(105-5)×10%=11.25-1O=1.25(万元)。
2.【答案】接受该投资机会后的经济增加值=(20+2.6)×(1-25%)-(150-1O+20)×
10%=16.95-16=0.95(万元),由于接受后经济增加值降低,所以该部门经理不会接受该项目。
3.【答案】放弃后的经济增加值=(15-1.3)×(1-25%)-(105-5-10)×10%=10.275
-9=1.275(万元),由于放弃后经济增加值提高,所以该部门经理会选择放弃该资产。
4.【答案】二者均与投资报酬率联系。剩余收益业绩评价旨在设定部门投资的最低报酬率,
防止部门利益伤害整体利益;而经济增加值旨在使经理人员赚取超过资本成本的报酬,促进股东财富最大化;部门剩余收益计算使用税前部门营业利润和税前报酬率;部门经济增加值计算使用部门税后经营利润和加权平均资本成本。当税金是主要因素时,经济增加值比剩余收益可以更好地反映部门盈利能力,如果税金与部门业绩无关时,二者效果相同,只是经济增加值计算更为复杂。
经济增加值=调整后税后经营利润-调整后投资资本×加权平均资本成本
B部门经济增加值=15×(1-25%)-(105-5)×10%=11.25-1O=1.25(万元)。
2.【答案】接受该投资机会后的经济增加值=(20+2.6)×(1-25%)-(150-1O+20)×
10%=16.95-16=0.95(万元),由于接受后经济增加值降低,所以该部门经理不会接受该项目。
3.【答案】放弃后的经济增加值=(15-1.3)×(1-25%)-(105-5-10)×10%=10.275
-9=1.275(万元),由于放弃后经济增加值提高,所以该部门经理会选择放弃该资产。
4.【答案】二者均与投资报酬率联系。剩余收益业绩评价旨在设定部门投资的最低报酬率,
防止部门利益伤害整体利益;而经济增加值旨在使经理人员赚取超过资本成本的报酬,促进股东财富最大化;部门剩余收益计算使用税前部门营业利润和税前报酬率;部门经济增加值计算使用部门税后经营利润和加权平均资本成本。当税金是主要因素时,经济增加值比剩余收益可以更好地反映部门盈利能力,如果税金与部门业绩无关时,二者效果相同,只是经济增加值计算更为复杂。
经济增加值=调整后税后经营利润-调整后投资资本×加权平均资本成本