简答题
财务成本管理
题号 #3230641
ABC公司下设一分公司A,该分公司只生产一种产品,单价100元。该公司每年发生固定成本200000元,产销量为5000件,息税前利润为50000元。A公司总资产共500000元。ABC公司资金成本率为11%。
公司拟扩大规模,增加400000元投资,同时会增加50000元固定成本。这将使单位变动成本降低10元,产销量提高2000件,同时为增加销量需降低售价至95元。
由于过去的亏损可向下结转,将使实际税率为零,该公司没有利息负担,平均资金成本为10%。
要求:根据上述资料,分析回答下列题。
1.计算A公司扩充前后的投资贡献率和剩余收益。
2.计算扩充前后A公司的经营杠杆系数和盈亏临界点作业率。
3.并据此判断该A公司应否实施扩充计划。
参考答案
暂无
答案解析
1.【答案】(1)当前的单位变动成本:
部门边际贡献=P×Q-V×Q-F
50000=100×5000-V×5000-200000
V=50(元)
(2)变动后利润:
F=200000+50000=250000(元)
V=50-10=40(元)
新部门边际贡献=95×7000-250000-40×7000=135000(元)
(3)投资贡献率:
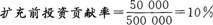
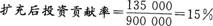
(4)剩余收益:
扩充前剩余收益=50000-500000×11%=-5000(g)
扩充后剩余收益=135000-900000×10%=45000(g)
2.【答案】计算经营杠杆系数和盈亏临界点。
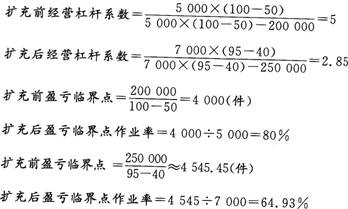
3.【答案】应实施该扩充计划。
部门边际贡献=P×Q-V×Q-F
50000=100×5000-V×5000-200000
V=50(元)
(2)变动后利润:
F=200000+50000=250000(元)
V=50-10=40(元)
新部门边际贡献=95×7000-250000-40×7000=135000(元)
(3)投资贡献率:
(4)剩余收益:
扩充前剩余收益=50000-500000×11%=-5000(g)
扩充后剩余收益=135000-900000×10%=45000(g)
2.【答案】计算经营杠杆系数和盈亏临界点。
3.【答案】应实施该扩充计划。


