简答题
财务成本管理
题号 #3230710
已知1公司2011年和2012年的销售收入为10000万元和12000万元,税前经营利润为600万元和580万元,利息费用为125万元和100万元,平均所得税率为30%和32%,2012年的股利支付率为60%。假定该公司的经营资产、经营负债与销售收入同比例增长,可动用的金融资产为零,2011年末和2012年末的其他有资料如下:
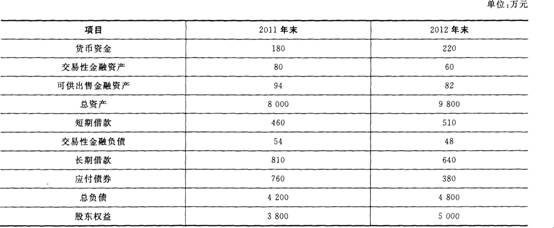
要求:
(1)计算2011年和2012年的税后经营利润、税后经营利润率。
(2)计算2011年和2012年末的净经营资产和净负债。
(3)计算2011年和2012年的净经营资产利润率、净经营资产周转次数、税后利息率、净财务杠杆、经营差异率、杠杆贡献率和权益净利率(资产负债表的数据用年末数)。
(4)对2012年权益净利率较上年变动的差异进行因素分解,依次计算净经营资产利润率、税后利息率和净财务杠杆的变动对2011年权益净利率变动的影响。并进一步说明影响其指标变动的主要因素。
(5)若该公司市场部门预计2013年销售增长4%,预计CP1为5.77%,在相关条件不变条件下,预测对外融资额(假定可动用的金融资产为零)?
(6)根据历史经验,如果资本市场比较宽松,公司的外部融资销售增长比为0.3;资本市场紧缩,公司将不能到外部融资。假设公司计划2013年的销售净利率可达4%一6%之间,确定1公司2013年销售增长率可能的范围?
(7)针对(5)的状况,如果1公司狠抓资产管理和成本控制,估计2013年净经营资产周转次数提高1倍,销售净利率达到6%,问1公司是否需要向外筹资?
参考答案
暂无
答案解析
【答案】(1)2011年的税后经营利润=600×(1-30%)=420(万元)
2012年的税后经营利润=580×(1-32%)=394.4(万元)
2011年的税后经营利润率=420/10000×100%=4.2%
2012年的税后经营利润率=394.4/12000×100%=3.29%
(2)2011年末的金融资产=180+80+94=354(万元)
2011年末的经营资产=8000-354=7646(万元)
2011年末的金融负债=460+54+810+760=2084(万元)
2011年末的经营负债=4200-2084=2116(万元)
2011年末的净经营资产=经营资产-经营负债=7646-2116=5530(万元)
2011年末的净负债=金融负债-金融资产=2084-354=1730(万元)
2012年末的金融资产=220+60+82=362(万元)
2012年末的经营资产=9800-362=9438(万元)
2012年末的金融负债=510+48+640+380=1578(2r元)
2012年末的经营负债=4800-1578=3222(万元)
2012年末的净经营资产=经营资产-经营负债=9438-3222=6216(万元)
2012年末的净负债=金融负债-金融资产=1578-362=1216(万元)
(3)2011年的净经营资产利润率=税后经营利润/净经营资产×100%=420/5530×100%=7.59%
2012年的净经营资产利润率=税后经营利润/净经营资产×100%=394.4/6216×100%=6.34%
2011年净经营资产周次数=销售收入/净经营资产=10000/5530=1.81(次)
2012年净经营资产周次数=销售收入/净经营资产=12000/6216=1.93(次)
2011年的税后利息=125×(1-30%)=87.5(万元)
2012年的税后利息=100×(1-32%)=68(万元)
2011年的税后利息率=税后利息/净负债×100%=87.5/1730×100%=5.O6%
2012年的税后利息率=税后利息/净负债×100%=68/1216×100%=5.59%
2011年的净财务杠杆=净负债/股东权益=1730/3800=0.46
2012年的净财务杠杆=净负债/股东权益=1216/5000=0.24
2011年的经营差异率=净经营资产利润率=税后利息率=7.59%-5.o6%=2.53%
2012年的经营差异率=净经营资产利润率=税后利息率=6.34%-5.59%=0.75%
2011年的杠杆贡献率=经营差异率×净财务杠杆=2.53%×0.46=1.16%
2012年的杠杆贡献率=经营差异率×净财务杠杆=0.75%×0.24=0.18%
2011年的权益净利率=净经营资产利润率+杠杆贡献率=7.59%+1.16%=8.75%
2012年的权益净利率=净经营资产利润率+杠杆贡献率=6.34%+0.18%=6.52%
(4)2012年权益净利率比2011年增加=6.52%-8.75%=-2.23%
11年增加=6.52%-8.75%=-2.23%
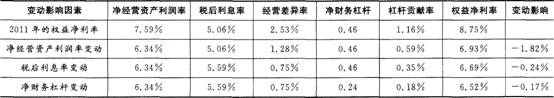
【提示】2012年权益净利率比2011年下降的主要原因是净经营资产利润率降低,使权益净利率减少1182%,因此,可以认为是企业的基础盈利能力出了问题,应继续分解净经营资产利润率,并采用连环替代法分析:
净经营资产利润率=税后经营利润率×净经营资产周转次数
2012年净经营资产利润率=3.29%×1.93=6.34%
2011年净经营资产利润率=4.2%×1.81=7.59%
2012年与2011年相比减少了1.25%
税后经营利润率下降0.91%的影响:
(3.29%-4.2%)×1.81=-1.65%
净经营资产周次数上升0.21次的影响:
3.29%×(1.93-1.81)=0.40%
合计=-1.65%+0.40%=-1.25%
【提示】2012年净经营资产利润率比2011年减少的主要因素是税后经营利润率下降。
(5)2012年公司的净经营资产的销售百分比=净经营资产/销售收入=1/净经营资产周次数=1/1.93=51.81%
2012年销售净利率=(394.5-68)/12000=2.72%
2013年销售名义增长率=(1+4%)(1+5.77%)-1=10%
2013年公司对外筹资比=51.81%-2.72%(1+1/10%)×(1-60%)=0.3984
2013年公司对外筹资额=12000×10%×0.3984=478(万)
(6)销售增长率的下限:销售净利率为4%且不能向外融资的内含增长率g:
51.81%-4%(1+1/g)×(1-60%)=0
解得:g=3.19%
销售增长率的上限:销售净利率为6%且外部融资比为0.3的销售增长率g:
51.81%-6%(1+1/g)×(1-60%)=0.3
解得:g=12.36%
故:1公司销售增长率的范围3.19%-12.36%。
(7)2013年净经营资产周转次数=1.93×2=3.86(次)
2013年公司对外筹资比=1/3.86-6%(1+1/10%)×(1-60%)=-0.49%
由于对外筹资比-0.49%<0,所以,1公司不需要向外筹资。
2012年的税后经营利润=580×(1-32%)=394.4(万元)
2011年的税后经营利润率=420/10000×100%=4.2%
2012年的税后经营利润率=394.4/12000×100%=3.29%
(2)2011年末的金融资产=180+80+94=354(万元)
2011年末的经营资产=8000-354=7646(万元)
2011年末的金融负债=460+54+810+760=2084(万元)
2011年末的经营负债=4200-2084=2116(万元)
2011年末的净经营资产=经营资产-经营负债=7646-2116=5530(万元)
2011年末的净负债=金融负债-金融资产=2084-354=1730(万元)
2012年末的金融资产=220+60+82=362(万元)
2012年末的经营资产=9800-362=9438(万元)
2012年末的金融负债=510+48+640+380=1578(2r元)
2012年末的经营负债=4800-1578=3222(万元)
2012年末的净经营资产=经营资产-经营负债=9438-3222=6216(万元)
2012年末的净负债=金融负债-金融资产=1578-362=1216(万元)
(3)2011年的净经营资产利润率=税后经营利润/净经营资产×100%=420/5530×100%=7.59%
2012年的净经营资产利润率=税后经营利润/净经营资产×100%=394.4/6216×100%=6.34%
2011年净经营资产周次数=销售收入/净经营资产=10000/5530=1.81(次)
2012年净经营资产周次数=销售收入/净经营资产=12000/6216=1.93(次)
2011年的税后利息=125×(1-30%)=87.5(万元)
2012年的税后利息=100×(1-32%)=68(万元)
2011年的税后利息率=税后利息/净负债×100%=87.5/1730×100%=5.O6%
2012年的税后利息率=税后利息/净负债×100%=68/1216×100%=5.59%
2011年的净财务杠杆=净负债/股东权益=1730/3800=0.46
2012年的净财务杠杆=净负债/股东权益=1216/5000=0.24
2011年的经营差异率=净经营资产利润率=税后利息率=7.59%-5.o6%=2.53%
2012年的经营差异率=净经营资产利润率=税后利息率=6.34%-5.59%=0.75%
2011年的杠杆贡献率=经营差异率×净财务杠杆=2.53%×0.46=1.16%
2012年的杠杆贡献率=经营差异率×净财务杠杆=0.75%×0.24=0.18%
2011年的权益净利率=净经营资产利润率+杠杆贡献率=7.59%+1.16%=8.75%
2012年的权益净利率=净经营资产利润率+杠杆贡献率=6.34%+0.18%=6.52%
(4)2012年权益净利率比2011年增加=6.52%-8.75%=-2.23%
11年增加=6.52%-8.75%=-2.23%
【提示】2012年权益净利率比2011年下降的主要原因是净经营资产利润率降低,使权益净利率减少1182%,因此,可以认为是企业的基础盈利能力出了问题,应继续分解净经营资产利润率,并采用连环替代法分析:
净经营资产利润率=税后经营利润率×净经营资产周转次数
2012年净经营资产利润率=3.29%×1.93=6.34%
2011年净经营资产利润率=4.2%×1.81=7.59%
2012年与2011年相比减少了1.25%
税后经营利润率下降0.91%的影响:
(3.29%-4.2%)×1.81=-1.65%
净经营资产周次数上升0.21次的影响:
3.29%×(1.93-1.81)=0.40%
合计=-1.65%+0.40%=-1.25%
【提示】2012年净经营资产利润率比2011年减少的主要因素是税后经营利润率下降。
(5)2012年公司的净经营资产的销售百分比=净经营资产/销售收入=1/净经营资产周次数=1/1.93=51.81%
2012年销售净利率=(394.5-68)/12000=2.72%
2013年销售名义增长率=(1+4%)(1+5.77%)-1=10%
2013年公司对外筹资比=51.81%-2.72%(1+1/10%)×(1-60%)=0.3984
2013年公司对外筹资额=12000×10%×0.3984=478(万)
(6)销售增长率的下限:销售净利率为4%且不能向外融资的内含增长率g:
51.81%-4%(1+1/g)×(1-60%)=0
解得:g=3.19%
销售增长率的上限:销售净利率为6%且外部融资比为0.3的销售增长率g:
51.81%-6%(1+1/g)×(1-60%)=0.3
解得:g=12.36%
故:1公司销售增长率的范围3.19%-12.36%。
(7)2013年净经营资产周转次数=1.93×2=3.86(次)
2013年公司对外筹资比=1/3.86-6%(1+1/10%)×(1-60%)=-0.49%
由于对外筹资比-0.49%<0,所以,1公司不需要向外筹资。
你可能感兴趣的试题
A.0
B.2000
C.1950
D.150
A.甲债券价值上涨得更多
B.甲债券价值下跌得更多
C.乙债券价值上涨得更多
D.乙债券价值下跌得更多