简答题
财务成本管理
题号 #3230748
假设甲公司股票的现行市价为20元,有1股以该股票为标的资产的看涨期权,执行价格为25元。到期时间为4个月,分为两期,每期2个月,假设股价的上行乘数为1.25,无风险利率为每个月2%。
要求:根据风险中性原理计算看涨期权价值。
参考答案
暂无
答案解析
【答案】(1)构造股价二叉树和期权二叉树
根据题意可知,下行乘数=1/1.25=O.8,即股价上行百分比为25%,股价下行百分比为20%。
(2)根据风险中性原理计算上行概率和下行概率
期望回报率=4%=上行概率×25%+(1-上行概率)×(-20%)
解得:上行概率=0.5333
下行概率=1-0.5333=0.4667
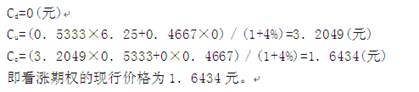
(3)计算期权价值
根据题意可知,下行乘数=1/1.25=O.8,即股价上行百分比为25%,股价下行百分比为20%。
(2)根据风险中性原理计算上行概率和下行概率
期望回报率=4%=上行概率×25%+(1-上行概率)×(-20%)
解得:上行概率=0.5333
下行概率=1-0.5333=0.4667
(3)计算期权价值

