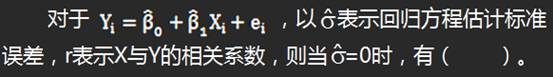
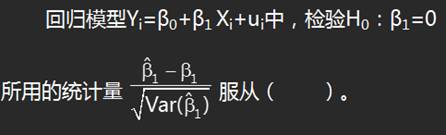单选题
期货投资分析
题号 #3260217
当前股价为15元,一年后股价为20元或10元,设无风险年利率为5.8%,则期限为1年的看跌期权的价格所用的风险中性概率为( )。(参考公式  )
参考答案
A
答案解析
u=20/15=1.33,d=10/15=0.67
风险中性概率p=[e^(0.58%*1)-0.67]/(1.33-0.67)=0.59
风险中性概率p=[e^(0.58%*1)-0.67]/(1.33-0.67)=0.59