2009年初,某业主拟建一年产15万t产品的工业项目。已知2006年已建成投产的年产12万t产品的类似项目。投资额为500万元。自2006年至2009年每年平均造价指数递增3%。拟建项目有关数据资料如下:
1.项目建设期为1年,运营期为6年,项目全部建设投资为700万元,预计全部形成固定资产。残值率为4%,固定资产余值在项目运营期末收回。
2.运营期第1年投人流动资金150万元,全部为自有资金,流动资金在计算期末全部收回。
3.在运营期间,正常年份每年的营业收入为1000万元,总成本费用为500万元,经营成本为350万元,营业税及附加税率为6%,所得税率为25%,行业基准投资回收期为6年。
4.投产第1年生产能力达到设计能力的60%,营业收入与经营成本也为正常年份的60%,总成本费用为400万元,投产第2年及第2年后各年均达到设计生产能力。
5.为简化起见,将“调整所得税”列为“现金流出”的内容。
【问题】
1.试用生产能力指数法列式计算拟建项目的静态投资额。
2.编制融资前该项目的投资现金流量表,将数据填入答题纸表1-12中,并计算项目投资财务净现值(所得税后)。
表1.12项目投资财务现金流量表
|
|
|
|
计算期 |
|
|
|
|
|
|
序号 |
项目 |
1 | 2 | 3 | 4 | 5 | 6 | 7 |
|
1 |
现金流入 |
|
|
|
|
|
|
|
|
1.1 |
营业收入 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
计算期 |
||||||
|
序号
|
项目
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
|
1.2 |
补贴收入 |
|
|
|
|
|
|
|
|
1.3 |
回收固定资产余值 |
|
|
|
|
|
|
|
|
1.4 |
回收流动资金 |
|
|
|
|
|
|
|
|
2 |
现金流出 |
|
|
|
|
|
|
|
|
2.1 |
建设投资 |
|
|
|
|
|
|
|
|
2.2 |
流动资金 |
|
|
|
|
|
|
|
|
2.3 |
经营成本 |
|
|
|
|
|
|
|
|
2.4 |
营业税金及附加 |
|
|
|
|
|
|
|
|
2.5 |
维持运营投资 |
|
|
|
|
|
|
|
|
2.6 |
调整所得税 |
|
|
|
|
|
|
|
|
3 |
所得税后净现金流量(1-2) |
|
|
|
|
|
|
|
|
4 |
累计所得税后净现金流量 |
|
|
|
|
|
|
|
参考答案
答案解析
根据公式,生产能力指数法的计算方法为:
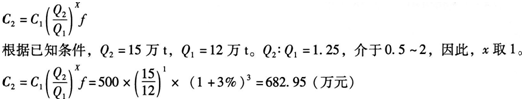
问题2:
假设:运营期=固定资产使用年限=6年
固定资产余值=残值=700×4%=28(万元)
折旧费=700×(1-4%)/6=112(万元)
计算年第2年息税前利润=600-36-210-112=242(万元)
调整所得税=242×25%=60.5(万元)
计算第3年息税前利润=1000-60-350-112=478(万元)
调整所得税=478×25%=119.5(万元)
答案见表1.13。
表1.13项目投资财务现金流量表
|
|
|
|
计算期 |
|
|
|
|
|
|
序号 |
项目 |
1 | 2 | 3 | 4 | 5 | 6 | 7 |
|
1 |
现金流入 |
|
600 |
1000 |
1000 |
1000 |
1000 |
1178 |
|
1.1 |
营业收入 |
|
600 |
1000 |
1000 |
1000 |
1000 |
1000 |
|
|
|
|
|
|
|
|
|
|
|
|
|
计算期 |
||||||
|
序号
|
项目
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
|
1.2 |
补贴收入 |
|
|
|
|
|
|
|
|
1.3 |
回收固定资产余值 |
|
|
|
|
|
|
28 |
|
1.4 |
回收流动资金 |
|
|
|
|
|
|
150 |
|
2 |
现金流出 |
700 |
456.5 |
529.5 |
529.5 |
529.5 |
529.5 |
529.5 |
|
2.1 |
建设投资 |
700 |
|
|
|
|
|
|
|
2.2 |
流动资金 |
|
150 |
|
|
|
|
|
|
2.3 |
经营成本 |
|
210 |
350 |
350 |
350 |
350 |
350 |
|
2.4 |
营业税及附加 |
|
36 |
60 |
60 |
60 |
60 |
60 |
|
2.5 |
维持运营投资 |
|
|
|
|
|
|
|
|
2.6 |
调整所得税 |
|
60.5 |
119.5 |
119.5 |
119.5 |
119.5 |
119.5 |
|
3 |
所得税后净现金流量(1-2) |
-700 |
143.5 |
470.5 |
470.5 |
470.5 |
470.5 |
648.5 |
|
4 |
累计所得税后净现金流量 |
-700 |
-556.5 |
-86 |
384.5 |
855 |
1325.5 |
1974 |
项目投资回收期(年)(所得税前)=累计净现金流量开始出现正值的年份数-1+上-年累计净现金流量的绝对值/出现正值年份的净现金流量=4-1+86/470.5=3.18(年)
你可能感兴趣的试题
【问题】
1.施工成本管理流程由哪几个环节构成?其中,施工单位成本管理最基础的工作是什么?
2.在报价不变的前提下,若要实现利润率为5%的盈利目标,该工程项目的材料费需降低多少万元?(计算结果保留两位小数)
3.假定A、B、C、D四个分部分项工程的目前成本分别为864万元、3048万元、2515万元和1576万元,目标成本降低总额为320万元,试计算各分部工程的目标成本及其可能降低的额度,并确定各分部工程功能的改进顺序。(将计算结果填入答题纸表2-1中,成本指数和价值指数的计算结果保留三位小数)
表2-1各分部工程的目标成本及其可能降低的额度计算表
|
分包工程 |
功能指数 |
目前成本 |
成本指数 |
价值指数 |
目标成本/万元 |
成本降低额/万元 |
|
A |
0.1 |
864 |
|
|
|
|
|
B |
0.4 |
3048 |
|
|
|
|
|
C |
0.3 |
2512 |
|
|
|
|
|
D |
0.2 |
1576 |
|
|
|
|
|
合计 |
1.0 |
8000 |
|
|
|
320 |
【问题】
1.将A、B、C三个方案各功能的得分填入表2-6中。
表2-6功能得分表
|
|
A | B | C |
|
F1 |
|
|
|
|
F2 |
|
|
|
|
F3 |
|
|
|
|
F4 |
|
|
|
表2-7重要性系数表
|
|
F1 |
F2 |
F3 |
F4 |
功能得分 |
修正得分 |
功能重要系数 |
|
F1 |
|
|
|
|
|
|
|
|
F2 |
|
|
|
|
|
|
|
|
F3 |
|
|
|
|
|
|
|
|
F4 |
|
|
|
|
|
|
|
|
合计 |
|
|
|
|
|
|
|
4.若四个功能之间的重要性关系为:F1与F2同等重要,F1相对F4较重要,F2相对F3很重要。采用0—4评分法确定各功能的权重,并将计算结果填入表2.8中。(计算结果保留三位小数)。
表2-8功能重要系数表
|
|
F1 |
F2 |
F3 |
F4 |
功能得分 |
功能重要系数 |
|
F1 |
|
|
|
|
|
|
|
F2 |
|
|
|
|
|
|
|
F3 |
|
|
|
|
|
|
|
F4 |
|
|
|
|
|
|
|
合计 |
|
|
|
|
|
|

