简答题
案例分析
题号 #3270262
1.某建设项目有关资料如下:
(1)项目计算期为10年,其中建设期为2年。项目第3年投产,第5年开始达到100%设计生产能力。
(2)项目建设投资8000万元(不含建设期贷款利息和固定资产投资方向调节税),预计7500万元形成固定资产,500万元形成无形资产。固定资产折旧费为673万元,固定资产余值在项目运营期末收回。
(3)无形资产在运营期8年中,均匀摊入成本。
(4)流动资金为1000万元,在项目计算期末收回。
(5)项目的设计生产能力为年产量1.1万t,预计每吨销售价为7000元,年营业税金及附加按营业收入的5%计取,所得税率为33%。
(6)项目的资金投入、收益、成本等基础数据见附表2-1。

(7)还款方式。在项目运营期间(即从第3年至第10年)按等额本金法偿还,流动资金贷款每年付息。长期贷款利率为6.22%(按年计息),流动资金贷款利率为3%。
(8)经营成本的20%计人固定成本(折旧费、摊销费、利息支出均应计入固定成本),法定盈余公积金按照10%计提。
【问题】
(各表中数字按四舍五人取整,其他计算结果保留两位小数)
1.计算无形资产摊销费。
2.编制项目借款还本付息估算表。
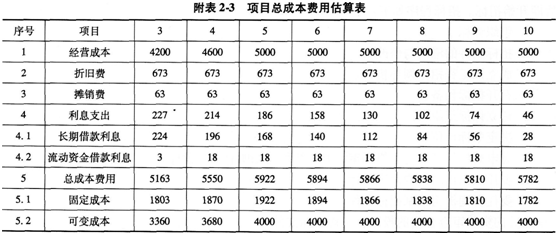
3.编制项目总成本费用估算表。
4.编制项目利润与利润分配表,计算第3年的利息备付率和偿债备付率,分析项目的偿债能力。
参考答案
暂无
答案解析
问题1
无形资产摊销=500/8=62.5(万元)
问题2
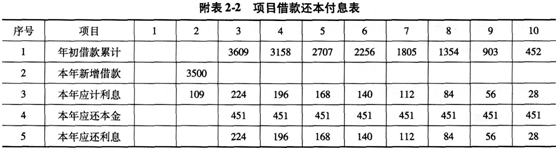
建设期贷款利息=(0+3500×1/2)×6.22%=108.85(万元)
每年应还本金=(3500+108.85)/8=451.11(万元)
项目借款还本付息估算表见附表2-2。
问题3
项目总成本费用估算表见附表2.3。
问题4
项目利润与利润分配表见附表24。
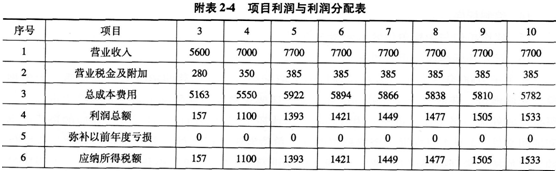
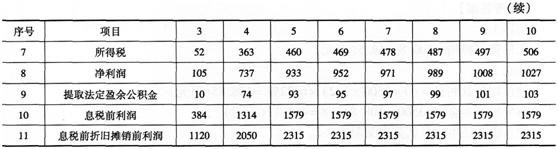
第3年的利息备付率=息税前利润/支付的利息=384/227=1.69
第3年的偿债备付率=(息税折旧摊销前利润-所得税)/偿还本利和=(1120-52)/(451+224)=1.58
项目的利息备付率与偿债备付率均大于1,具有较好的偿债能力。
无形资产摊销=500/8=62.5(万元)
问题2
建设期贷款利息=(0+3500×1/2)×6.22%=108.85(万元)
每年应还本金=(3500+108.85)/8=451.11(万元)
项目借款还本付息估算表见附表2-2。
问题3
项目总成本费用估算表见附表2.3。
问题4
项目利润与利润分配表见附表24。
第3年的利息备付率=息税前利润/支付的利息=384/227=1.69
第3年的偿债备付率=(息税折旧摊销前利润-所得税)/偿还本利和=(1120-52)/(451+224)=1.58
项目的利息备付率与偿债备付率均大于1,具有较好的偿债能力。