简答题
税法
题号 #3288147
某小汽车生产企业为增值税一般纳税人,2008年度自行核算的相关数据为:全年取得产品销售收入总额68 000万元,应扣除的产品销售成本45 800万元,应扣除的营业税金及附加9 250万元,应扣除的销售费用3 600万元、管理费用2 900万元、财务费用870万元。另外,取得营业外收入320万元以及直接投资其他居民企业分回的股息收入550万元,发生营业外支出l 050万元,全年实现会计利润5 400万元,应缴纳企业所得税1350万元。2009年2月经聘请的会计师事务所对2008年度的经营隋况进行审核,发现以下相关问题:
(1)12月20日收到代销公司代销5辆小汽车的代销清单及货款l63.8万元(小汽车每辆成本价20万元,与代销公司不含税结算价28万元)。企业会计处理如下。
借:银行存款一代销汽车款1638 000贷:预收账款一代销汽车款1638 000
(2)管理费用中含有业务招待费280万元、新技术研究开发费用120万元。
(3)营业外支出中含该企业通过省教育厅向某山区中小学捐款800万元。
(4)成本费用中含2008年度实际发生的工资费用3 000万元、职工福利费480万元、职T.T会经费90万元、职工教育经费70万元。
(5)7月10日购入一台符合有关目录要求的安全生产专用设备,支付金额200万元、增值税额34万元,当月投入使用,当年已经计提了折旧费用11.7万元。
(说明:该企业生产的小汽车适用的消费税税率为9%、城市维护建设税税率为7%、教育费附加征收率为3%;l2月末“应交税费一应交增值税”账户借方无余额;购买专用设备支付的增值税34万元,不符合进项税额抵扣条件:假定购入并投入使用的安全生产专用设备使用期限为l0年,不考虑残值)
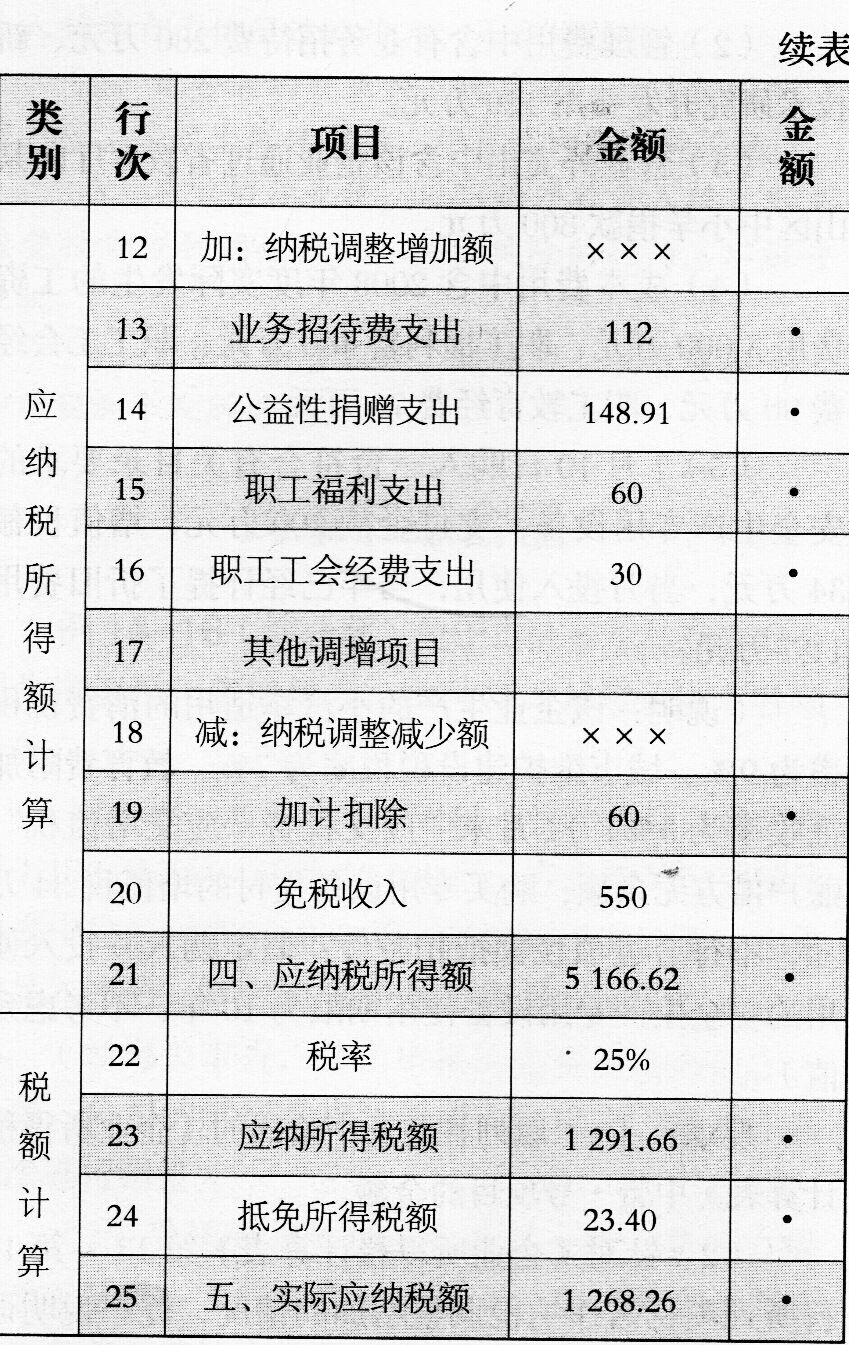
要求:(1)填列答题卷中给出的《企业所得税计算表》中带•号项目的金额。
(2)针对《企业所得税计算表》第l3~第l7行所列项目需作纳税调整增加的情况,逐一说明调整增加的理由。
参考答案
暂无
答案解析
注:关于安全生产设备折旧超标的处理,题目给定的条件不清晰:如果10年折旧且不留残值是企业自身会计制度规定,则折旧超标的调整应作为更正记账错误,放在利润调整过程中。如果该企业原来对安全生产集体11.7万元折旧就是企业职业判断规定的处理,则超标折旧的调整不能调整利润。应调整应纳税所得额。两种条件最终的解题结果不同。这里给出按第二种条件计算的解析。
第1行:
收到代销公司代销5辆小汽车的代销清单及货款应确认收入,按照不合税结算价28万元/辆计算营业收入,因此营业收入=68 000+28×5=68 140(万元)
第2行:既然确认了代销小汽车的营业收入.那么相应地结转成本,因为每辆成本价20万元.所以营业成本=45 800+20×5=45 900(万元)
第3行:代销的小汽车既要缴纳增值税,又要缴纳消费税,且合计作为城市维护建设税和教育费附加的计税基础,因此
营业税金及附加=9250+(5×28×17%+5X28×9%)×(7%+3%)+5X 28×9%=9 266.24(万元)
第8行:在前3问的基础上计算营业利润=68 140—45 900—9 266.24—3 600—2 900—870+550=6 153.76(万元)
第11行:利润总额=6 153.76+320—1 050=5 423.76(万元)
(2)第13行:企业发生的与生产经营活动有关的业务招待费支出,按照发生额的60%扣除.但最高不得超过当年销售(营业)收入的5%。。
业务招待费发生额的60%=280 X 60%=168(万元)<68 140×5%。 纳税调增金额=280—168=112(万元)
第14行:企业发生的公益性捐赠支出,不超过年度利润总额12%的部分,准予扣除。年度利润总额.是指企业依照国家统一会计制度的规定计算的年度会计利润。
公益性捐赠限额=5 423.76 X 12%=650.85(万元)纳税调增金额=800—650.85=149.15(万元)
第15行:职工福利费,不超过工资薪金总额14%的部分可以在税前扣除,超过部分不得扣除。福利费开支限额=3 000×14%=420(万元)纳税调增金额=480—420=60(万元)
第16行:工会经费,不超过工资薪金总额2%的部分可以在税前扣除,超过部分不得扣除。
工会经费开支限额=3 000×2%=60(万元)纳税调增金额=90—60=30(万元)
第17行:
教育经费调整金额=3 000 X 2.5%=75(万元)
教育经费实际开支70万元没有超过限额,不必进行调整。
安全生产专用设备的最低折旧年限为10年。
折旧限额=(200+34)-10÷12×5=9.75(万元)折旧的纳税调整金额=11.7—9.75=1.95(万元)
第18行:纳税调整减少额=60+550=610(万元)
第19行:加计扣除=120×50%=60(万元)
第20行:免税收入=550(万元)
第21行:应纳税所得额=5 423.76—550+112—60+149.15+60+30+1.95=5 166.86(万元)
第23行:应纳所得税额=5 166.86 X 25%=1 291 66(万元)
第24行:抵免所得税额=(200+34)×10%=23.40(万元)
第25行:实际应纳税额=1 291.72—23.40=1 26B.32(万元)。
第1行:
收到代销公司代销5辆小汽车的代销清单及货款应确认收入,按照不合税结算价28万元/辆计算营业收入,因此营业收入=68 000+28×5=68 140(万元)
第2行:既然确认了代销小汽车的营业收入.那么相应地结转成本,因为每辆成本价20万元.所以营业成本=45 800+20×5=45 900(万元)
第3行:代销的小汽车既要缴纳增值税,又要缴纳消费税,且合计作为城市维护建设税和教育费附加的计税基础,因此
营业税金及附加=9250+(5×28×17%+5X28×9%)×(7%+3%)+5X 28×9%=9 266.24(万元)
第8行:在前3问的基础上计算营业利润=68 140—45 900—9 266.24—3 600—2 900—870+550=6 153.76(万元)
第11行:利润总额=6 153.76+320—1 050=5 423.76(万元)
(2)第13行:企业发生的与生产经营活动有关的业务招待费支出,按照发生额的60%扣除.但最高不得超过当年销售(营业)收入的5%。。
业务招待费发生额的60%=280 X 60%=168(万元)<68 140×5%。 纳税调增金额=280—168=112(万元)
第14行:企业发生的公益性捐赠支出,不超过年度利润总额12%的部分,准予扣除。年度利润总额.是指企业依照国家统一会计制度的规定计算的年度会计利润。
公益性捐赠限额=5 423.76 X 12%=650.85(万元)纳税调增金额=800—650.85=149.15(万元)
第15行:职工福利费,不超过工资薪金总额14%的部分可以在税前扣除,超过部分不得扣除。福利费开支限额=3 000×14%=420(万元)纳税调增金额=480—420=60(万元)
第16行:工会经费,不超过工资薪金总额2%的部分可以在税前扣除,超过部分不得扣除。
工会经费开支限额=3 000×2%=60(万元)纳税调增金额=90—60=30(万元)
第17行:
教育经费调整金额=3 000 X 2.5%=75(万元)
教育经费实际开支70万元没有超过限额,不必进行调整。
安全生产专用设备的最低折旧年限为10年。
折旧限额=(200+34)-10÷12×5=9.75(万元)折旧的纳税调整金额=11.7—9.75=1.95(万元)
第18行:纳税调整减少额=60+550=610(万元)
第19行:加计扣除=120×50%=60(万元)
第20行:免税收入=550(万元)
第21行:应纳税所得额=5 423.76—550+112—60+149.15+60+30+1.95=5 166.86(万元)
第23行:应纳所得税额=5 166.86 X 25%=1 291 66(万元)
第24行:抵免所得税额=(200+34)×10%=23.40(万元)
第25行:实际应纳税额=1 291.72—23.40=1 26B.32(万元)。