简答题
财务成本管理
题号 #3298698
A上市公司拟于2006年初投资一新项目,设备购置成本为360万元,计划贷款200万元,设备期限是4年(与税法规定相同),税法规定采用年数总和法提取折旧,预计残值l0万元(与税法规定相同)。贷款期限为4年,在未来的每年年底偿还相等的金额,银行按照贷款余额的s%收取利息。在使用新设备后公司每年增加销售额为800万元,增加付现成本为500万元(不
包括利息支出)。替代公司的l3值为l.3,权益乘数为l.5,该公司的目前资本结构是负债40%,权益资金60%,贷款的税后资本成本与企业目前负债的税后资本成本相同,所得税税率为40%。A公司不打算改变当前的资本结构,新项目的风险与企业当前资产的平均风险相同。目前证券市场上国库券的收益率为2.4%,股票市场的平均收益率为6.4%。
要求:
(1)计算每年年底偿还的贷款本金和利息(计算结果保留两位小数,第四年的本金偿还额倒挤得出);
(2)计算A公司的权益资本成本、税后债务成本以及加权平均资本成本;
(3)计算项目的实体现金流量和股权现金流量(4)按照实体现金流量法计算项目的净现值并判断项目是否可行;
(5)按照股权现金流量法计算项目的净现值并判断项目是否可行。
参考答案
暂无
答案解析
(1)每年年底偿还的贷款的本金和利息,如表7-9所示。
表7-9
单位:万元
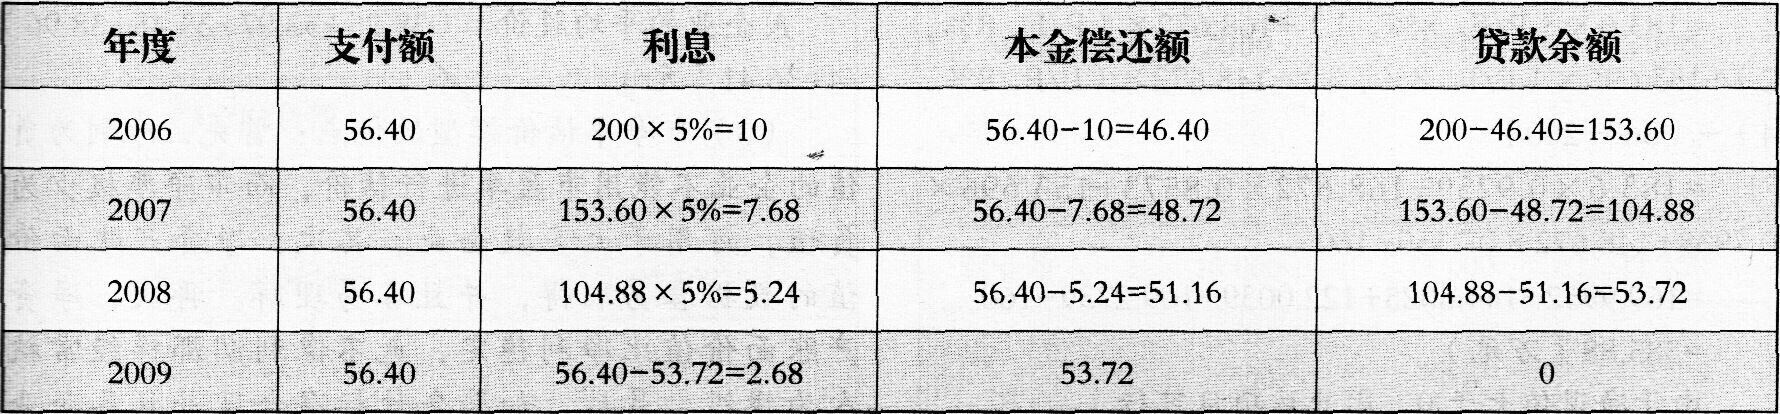
说明:支付额=200/(P/A,5%,4)=200/3.546=56.40(万元)
(2)A公司的权益资本成本的计算过程如下:根据替代公司的权益乘数为l.5以及“权益乘数=资产/权益=1+负债/权益”可知,替代公司的负债/
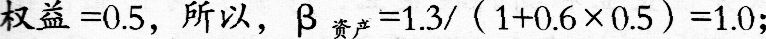
根据题意可知,A公司的负债/权益=40%/60%=2/3
所以,A公司的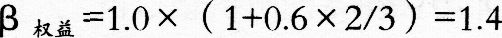
因此,A公司的权益资本成本=2.4%+1.4×(6.4%-2.4%)=8%
而A公司的税后负债资本成本=5%×(1-40%)=3%(注:对于银行贷款而言,在不考虑手续费的情况下,可以用简化公式计算税后负债资本成本)。所以,加权平均资本成本=3%×40%+8%×60%=6%
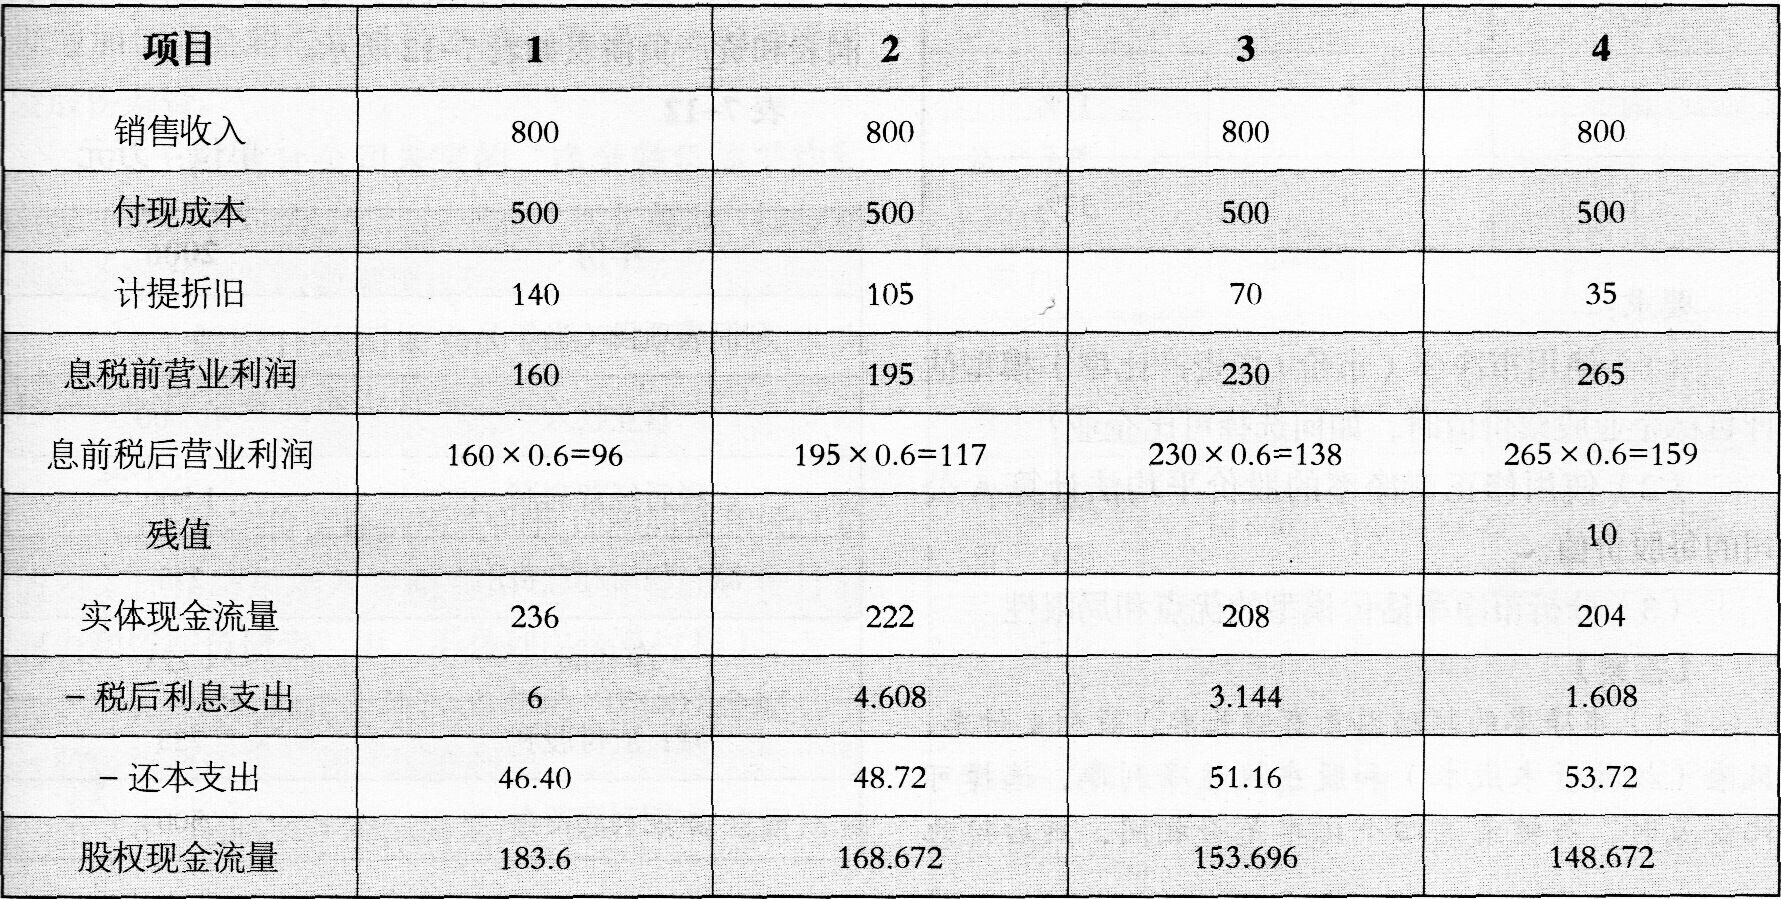
(3)项目的实体现金流量和股权现金流量,如表7-10所示。
表7-10
单位:万元
(4)按照实体现金流量法计算项目的净现值
=236 ×(P/F,6%,l)+222×(P/F,6%,2)+208×(P/F,6%,3)+204 ×(P/F,6%,4)-360
=236×0.9434+222 × 0.8900+208×0.8396+
204×0.7921-360
=222.6424+197.58+174.6368+161.5884-360=396.45(万元)
由于净现值大于0,因此,该项目可行。
(5)按照股权现金流量法计算项目的净现值
=183.6×(P/F,8%,l)+168.672×(P/F,8%,2)+153.696×(P/F,8%,3)+148.672×(P/F,8%,4)-(360-200)
=183.6×0.9259+168.672×0.8573+153.696 ×0.7938+148.672×0.7350-160
=169.9952+144.6025+122.0039+109.2739-160-=385.88(万元)
由于净现值大于0,因此该项目可行。
表7-9
单位:万元
说明:支付额=200/(P/A,5%,4)=200/3.546=56.40(万元)
(2)A公司的权益资本成本的计算过程如下:根据替代公司的权益乘数为l.5以及“权益乘数=资产/权益=1+负债/权益”可知,替代公司的负债/
根据题意可知,A公司的负债/权益=40%/60%=2/3
所以,A公司的
因此,A公司的权益资本成本=2.4%+1.4×(6.4%-2.4%)=8%
而A公司的税后负债资本成本=5%×(1-40%)=3%(注:对于银行贷款而言,在不考虑手续费的情况下,可以用简化公式计算税后负债资本成本)。所以,加权平均资本成本=3%×40%+8%×60%=6%
(3)项目的实体现金流量和股权现金流量,如表7-10所示。
表7-10
单位:万元
(4)按照实体现金流量法计算项目的净现值
=236 ×(P/F,6%,l)+222×(P/F,6%,2)+208×(P/F,6%,3)+204 ×(P/F,6%,4)-360
=236×0.9434+222 × 0.8900+208×0.8396+
204×0.7921-360
=222.6424+197.58+174.6368+161.5884-360=396.45(万元)
由于净现值大于0,因此,该项目可行。
(5)按照股权现金流量法计算项目的净现值
=183.6×(P/F,8%,l)+168.672×(P/F,8%,2)+153.696×(P/F,8%,3)+148.672×(P/F,8%,4)-(360-200)
=183.6×0.9259+168.672×0.8573+153.696 ×0.7938+148.672×0.7350-160
=169.9952+144.6025+122.0039+109.2739-160-=385.88(万元)
由于净现值大于0,因此该项目可行。