简答题
财务成本管理
题号 #3299472
当前的无风险报酬率为4%,市场平均报酬率为12%,A项目的预期股权现金流量风险大,其13值为1.5;B项目的预期股权现金流量风险小,其13值为0.75。A、B项目的各年的现金流量与可能使用的现值系数如表8—11所示。
表8—11
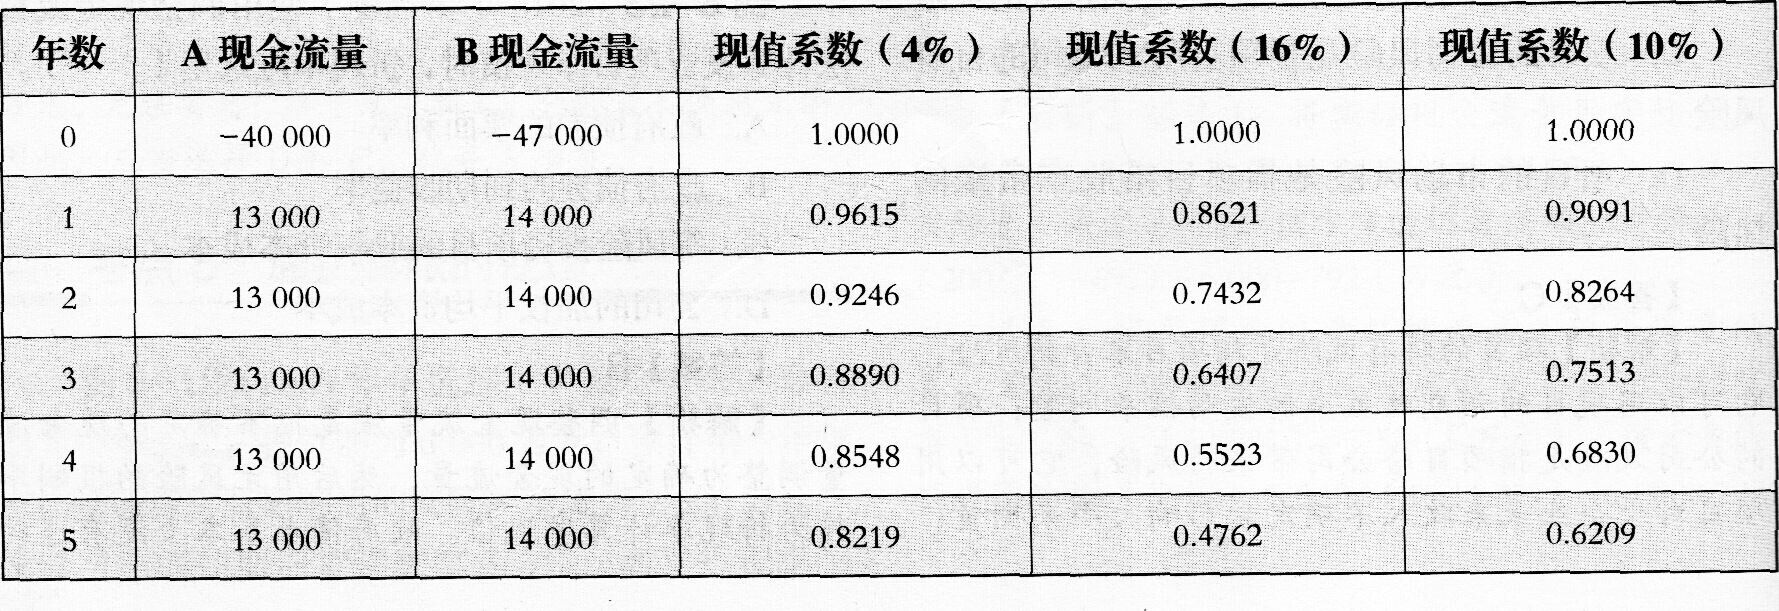
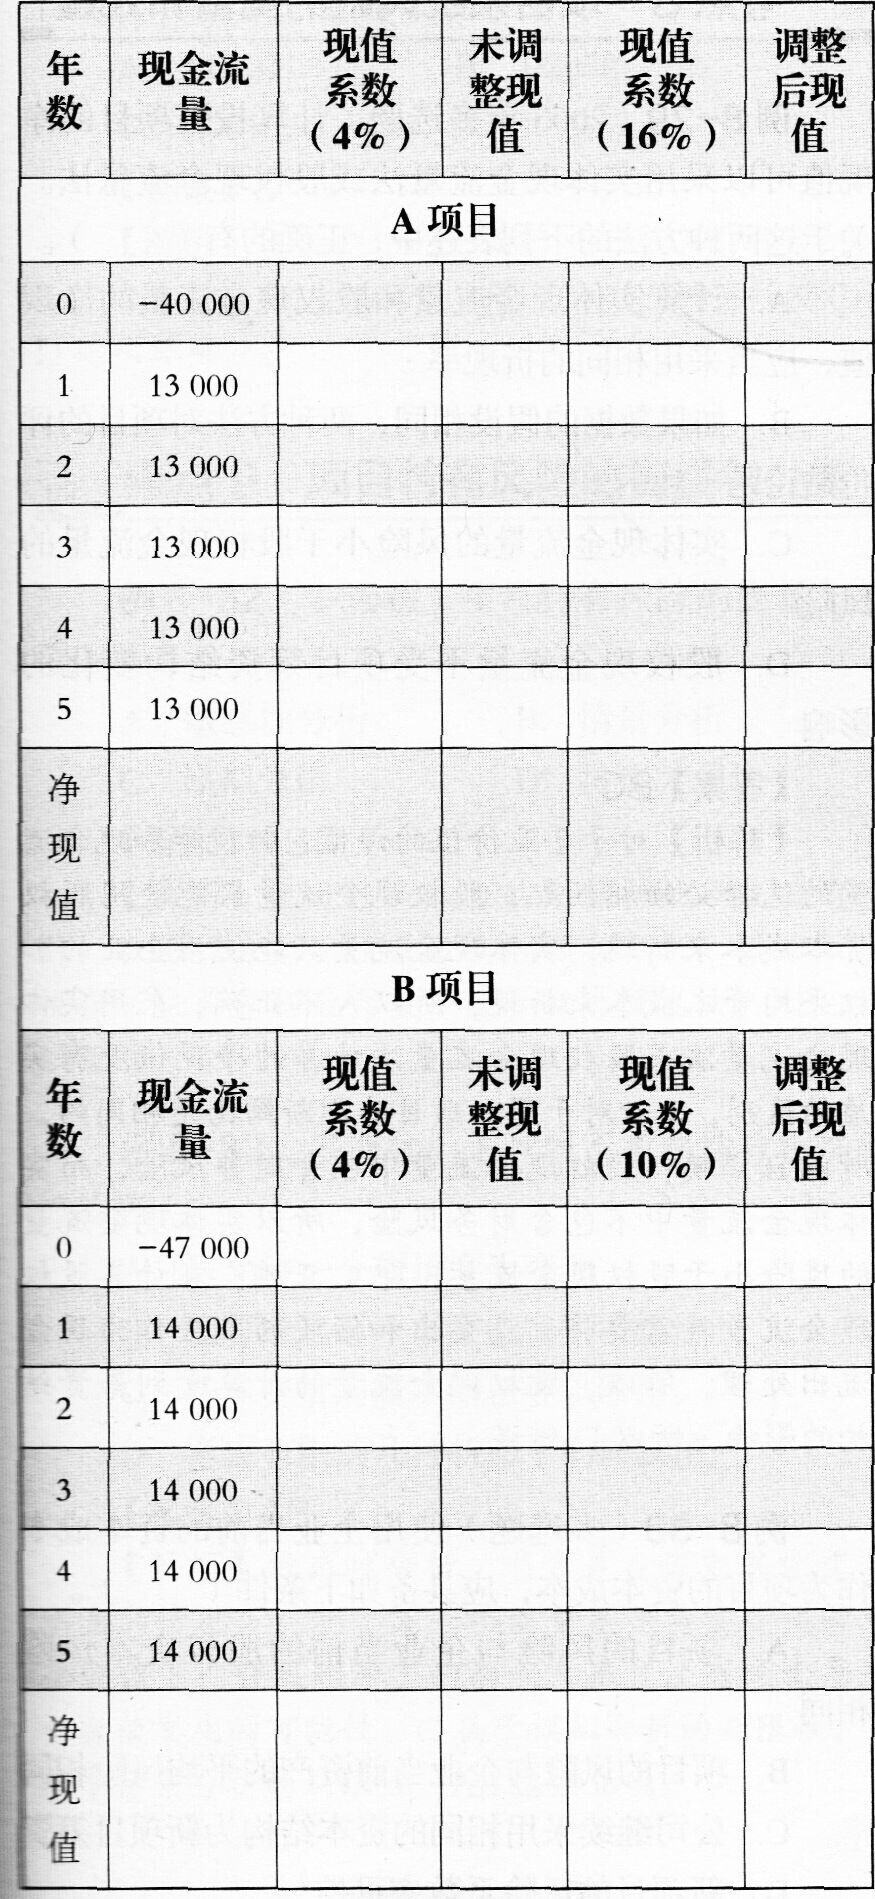
要求:(1)求A、B两个项目的风险调整折现率;(2)分别用无风险报酬率和风险调整折现率,求A、B两个项目每年的现金流量现值和净现值,具体计算结果填入表8—12中,并评价两个项目的优劣。
参考答案
暂无
答案解析
表8—12
B项目的风险调整折现率=无风险报酬率+B系数×(市场平均报酬率一无风险报酬率)=4%+0.75×(12%-4%)=10%
(2)计算与填列结果如表8-13所示:
表8—13
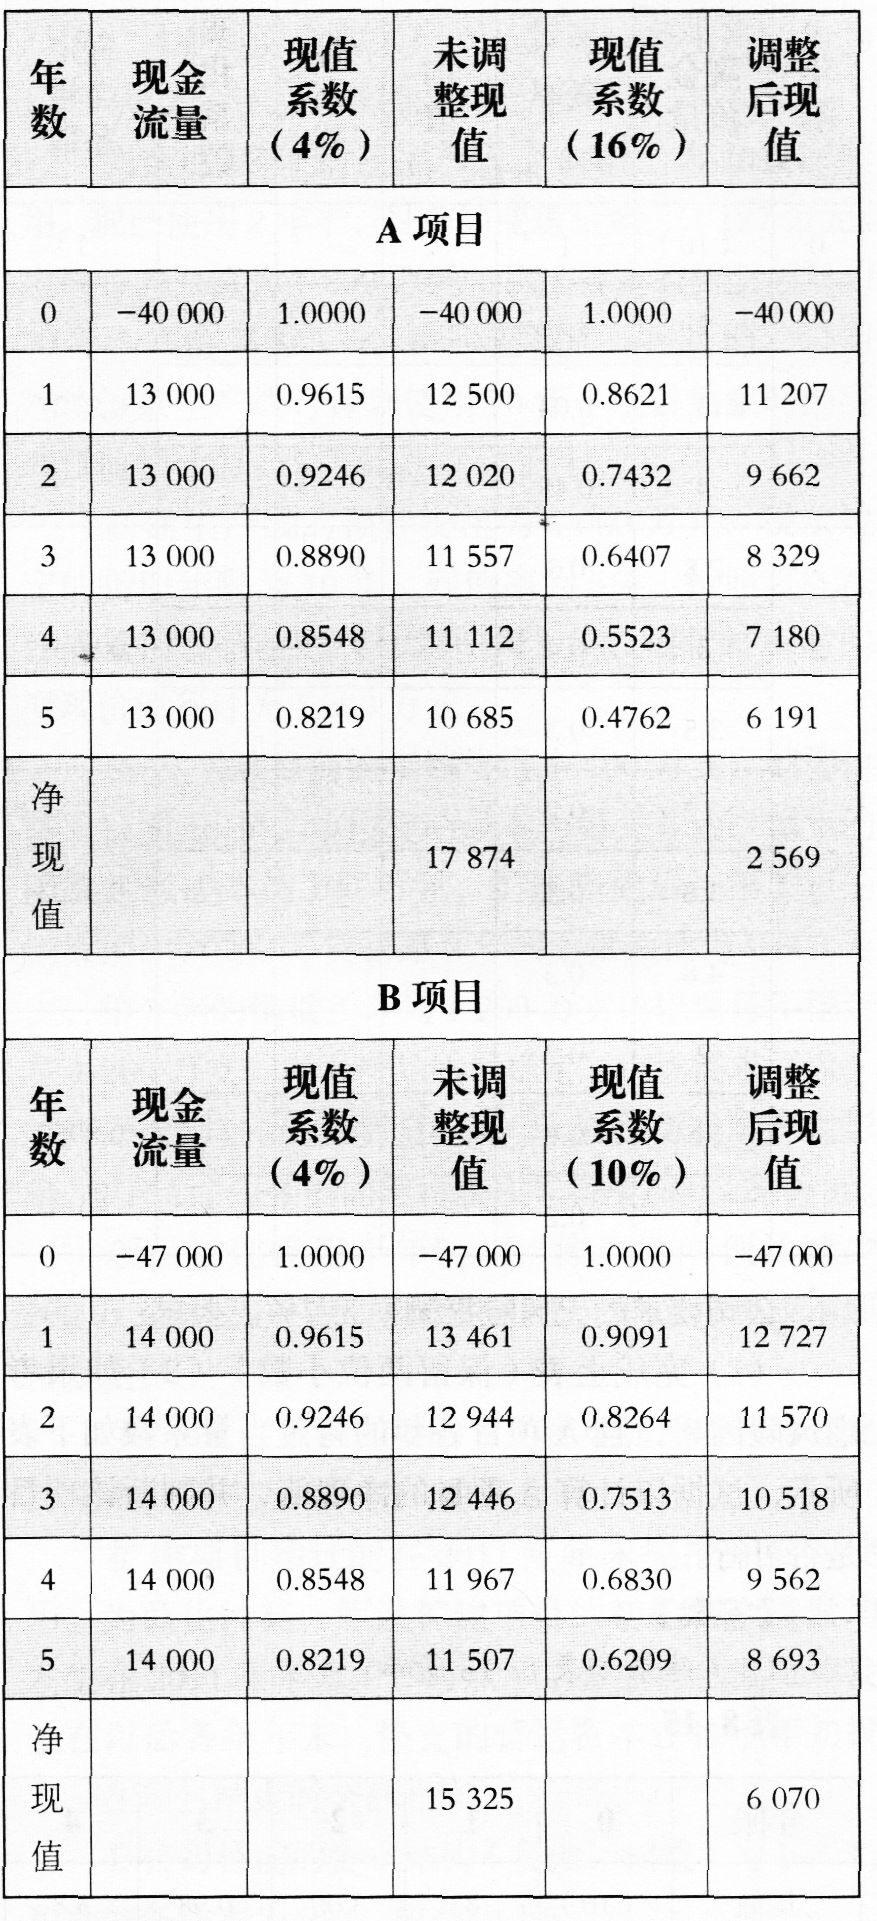
如果不进行折现率调整,两个项目差不多,A项目比较好;调整以后,两个项目有明显差异,B项目要好得多。
(3)缺点:用单一的折现率同时完成风险调整和时间调整,这种方法意味着风险随着时间推移而加大,可能与事实不符,夸大了远期现金流量的风险。
B项目的风险调整折现率=无风险报酬率+B系数×(市场平均报酬率一无风险报酬率)=4%+0.75×(12%-4%)=10%
(2)计算与填列结果如表8-13所示:
表8—13
如果不进行折现率调整,两个项目差不多,A项目比较好;调整以后,两个项目有明显差异,B项目要好得多。
(3)缺点:用单一的折现率同时完成风险调整和时间调整,这种方法意味着风险随着时间推移而加大,可能与事实不符,夸大了远期现金流量的风险。
你可能感兴趣的试题
A.计算实体现金流量和股权现金流量的净现值,应当采用相同的折现率
B.如果数据的假设相同,两种方法对项目的评价结论是一致的
C.实体现金流量的风险小于股权现金流量的风险
D.股权现金流量不受项目筹资结构变化的影响
A.项目的风险与企业当前的股权资本风险相同
B.项目的风险与企业当前资产的平均风险相同
C.公司继续采用相同的资本结构为新项目筹资
D.新项目的风险系数应可控