某企业只生产一种产品,其产品成本计算采用标准成本计算系统,有关资料如下:
(1)单位产品标准成本
表17—2
|
成本项目 |
用量标准 |
价格标准 |
|
直接材料 |
2 5千克/件 |
2元/千克 |
|
直接人工 |
2小时/件 |
4元/小时 |
|
变动制造费用 |
2小时/件 |
1元/小时 |
|
固定制造费用 |
2小时/件 |
0.8元/小时 |
|
生产能量 |
10 000小时 |
|
月初在产品数量 |
500件 |
|
本月投产数量 |
5 000件 |
|
本月完工人库数量 |
4 900件 |
|
月末在产品数量 |
600件 |
|
月初产成品数量 |
400件 |
|
本月销售数量 |
4 600件 |
实际耗用工时l0 000小时;应付生产工人工资42 500元;实际发生变动制造费用l2 500元;实际发生固定制造费用l0 000元。
(4)原材料在生产开始时一次投入,在产品直接材料成本约当产成品的系数为l;除直接材料外的其他费用陆续发生,其在产品约当产成品的系数为0.5。
成本差异采用“结转本期损益法”,在每月末
结转“主营业务成本”账户。
要求:
(1)计算购入原材料时所产生的材料价格差异。(2)计算领用原材料时所产生的材料用量差异。(3)计算本月发生的直接人工效率差异与工资率差异。
(4)计算本月发生的变动制造费用耗费差异和
效率差异。
(5)计算本月发生的固定制造费用耗费差异、
效率差异和闲置能量差异。
(6)填写下列产品成本明细账(见表l7-4)。表17—4
单位:元
|
摘要
|
直接
材料 |
直接
人工 |
变动制
造费用 |
固定制
造费用 |
合
计 |
|
月初 在产 |
|
|
|
|
|
|
本月 发生 |
|
|
|
|
|
|
生产费 用累计 |
|
|
|
|
|
|
月末 完工 |
|
|
|
|
|
|
月末 在产 |
|
|
|
|
|
参考答案
答案解析
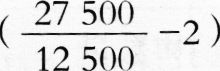 ×12 500=2 500(元)
(2)材料用量差异=(12 750-5 000×2.5)×2=500(元)
(3)本月实际完成约当产量=月末在产品约当产量十本月完工产成品数量一月初在产品约当产量=4 900+600×0.5-500×0.5=4 95( )(件)
直接人工效率差异=(10 000—4 95( )×2)×4=400(元)
直接人工工资率差异=(42 500/10 000-4)×
10 000=2 500(元)
(4)变动制造费用效率差异=(10 000-
4 950×2)×1=100(元)
变动制造费用耗费差异=(12 500/10 000-1)×10 000=2 500(元)
(5)固定制造费用耗费差异=10 000-0.8×10 000=2 000(元)
固定制造费用效率差异=(10000-4 950×2)×0.8=80(元)
固定制造费用闲置能量差异=1000(1×0 8-10 000×0.8=0(元)
(6)直接材料单位产品标准成本=2.5×2=5(元)直接人工单位产品标准成本=2×4=8(元)
变动制造费用单位产品标准成本=2×1=2(元)固定制造费用单位产品标准成本=2×0.8=1.6(元)
单位产品标准成本=5+8+2+1.6=16 6(元)
表l7—5
单位:元
|
摘要 |
直接材料 |
直接人工 |
变动制造费用 |
固定制造费用 |
合计 |
|
月初(在产500件,约当250件)
|
500×5
=2 500 |
250×8
=2000 |
25(1×2
=500 |
250×1.6
=400 |
5 400
|
|
本月(投产5 000件,约当4 950件)
|
5 000× 5
=25 000 |
4 950×8
=39 600 |
4 950×2
=0 900 |
4 950×1.6
=7 920 |
82 420
|
|
生产费用累计 |
27 500 |
41 60O |
I0 400 |
8 320 |
87 820 |
|
月末(完工4 900件)
|
4 900×5
=24 500 |
4 900×8
=39 200 |
4 900×2
=9 800 |
4 900×1 6
=7 840 |
81 340
|
|
月末(在产600件,约当300件)
|
60(1×5
=3 000 |
300×8
=2 400 |
300×2
=600 |
300×1 6
=480 |
6 480
|
月末材料存量=2 500+12 500-12 750=2 250(千克)
月末材料成本=2 250×2-=4 500(元)月末在产品成本=6 480元
月末产成品=400+4 900-4 600=700(件)月末产成品成本=700×l6.6=11 620(元)月末存货总成本=4 500+6 480+11 620=22 600
(元)