简答题
审计
题号 #3307808
注册会计师在审计ABC公司时,使用PPS抽样方法测试ABC公司2010年12 月31日的应收账款余额。
资料-:(1)注册会计师认为在审计过程中,不需要计算抽样总体的标准差,因为PPS运用的是属性抽样原理。(2)假设确定的样本规模为100个,注册会计师采用系统选样方法,选出100个抽样单元,对应的应收账款明细账户为90个。在推断抽样总体中存在的错报时,将样本规模相应调整为90个。
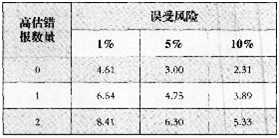
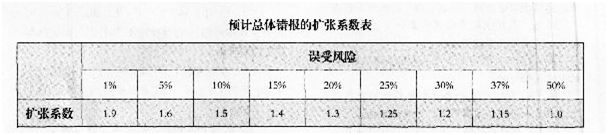
资料二:2010年12月31日ABC公司的应收账款账户余额为6000000元。注册会计师确定的可接受误受风险为5%,可容忍错报为120000元,预计总体错报为30000元。拟测试的应收账款明细账户有100000个。注册会计师在选取样本时采用系统选样法。假设:在样本中发现了2个错报。第一账面金额为2000元的项目有500元的高估错报,第二个账面金额为3000元的项目有1500元的高估错报。附:PPS抽样风险系数表(适用于高估)
要求:(1)根据资料-,逐项指出注册会计师的做法是否正确。如不正确,简要说明理由。
(2)根据资料二,计算样本规模、总体错报上限。
参考答案
暂无
答案解析
(1)事项(1)是正确的。事项(2)是错误的,在PPS抽样中,允许某一实物单元在样本中出现多次,项目尽管只审计-次,但是在统计上仍视为2个样本项目,故样本中项目总数仍然是100个。同时,在PPS抽样中,抽样单元是货币单元,不是实物单元,调整原定样本规模,将会导致无法正确量化抽样结果。
(2)①样本=规模=(总体账面价值×风险系数)/【可容忍错报-(预计总体错报×扩张系数)]‘=(6000000×3.00)/(12011:1)-30000×1.60)=250解析:风险系数是根据高估错报数量为0和可接受的误受风险为5%综合确定的。在确定风险系数时,之所以选择高估错报数量为0,是因为这个是准则指南中的规定,计算样本量的时候是用错报为0对应的风险系数来计算。②t1=1500/3000=0.5
t2=500/2000=0.25基本界限=BV× MF。/n× 1=6000(m× 3.00/250×1=72000(元)
第1个错报增加的错报上限=BV×(MF。-MF,)×t,÷11=6000000×(475-3.00)/250×0.5=21000(元)
第2个错报所增加的错报上限=BV×(MF2-MF,)× t2-n=6000000×(6.30—4.75)/250×0.25=9300(元)总体错报上限---72000+21000+9300=102300(元)
或者:总体错报上限=6000000×3.00/250×1+6000000×(4.75—3.00)/250×0.5+6000000×(6.30—4.75)/250× 0.25=102300(元)
(2)①样本=规模=(总体账面价值×风险系数)/【可容忍错报-(预计总体错报×扩张系数)]‘=(6000000×3.00)/(12011:1)-30000×1.60)=250解析:风险系数是根据高估错报数量为0和可接受的误受风险为5%综合确定的。在确定风险系数时,之所以选择高估错报数量为0,是因为这个是准则指南中的规定,计算样本量的时候是用错报为0对应的风险系数来计算。②t1=1500/3000=0.5
t2=500/2000=0.25基本界限=BV× MF。/n× 1=6000(m× 3.00/250×1=72000(元)
第1个错报增加的错报上限=BV×(MF。-MF,)×t,÷11=6000000×(475-3.00)/250×0.5=21000(元)
第2个错报所增加的错报上限=BV×(MF2-MF,)× t2-n=6000000×(6.30—4.75)/250×0.25=9300(元)总体错报上限---72000+21000+9300=102300(元)
或者:总体错报上限=6000000×3.00/250×1+6000000×(4.75—3.00)/250×0.5+6000000×(6.30—4.75)/250× 0.25=102300(元)
你可能感兴趣的试题
A.记录是指企业可以采取手工或自动的方式来创建各项交易信息
B.记录是指企业可以采取手工或自动的方式对信息系统的数据信息进行编辑、确认、计算、衡量、估价、分析、汇总和调整
C.处理是指信息系统识别并保留交易及事项的相关信息
D.报告是指企业以电子或打印的方式,编制财务报告和其他信息,并运用上述信息来衡量和审查企业的财务业绩及其他方面的职能
A.被审计单位人工控制和自动化控制运用的比例
B.被审计单位对手工控制的依赖程度
C.被审计单位对信息技术的依赖程度
D.被审计单位内部控制运用的效果
A.信息技术运用不改变审计的原则性
B.因为信息系统的设计和运行对审计风险的评价、业务流程和控制的了解、审计工作的执行以及需要收集的审计证据的性质都有直接的影响,所以注册会计师在信息技术环境下审计企业财务报表,必须深入了解企业的信息技术应用范围和性质
C.在信息技术环境下,从业务数据的具体处理过程到财务报表的输出都由计算机按照程序指令完成,数据均保存在磁性介质上,从而影响到审计线索
D.在高度自动化的信息环境中,被审计单位的各项业务活动和相关业务流程引发了新的风险,从而使具体控制活动的性质有所改变