简答题
中级财务管理
题号 #3310653
已知某集团公司下设多个责任中心,有关资料如下:
资料1:
|
指标
|
A投资中心
|
B投资中心
|
C投资中心
|
|
息税前利润(万元)
|
10400
|
15800
|
8450
|
|
营业资产平均占用额(万元)
|
94500
|
145000
|
75500
|
|
规定的最低投资报酬率
|
10%
|
||
资料3:E利润中心的边际贡献为80000元,负责人可控边际贡献为60000元,利润中心部门边际贡献总额为45000元。
资料4:D中心下设了两个成本中心,其中甲成本中心,生产一种产品,预算产量5000件,预算单位成本200元,实际产量6000件,实际成本为1170000元。
要求:
(1)根据资料1计算各个投资中心的下列指标:
①投资报酬率,并据此评价各投资中心的业绩。
②剩余收益,并据此评价各投资中心的业绩。
(2)根据资料2计算D利润中心边际贡献总额、可控边际贡献和部门边际贡献总额。
(3)根据资料3计算E利润中心负责人的可控固定成本以及不可控但应由该利润中心负担的固定成本。
(4)根据资料4计算甲成本中心的预算成本节约额和预算成本节约率。
参考答案
暂无
答案解析
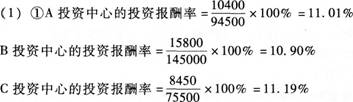
评价:C投资中心业绩最优,A投资中心次之,B投资中心业绩最差。
②A投资中心的剩余收益=10400-94500×10%=950(万元)
B投资中心的剩余收益=15800-145000×10%=1300(万元)
C投资中心的剩余收益=8450-75500×10%=900(万元)
评价:B投资中心业绩最优,A投资中心次之,C投资中心业绩最差。
(2)①利润中心边际贡献总额=52000-25000=27000(元)
②利润中心可控边际贡献=27000-15000=12000(元)
③利润中心部门边际贡献总额=12000-6000=6000(元)
(3)E利润中心负责人可控固定成本=80000-60000=20000(元)
E利润中心负责人不可控但应由该利润中心负担的固定成本=60000-45000=15000(元)
(4)①甲中心预算成本节约额=实际产量预算责任成本-实际责任成本 =200×6000-1170000=30000(元)
②甲中心预算成本节约率=预算成本节约额/实际产量预算责任成本×100%=30000/(200×6000)=2.5%。
你可能感兴趣的试题
2
已知:A、B、C三个企业的相关资料如下:
资料一:A企业历史上现金占用与销售收入之间的关系如下表所示:
资料二:B企业2014年12月31日资产负债表(简表)如下表所示:
该企业2015年的相关预测数据为:销售收入8000万元,新增留存收益40万元;不变现金总额400万元,每元销售收入占用变动现金0.05元,其他与销售收入变化有关的资产负债表项目预测数据如下表所示:
资料三:C企业2014年末总股本为120万股(每股面值1元),该年利息费用为200万元,假定该部分利息费用在2015年保持不变,预计2015年销售收入为6000万元,预计息税前利润与销售收入的比率为12%。该企业决定于2015年初从外部筹集资金340万元。具体筹资方案有两个:
方案1:发行普通股股票40万股,发行价每股8.5元。2014年每股股利(D。)为0.5元,预计股利增长率为5%。
方案2:发行债券340万元,票面利率10%,适用的企业所得税税率为25%。
假定上述两方案的筹资费用均忽略不计。
要求:
(1)根据资料一,运用高低点法测算A企业的下列指标:
①每元销售收入占用变动现金;(计算结果保留三位小数)
②销售收入占用不变现金总额。
(2)根据资料二为B企业完成下列任务:
①按步骤建立总资金需求模型;
②测算2015年资金需求总量;
③测算2015年外部筹资量。
(3)根据资料三为C企业完成下列任务:
①计算2015年预计息税前利润;
②计算每股收益无差别点息税前利润;
③根据每股收益无差别点法做出最优筹资方案决策,并说明理由;
④计算方案1增发新股的资本成本。
资料一:A企业历史上现金占用与销售收入之间的关系如下表所示:
现金与销售收入变化情况表 单位:万元
|
年度
|
销售收入
|
现金占用
|
|
2009
|
4080
|
272
|
|
2010
|
4000
|
280
|
|
2011
|
4320
|
276
|
|
2012
|
4440
|
284
|
|
2013
|
4600
|
292
|
|
2014
|
4800
|
300
|
B企业资产负债表(简表)
2014年12月31日 单位:万元
|
资产
|
金额
|
负债和所有者权益
|
金额
|
|
现金
|
300
|
应付票据
|
600
|
|
应收账款
|
900
|
应付账款
|
300
|
|
存货
|
1800
|
短期借款
|
1100
|
|
固定资产
|
1800
|
公司债券
|
1000
|
|
|
|
实收资本
|
1200
|
|
|
|
留存收益
|
600
|
|
资产合计
|
4800
|
负债和所有者权益合计
|
4800
|
其他项目与销售收入变化情况表
|
项目
|
年度不变资金(a)(万元)
|
每元销售收入所需变动资金(b)(元)
|
|
应收账款
|
228
|
0.14
|
|
存货
|
600
|
0.25
|
|
固定资产
|
1800
|
O
|
|
应付票据
|
120
|
0.1
|
|
应付账款
|
156
|
0.O3
|
方案1:发行普通股股票40万股,发行价每股8.5元。2014年每股股利(D。)为0.5元,预计股利增长率为5%。
方案2:发行债券340万元,票面利率10%,适用的企业所得税税率为25%。
假定上述两方案的筹资费用均忽略不计。
要求:
(1)根据资料一,运用高低点法测算A企业的下列指标:
①每元销售收入占用变动现金;(计算结果保留三位小数)
②销售收入占用不变现金总额。
(2)根据资料二为B企业完成下列任务:
①按步骤建立总资金需求模型;
②测算2015年资金需求总量;
③测算2015年外部筹资量。
(3)根据资料三为C企业完成下列任务:
①计算2015年预计息税前利润;
②计算每股收益无差别点息税前利润;
③根据每股收益无差别点法做出最优筹资方案决策,并说明理由;
④计算方案1增发新股的资本成本。