单选题 会计
题号 #3311095

甲公司持有乙公司35%的股权,采用权益法核算。2012年12月31日该项长期股权投资的账面价值为1300万元。此外,甲公司还有一笔金额为500万元的应收乙公司的长期债权,该项债权没有明确的清收计划,且在可预见的未来期问不准备收回。乙公司2013年发生净亏损5000万元。取得投资时被投资单位各项资产和负债的公允价值等于账面价值,双方采用的会计政策、会计期间相同,且投资双方未发生任何内部交易。假定投资企业无需承担额外损失弥补义务,不考虑其他因素,则甲公司2013年应确认的投资损失是(  )万元。

进入在线模考

参考答案

D

答案解析

甲公司2013年应承担的投资损失=5000×35%=1750(万元),其中冲减长期股权投资并确认投资损失1300万元,冲减长期应收款并确投资损失450万元,合计确认投资损失=1300+450=1750(万元)。

你可能感兴趣的试题

A.被投资单位以资本公积转增资本
B.被投资单位宣告分派投资前的现金股利
C.投资单位期末计提长期股权投资减值准备
D.被投资单位接受资产捐赠的当时
E.被投资单位实现净利润
2 要求:根据下述资料,不考虑其他因素,回答下列问题。
XYZ公司在2009年度完成了一笔企业合并交易:
(1)2009年1月1日,XYZ公司以715万元的货币资金和自身权益工具l000万股普通股作为合并对价支付给ABC公司的原股东,取得了ABC公司60%的股权。ABC公司与XYZ公司是非同一控制下的两家独立的公司。XYZ公司普通股每股面值为1元,合并日每股公允价为2.5元。为发行股票,XYZ公司支付股票发行费用80万元。另外,还发生评估审计等中介费用20万元,已用银行存款付讫。
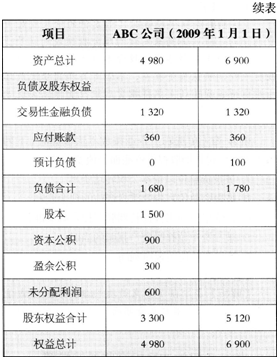
(2)购买日ABC公司的资产、负债情况如下表:
 
 
假定上述资产负债表中ABC公司的未分配利润中含有2008年度实现净利润350万元尚未分配股利;ABC公司购买13的存货至2009年末已全部对外销售;至2009年末,应收账款按购买13评估确认的金额收回,评估确认的坏账已核销;2009年初,ABC公司固定资产和无形资产尚可使用年限均为10年。ABC公司购买日形成的或有负债,为ABC公司产品质量诉讼形成的。购买日法院尚未对上述案件作出判决,在向法院了解情况并向法律顾问咨询后,ABC公司判断该产品质量诉讼案件发生赔偿损失的可能性为50%,但如果败诉赔偿金额为100万元。2009年12月13,法院对ABC公司产品质量诉讼案件作出判决,判决ABC败诉赔偿损失为100万元。假定XYZ公司、ABC公司在合并前后采用相同的会计政策,发出存货采用先进先出法核算,固定资产、无形资产采用直线法计提折旧和摊销。
购买13,将ABC公司的账面价值调整为公允价值时,对合并所有者权益的影响为(  )。
A.1820万元
B.1920万元
C.2020万元
D.0
A.长期股权投资的初始投资成本为3235万元
B.合并报表中应确认的商誉为163万元
C.ABC公司调整后的净利润不需要在个别报表净利润的基础上,对应收账款账面价值和公允价值间的差额100万元进行调整
D.ABC公司调整后的净利润需要在个别报表净利润的基础上,加上法院判决赔偿损失100万元

找试题 · 找答案 · 找资料 在线模考