单选题
会计
题号 #3315532
要求:阅读材料回答下列问题:
A上市公司于2012年9月30日通过定向增发本企业普通股对B企业进行合并,取得B企业100%股权。假定不考虑所得税影响,A公司及B企业合并前简化资产负债表如下表所示。A公司及B企业合并前资产负债表(单位万元)
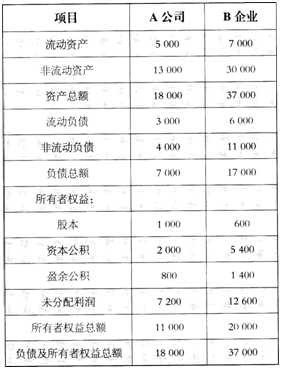
其他资料:
(1)2012年9月13,A公司通过定向增发本企业普通股,以2.5股换1股的比例自B企业股东处取得了B企业全部股权。A公司共发行了1 500万股普通股取得B企业全部600万股普通股。
(2)A公司每股普通股在2012年9月30日的公允价值为16元,B企业每股普通股当13的公允价值为40元。A公司、B企业每股普通股的面值为1元。
(3)2012年9月30日,A公司除非流动资产公允价值为15000万元以外,其他资产、负债项目的公允价值与其账面价值相同。
(4)假定A公司与B企业在合并前不存在任何关联方关系。
2012年9月30日合并财务报表中确认的商誉为( )万元。
参考答案
C
答案解析
A公司在该项合并中向B企业原股东增发了1500万股普通股,合并后B企业原股东持有A公司的股权比例为60%(1500/2500),如果假定B企业发行本企业普通股在合并后主体享有同样的股权比例.则B企业应'-3发行的普通股股数为400万股(600—60%一600),其公允价值为16000万元(400 X 40).企业合并成本为16000万元;商誉=16000一[11000+(15000—13000)]-3000(万元)。
你可能感兴趣的试题
A.数量为2500万股,金额为1000万元
B.数量为1000万股,金额为1000万元
C.数量为2500万股,金额为2500万元
D.数量为2500万股,金额为600万元
A.甲公司为法律上的子公司,乙公司为法律上的母公司
B.合并报表中,乙公司的资产和负债应以其合并时的公允价值计量并时的公允价值计量
C.合并后乙公司原股东持有甲公司股权的比例为60%
D.购买日合并报表中的留存收益反映的是甲公司合并前的留存收益