简答题
中级财务管理
题号 #3316749
某公司是一家上市公司,相关资料如下:
资料一:2012年12月31日的资产负债表如下:
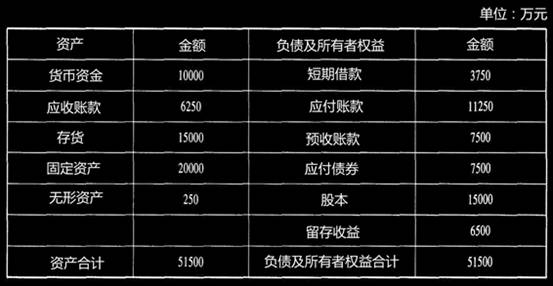
该公司2012年的销售收入为62 500万元,销售净利率为12%,股利支付率为50%。
资料二:经测算,2013年该公司销售收入将达到
75 000万元,销售净利率和股利支付率不变,无形资产也不相应增加。经分析,流动资产项目与流动负债项目(短期借款除外)随销售收人同比例增减。
资料三:该公司201 3年有一项固定资产投资计划,投资额为2 200万元,各年预计净现金流量为: NCF0=-2 200万元; NCF1-4=300万元; NCF5-9=400万元; NCF10=600万元;该公司设定的折现率为10%。
资料四:该公司决定于2013年1月1日公开发行债券,面值1 000万元,票面利率10%,期限为10年,每年年末付息。公司确定的发行价为1 100元,筹资费率为2%。假设该公司适用的所得税税率为25%。
要求:
(1)根据资料一计算2012年的产权比率。
(2)根据资料一、二、三计算:①2012年年末敏感资产占营业收入的百分比;②2012年年末敏感负债占营业收入的百分比;③2013年需要增加的资金数额;④2013年对外筹资数额。
(3)根据资料三计算固定资产投资项目的净现值。
(4)根据资料四计算2013年发行债券的资金成本(运用一般模式)。
参考答案
暂无
答案解析
(1)负债合计=3 750+11 250+7 500+7 500
=30 000(万元)
股东权益合计=15 000+6 500=21 500(万元)
产权比率=30 000/21 500=139.53%
(2)
①敏感资产销售百分比
=(10 000+6 250+15 000/62 500×100%=50%
②敏感负债销售百分比
=(11 250+7 500)/62 500×100%=30%
③需要增加的资金数额
=2 200+(75 000-62 500)×(50%-30%)=4 700(万元)
④留存收益增加提供的资金
=75 000×12%×(1-50%)=4 500(万元)
外部筹资额=4 700-4 500=200(万元)
(3)净现值
=300×(P/A,10%,4)+400×[(P/A,10%,9)-(P/A,10%,4)]+600×(P/F,10%,10)-2 200
=300×3.1699+400×(5.7590-3.1699)+600×0.3855-2 200
=17.91(万元)
(4)债券的资金成本
=1 000×10%×(1-25%)/[1 100×(1-2%)]
=6.96%
=30 000(万元)
股东权益合计=15 000+6 500=21 500(万元)
产权比率=30 000/21 500=139.53%
(2)
①敏感资产销售百分比
=(10 000+6 250+15 000/62 500×100%=50%
②敏感负债销售百分比
=(11 250+7 500)/62 500×100%=30%
③需要增加的资金数额
=2 200+(75 000-62 500)×(50%-30%)=4 700(万元)
④留存收益增加提供的资金
=75 000×12%×(1-50%)=4 500(万元)
外部筹资额=4 700-4 500=200(万元)
(3)净现值
=300×(P/A,10%,4)+400×[(P/A,10%,9)-(P/A,10%,4)]+600×(P/F,10%,10)-2 200
=300×3.1699+400×(5.7590-3.1699)+600×0.3855-2 200
=17.91(万元)
(4)债券的资金成本
=1 000×10%×(1-25%)/[1 100×(1-2%)]
=6.96%