Ⅰ. 土建工程
某单层建筑部分设计如图所示6.Ⅰ.1。墙体除注明外均为240mm厚,轴线位于墙中。外墙采用50mm厚聚苯板保温。层高均为3.6米。客厅地面构造做法:素土夯实,60mm厚C10混凝土垫层,20mm厚1∶2水泥砂浆抹面压光。门窗表见表6.Ⅰ.1某承包商拟投标此项工程,并根据本企业的管理水平确定管理费率为12%(以工料机为基数计算),利润率和风险系数为4.5%(以工料机和管理费为基数计算)。
问题:
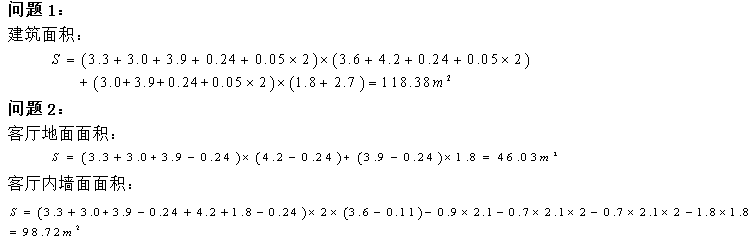
⑴依据《建筑工程建筑面积计算规范》(GB/T50353)的规定,计算建筑面积。
⑵依据《房屋建筑与装饰工程计量规范》(GB50500-2013),计算客厅地面工程量及其内墙面抹灰工程量。
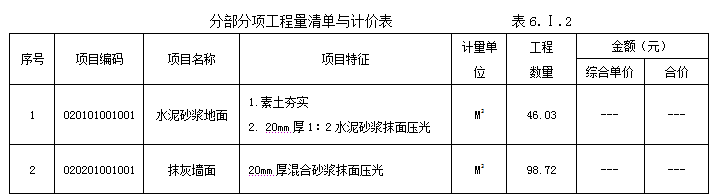
⑶依据《房屋建筑与装饰工程计量规范》(GB50500-2013),编制卧室地面、墙面工程的分部分项工程量清单,填入表6.Ⅰ.2“分部分项工程量清单与计价表” (项目编码:水泥砂浆地面020101001、抹灰墙面020201001)。
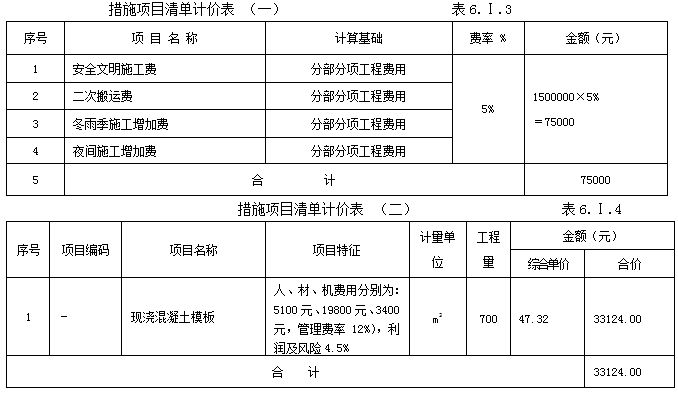
⑷假设分部分项工程费用合计为150万元,按照招标人措施项目清单与计价表,投标人根据施工方案要求,预计可能发生以下费用:
①现浇混凝土模板工程量约700㎡,预计人、材、机费用分别:5100元、19800元、3400元;
②措施费中安全文明施工费、二次搬运费、冬雨季施工费、夜间施工费,按分部分项工程费用合计的5%计取。
依据上述条件和《房屋建筑与装饰工程计量规范》(GB50500-2013)的规定,计算并编制该工程的措施项目清单计价表(一)6.Ⅰ.3、措施项目清单计价表(二)6.Ⅰ.4。
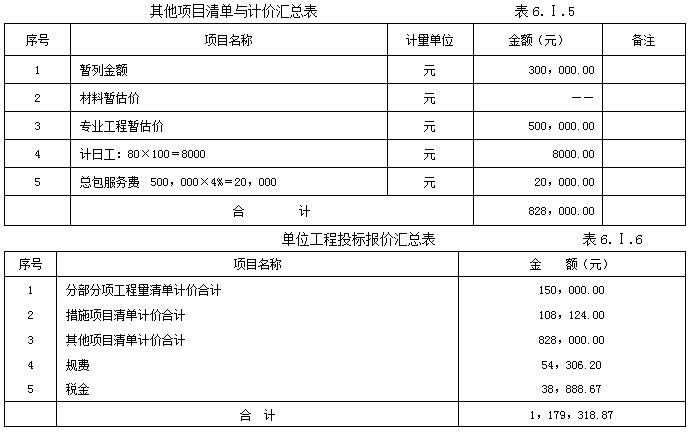
⑸有关其他项目清单:暂列金额300,000元,材料暂估价中包括:钢筋200,000元、大理石400元/㎡,专业工程暂估价500,000元(总包服务费可按4%计取),计日工80工日,编制其他项目清单与计价汇总表6.Ⅰ.5。若现行规费与税金分别按5%、3.41%计取,编制单位工程投标报价汇总表6.Ⅰ.6。(计日工的综合单价为100元)


参考答案
答案解析
问题3:
问题4:
问题5:
你可能感兴趣的试题
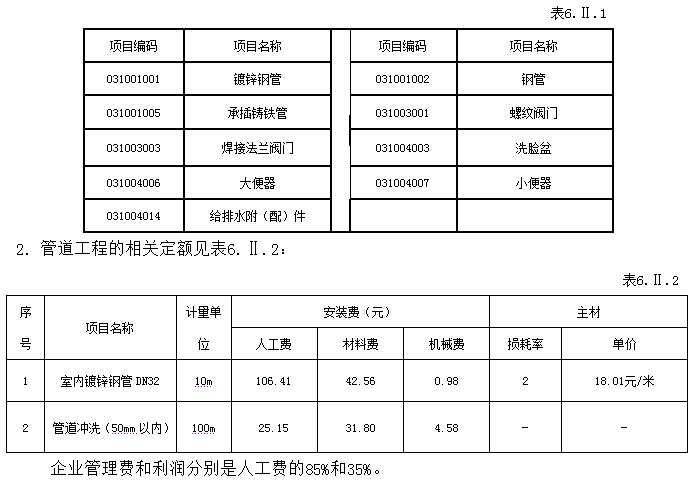
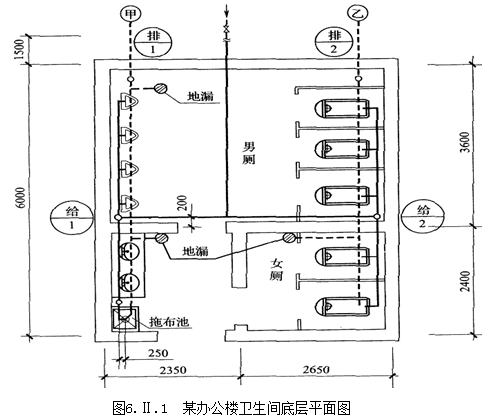
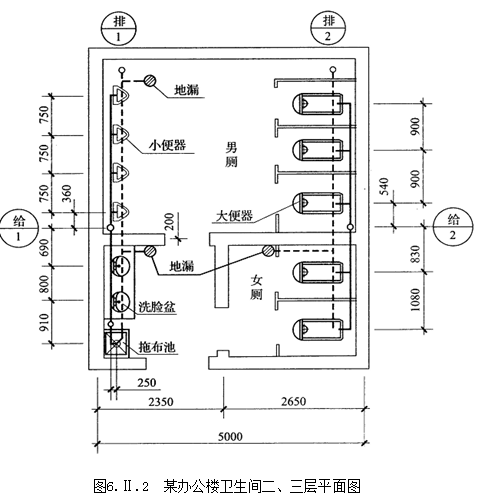
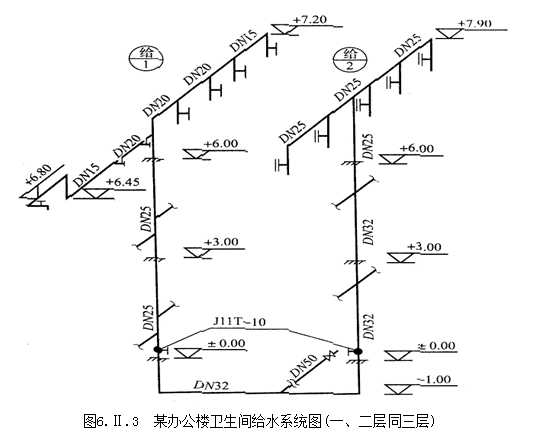
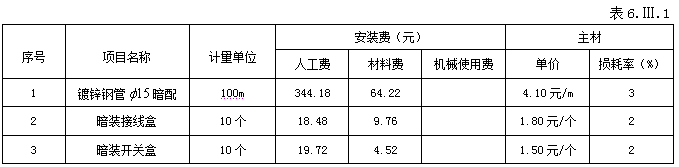
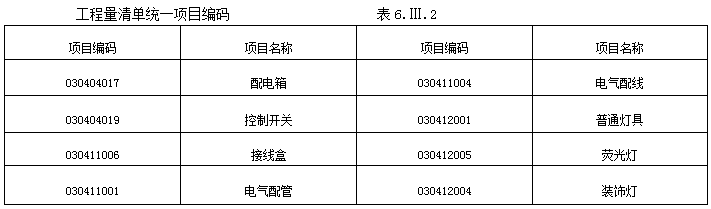
 暗配的清单工程量为50m,其余条件不变,依据上述相关定额计算分析镀锌钢管
 暗配项目的综合单价,并编制“工程量清单综合单价分析表” 6.Ⅲ.4。
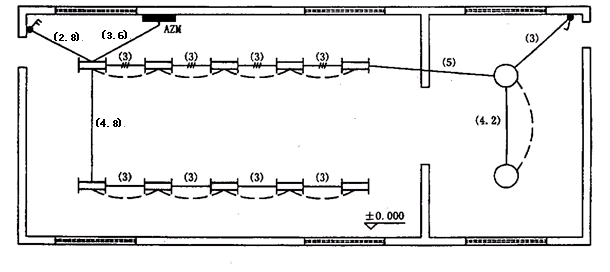
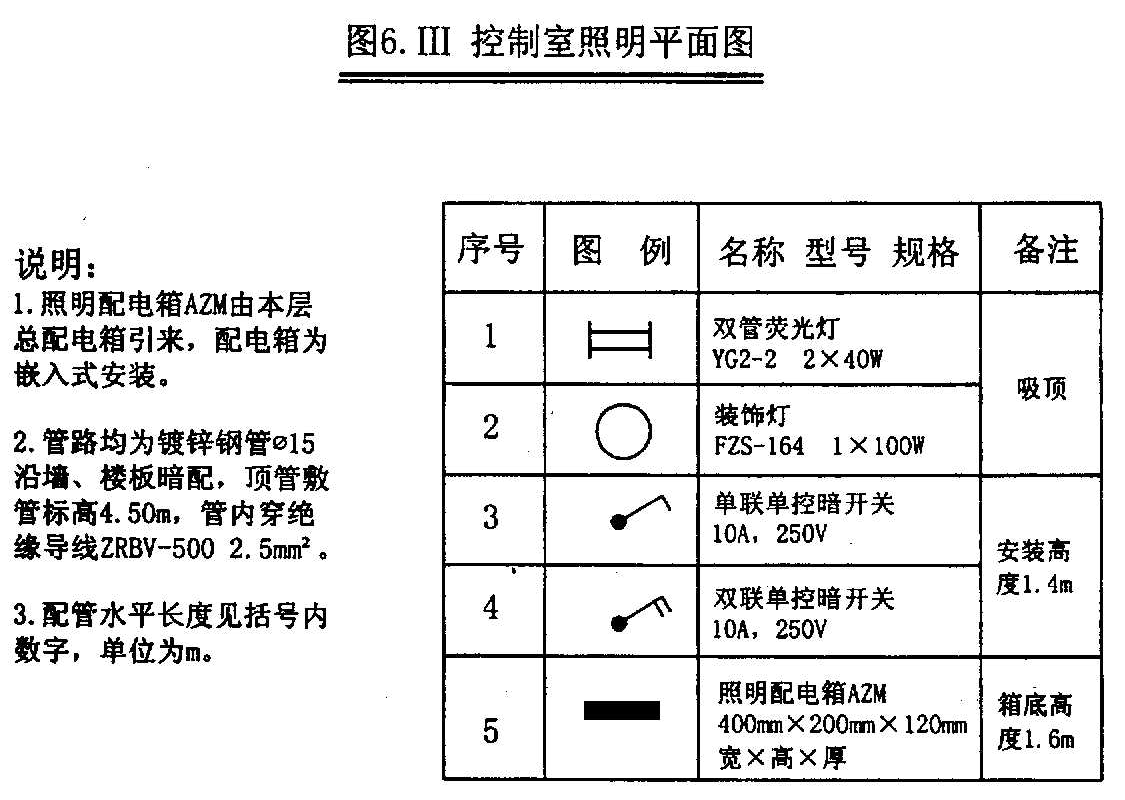
表1.1-1建设项目资金投入、收益及成本单位:万元
|
序号 |
年份 项目\ |
1 |
2 |
3 |
4 |
5~10 |
|
|
|
|
自有资金部分 |
3000 |
1500 |
|
|
|
|
1 |
建设投资 |
贷款(不含贷款利息) |
|
4500 |
|
|
|
|
|
|
自有资金部分 |
|
|
400 |
|
|
|
2 |
流动资金 |
贷款 |
|
|
100 |
500 |
|
|
3 |
年销售量(万吨) |
|
|
0.8 |
1.0 |
1.1 |
|
|
4 |
年经营成本 |
|
|
4200 |
4600 |
5000 |
|
第7年的单位可变成本为1725万元。固定资产余值为0。所得税税率为15%。问题:
1.计算无形资产摊销费。
2.计算建设期贷款利息。
3.编制投资现金流量表,把结果填入表1.1.2中。
4.计算项目流动资金利息。
5.计算第7年的产量盈亏平衡点(保留两位小数)和单价盈亏平衡点(取整),分析项目盈利能力和抗风险能力。
(表中数字按四舍五入取整)
表1.1-2投资现金流量表
|
序号 |
\\期间 项目\ \ |
合计 |
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9 |
10 |
|
1 |
现金流入 |
|
|
|
|
|
|
|
|
|
|
|
|
1.1 |
经营收入 |
|
|
|
|
|
|
|
|
|
|
|
|
1.2 |
补贴收入 |
|
|
|
|
|
|
|
|
|
|
|
|
1.3 |
回收固定资产余值 |
|
|
|
|
|
|
|
|
|
|
|
|
1.4 |
回收流动资金 |
|
|
|
|
|
|
|
|
|
|
|
|
1.5 |
其他 |
|
|
|
|
|
|
|
|
|
|
|
|
2 |
现金流出 |
|
|
|
|
|
|
|
|
|
|
|
|
2.1 |
建设投资 (不含建设期利息) |
|
|
|
|
|
|
|
|
|
|
|
|
2.2 |
流动资金 |
|
|
|
|
|
|
|
|
|
|
|
|
2.3 |
经营成本 |
|
|
|
|
|
|
|
|
|
|
|
|
2.4 |
经营税金及附加 |
|
|
|
|
|
|
|
|
|
|
|
|
2.5 |
维持运营投资 |
|
|
|
|
|
|
|
|
|
|
|
|
2.6 |
其他现金流出 |
|
|
|
|
|
|
|
|
|
|
|
|
3 |
所得税前净现金 |
|
|
|
|
|
|
|
|
|
|
|
|
4 |
累计所得税前净现金 |
|
|
|
|
|
|
|
|
|
|
|
|
5 |
调整所得税 |
|
|
|
|
|
|
|
|
|
|
|
|
6 |
所得税后净现金 |
|
|
|
|
|
|
|
|
|
|
|
|
7 |
累计所得税后净现金 |
|
|
|
|
|
|
|
|
|
|
|