简答题
中级会计实务
题号 #3374682
甲公司为增值税一般纳税企业,该企业购进固定资产相关的增值税额可以抵扣.适用的增值税税率为17%。甲公司2010年至2013年与固定资产有关的业务资料如下:
(1)2010年11月1日,甲公司以自营方式建造一条生产线。购入工程物资,取得的增值税专用发票上注明的价款为2200万元,增值税额为374万元;发生保险费78万元,款项均以银行存款支付;工程物资已经入库。
(2)2010年11月15日,甲公司开始以自营方式建造该生产线。工程领用工程物资2278万元。安装期间领用生产用原材料实际成本为100万元.发生安装工人薪酬70.4万元,没有发生其他相关税费。该原材料未计提存货跌价准备。工程建造过程中,由于非正常原因造成部分毁损,该部分工程实际成本为50万元(不考虑增值税问题),未计提在建工程减值准备;应从保险公司收取赔偿款10万元,该赔偿款尚未收到。工程达到预定可使用状态前进行试运转,领用生产用原材料实际成本为20万元。未对该批原材料计提存货跌价准备。工程试运转生产的产品完工转为库存商品,该库存商品的估计售价(不含增值税)为40万元。
(3)2010年12月31日,该生产线达到预定可使用状态,当日投入使用。该生产线预计使用年限为6年,预计净残值为26.4万元,采用直线法计提折旧。
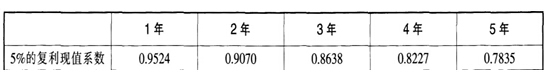
(4)2011年12月31日,甲公司在对该生产线进行检查时发现其已经发生减值。甲公司预计该生产线在未来4年内每年产生的现金流量净额分别为200万元、300万元、400万元、600万元,2016年产生的现金流量净额以及该生产线使用寿命结束时处置形成的现金流量净额合计为400万元;假定按照5%的折现率和相应期间的时间价值系数计算该生产线未来现金流量的现值;该生产线的公允价值减去处置费用后的净额为500万元。
已知部分时间价值系数如下:
(5)2012年1月1日,该生产线的预计尚可使用年限为5年,预计净残值为25.12万元,采用直线法计提折旧。
(6)2012年6月30日,甲公司采用出包方式对该生产线进行改良。当日,该生产线停止使用,开始进行改良。在改良过程中,甲公司以银行存款支付工程总价款253.88万元,被替换部分的账面价值为10万元。
(7)2012年8月20日,改良工程完工验收合格并于当日投入使用,预计尚可使用年限为8年,预计净残值为20万元,采用直线法计提折旧。2012年12月31日,该生产线未发生减值。
(8)2013年4月20日,甲公司与丁公司达成协议,将该固定资产出售给丁公司,价款为2000万元,增值税税率为17%。2013年4月30日,甲公司与丁公司办理完毕财产移交手续,开出增值税发票并收到价款,不考虑其他相关税费。
要求:
(1)编制2010年11月1日购入一批工程物资的会计分录。
(2)编制2010年建造生产线的有关会计分录。
(3)编制2010年12月31日该生产线达到预定可使用状态的会计分录。
(4)计算2011年度该生产线计提的折旧额。
(5)计算2011年12月31日该生产线的可收回金额。
(6)计算2011年12月31日该生产线应计提的固定资产减值准备金额。并编制相应的会计分录。
(7)计算2012年度该生产线改良前计提的折旧额。
(8)编制2012年6月30日该生产线转入改良时的会计分录。
(9)计算2012年8月20日改良工程达到预定可使用状态后该生产线的成本。
(10)计算2012年度该生产线改良后计提的折旧额。
(11)编制2013年4月30日与出售该生产线相关的会计分录。(金额单位以万元表示)
参考答案
暂无
答案解析
(1)借:工程物资(2200+78)2278
应交税费——应交增值税(进项税额)374
贷:银行存款2652
(2)借:在建工程2448.4
贷:工程物资2278
原材料100
应付职工薪酬70.4
借:营业外支出40
其他应收款10
贷:在建工程50
借:在建工程20
贷:原材料20
借:库存商品40
贷:在建工程40
(3)借:固定资产(2278+100+70.4-50+20-40)2378.4
贷:在建工程2378.4
(4)2011年折旧额=(2378.4-26.4)/6=392(万元)
(5)①未来现金流量现值=200×O.9524+300×0.9070+400×0.8638+600×0.8227+400×0.7835=1615.12(万元)。
②公允价值减去处置费用后的净额为1500万元,所以,该生产线可收回金额为1615.12万元。
(6)应计提减值准备金额=(2378.4-392)-1615.12:371.28(万元)
借:资产减值损失371.28
贷:固定资产减值准备371.28
(7)2012年改良前计提的折旧额=(1615.12-25.12)/5×1/2:159(万元)
(8)借:在建工程1456.12
累计折旧(392+159)551
固定资产减值准备371.28
贷:固定资产2378.4
(9)生产线成本=1456.12+253.88-10=1700(万元)
(10)2012年改良后应计提折旧额=(1700—20)/8)<4/12=70(万元)
(11)账面价值=1700-70×2=1560(万元)
借:固定资产清理(1700-70×2)1560
累计折旧140
贷:固定资产1700
借:银行存款2340
贷:固定资产清理1560
应交税费——应交增值税(销项税额)(2000×17%)340
营业外收入440
应交税费——应交增值税(进项税额)374
贷:银行存款2652
(2)借:在建工程2448.4
贷:工程物资2278
原材料100
应付职工薪酬70.4
借:营业外支出40
其他应收款10
贷:在建工程50
借:在建工程20
贷:原材料20
借:库存商品40
贷:在建工程40
(3)借:固定资产(2278+100+70.4-50+20-40)2378.4
贷:在建工程2378.4
(4)2011年折旧额=(2378.4-26.4)/6=392(万元)
(5)①未来现金流量现值=200×O.9524+300×0.9070+400×0.8638+600×0.8227+400×0.7835=1615.12(万元)。
②公允价值减去处置费用后的净额为1500万元,所以,该生产线可收回金额为1615.12万元。
(6)应计提减值准备金额=(2378.4-392)-1615.12:371.28(万元)
借:资产减值损失371.28
贷:固定资产减值准备371.28
(7)2012年改良前计提的折旧额=(1615.12-25.12)/5×1/2:159(万元)
(8)借:在建工程1456.12
累计折旧(392+159)551
固定资产减值准备371.28
贷:固定资产2378.4
(9)生产线成本=1456.12+253.88-10=1700(万元)
(10)2012年改良后应计提折旧额=(1700—20)/8)<4/12=70(万元)
(11)账面价值=1700-70×2=1560(万元)
借:固定资产清理(1700-70×2)1560
累计折旧140
贷:固定资产1700
借:银行存款2340
贷:固定资产清理1560
应交税费——应交增值税(销项税额)(2000×17%)340
营业外收入440