简答题
中级财务管理
题号 #3375758
D公司为一家上市公司,已公布的公司2010年财务报告显示,该公司2010年净资产收益率为4.8%,较2009年大幅降低,引起了市场各方的广泛关注,为此,某财务分析师详细搜集了D公司2009和2010年的有关财务指标,如下表所示:
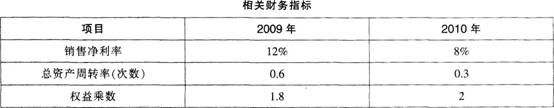
要求:
(1)计算D公司2009年净资产收益率。
(2)计算D公司2010年与2009年净资产收益率的差异。
(3)利用因素分析法依次测算销售净利率、总资产周转率和权益乘数的变动对D公司2010年净资产收益率下降的影响。
参考答案
暂无
答案解析
【答案】
(1)2009年净资产收益率=12%×0.6×1.8=12.96%
(2)2010年净资产收益率与2009年净资产收益率的差异=4.8%-12.96%=-8.16%
(3)销售净利率变动的影响=(8%-12%)×0.6×1.8=-4.32%
总资产周转率变动的影n1自=8%×(0.3-0.6)×1.8=-4.32%
权益乘数变动的影响=8%×0.3×(2-1.8)=0.48%
(1)2009年净资产收益率=12%×0.6×1.8=12.96%
(2)2010年净资产收益率与2009年净资产收益率的差异=4.8%-12.96%=-8.16%
(3)销售净利率变动的影响=(8%-12%)×0.6×1.8=-4.32%
总资产周转率变动的影n1自=8%×(0.3-0.6)×1.8=-4.32%
权益乘数变动的影响=8%×0.3×(2-1.8)=0.48%
你可能感兴趣的试题

A.解聘
B.接收
C.股票期权
D.绩效股