简答题
税法
题号 #3407675
张女士为A市甲超市财务管理人员,她从2014年1月份开始建立家庭消费电子账,6月份从甲超市购买了下列商品。
(1)粉底液一盒,支出400元。
(2)白酒1 000克,支出640元。
(3)食品支出1 010元,其中:
橄榄油2 500克,支出400元;
淀粉1 000克,支出10元;
新鲜蔬菜50千克,支出600元。
同时她对部分商品的供货渠道和价格进行了追溯,主要数据如下:
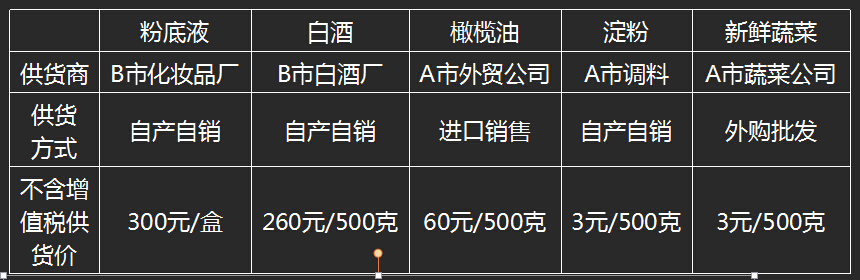
(其他相关资料:化妆品的消费税率为30%,白酒消费税20%加0.5元/500克)
根据上述资料,计算回答下列问题,
每问需计算初合计数。
(1)计算甲超市销售给张女士粉底液的增值税销项税额。
(2)计算甲超市销售给张女士白酒的增值税销项税额。
(3)计算甲超市销售给张女士食品的增值税销项税额。
(4)计算张女士购买粉底液支出中包含的消费税税额,并确定消费税的纳税人和纳税地点。
(5)计算张女士购买白酒支出中包含的消费税税额,并确定消费税的纳税人和纳税地点。
参考答案
暂无
答案解析
析:3项增值税问的都是:增值税销项税额, 所以,这个计算题不算复杂。
析:计算“销项税额”,关键计算销售额,因为:“销项税额”= 销售额×税率。
此题中的销售额,都是“含税销售额”, 计算时需用“除税公式”
析:1.甲超市销售给张女士粉底液的增值税销项税额=400÷(1+17%)×17%=58.12(元)
析:“400”:粉底液单价400元,含税;
析: 2.甲超市销售给张女士白酒的增值税销项税额=640÷(1+17%)×17%=92.99(元)
析:“640”:白酒单价640元,含税;
析:3.甲超市销售给张女士食品的增值税销项税额=400÷(1+13%)×13%+10÷(1+17%)×17%
=47.47(元)
析:甲超市销售给张女士食品稍微复杂:
食品支出1 010元,(即超市的收入)
其中:
橄榄油2 500克,支出400元;
淀粉1 000克,支出10元;
析:橄榄油2 500克,支出400元:适用税率13%,
析:淀粉1 000克,支出10元:
淀粉不属于农产品范围,适用17%税率,
见教材P51第八段。
析:新鲜蔬菜50千克,支出600元:
新鲜蔬菜自2012年1月1日起,
经国务院批准,免征蔬菜流通环节增值税。
其中:批发、零售都免征。
所以,无需计算。
这是本题难点,可能不清楚。
新鲜蔬菜50千克,支出600元。
析:计算“销项税额”,关键计算销售额,因为:“销项税额”= 销售额×税率。
此题中的销售额,都是“含税销售额”, 计算时需用“除税公式”
析:1.甲超市销售给张女士粉底液的增值税销项税额=400÷(1+17%)×17%=58.12(元)
析:“400”:粉底液单价400元,含税;
析: 2.甲超市销售给张女士白酒的增值税销项税额=640÷(1+17%)×17%=92.99(元)
析:“640”:白酒单价640元,含税;
析:3.甲超市销售给张女士食品的增值税销项税额=400÷(1+13%)×13%+10÷(1+17%)×17%
=47.47(元)
析:甲超市销售给张女士食品稍微复杂:
食品支出1 010元,(即超市的收入)
其中:
橄榄油2 500克,支出400元;
淀粉1 000克,支出10元;
析:橄榄油2 500克,支出400元:适用税率13%,
析:淀粉1 000克,支出10元:
淀粉不属于农产品范围,适用17%税率,
见教材P51第八段。
析:新鲜蔬菜50千克,支出600元:
新鲜蔬菜自2012年1月1日起,
经国务院批准,免征蔬菜流通环节增值税。
其中:批发、零售都免征。
所以,无需计算。
这是本题难点,可能不清楚。
新鲜蔬菜50千克,支出600元。