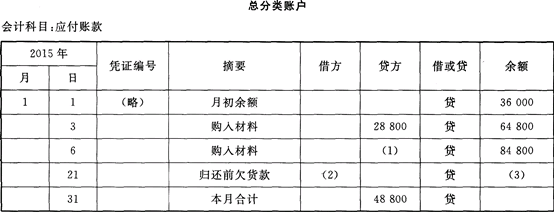
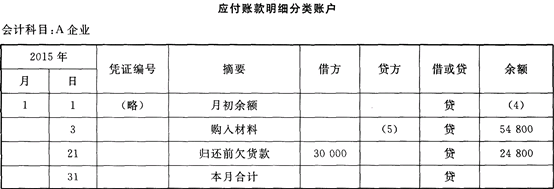
判断题 会计基础 题号 #3435591 公允价值变动损益包括企业交易性金额资产、交易性金额负债公允价值变动形成的损益,不包括采用公允价值模式计量的投资性房地产的公允价值变动形成损益。( ) 收起答案及解析 进入在线模考 参考答案 0 答案解析 暂无解析 你可能感兴趣的试题 1 2013年12月20日,甲公司购入一台不需要安装即可投入使用的生产设备,取得的增值税专用发票上注明的设备价款为30000元,增值税税额为5100元,上述款项以银行存款支付。 该生产设备采用年限平均法计提折旧,预计可使用10年,预计报废时的净残值为固定资产原价的2%。 2015年12月5日,甲公司因产品转型将上述设备出售给乙公司,开具的增值税专用发票上注明的价款为21000元,增值税税额为3570元,已通过银行收回价款。 甲公司为增值税一般纳税人,假定不考虑除增值税以外的其他税费,不考虑减值因素。 要求: (1)编制甲公司购人设备的会计分录。 (2)编制甲公司计提2014年度折旧的会计分录。 (3)编制甲公司出售设备转入清理时的会计分录。 (4)编制甲公司出售设备收回价款时的会计分录。 (5)编制甲公司结转设备处置净损益的会计分录。 (1) (2) (3) (4) (5) 查看解析 → 2 甲企业2015年1月发生的经济业务及登记的总分类账和明细分类账如下。 要求:根据资料、总分类账和明细分类账的钩稽关系,将总分类账和明细分类账中空缺的数字填上。 (1)3日,向A企业购入甲材料800千克,单价22元,价款17600元;购入乙材料700千克,单价16元,价款11 200元。货物已验收入库,款项尚未支付(不考虑增值税,下同)。 (2)6日,向B企业购入丙材料1000千克,单价20元,货物已验收入库,款项尚未支付。 (3)12日,生产车间为生产产品领用材料,其中领用甲材料1200千克,单价22元;领用乙材料1100千克,单价16元。 (4)21日,向A企业偿还前欠货款30000元,向B企业偿还前欠货款10000元,用银行存款支付。 (5)25日,向A企业购入乙材料1100千克,单价16元,价款已用银行存款支付,货物同时验收入库。 要求:请填写完成上表括号中的数据。 (1)(2)(3)(4)(5) 查看解析 → 3 下列不属于会计中期的是( )。 A.月度B.季度C.半年度D.年度 查看解析 →