单选题 中级财务管理
题号 #3436320

某企业正在编制第4季度的直接材料消耗与采购预算,预计直接材料的期初存量为l000千克,本期生产消耗量为3500千克,期末存量为800千克;材料采购单价为每千克25元,企业每个季度的材料采购货款有30%当季付清,其余50%在下季付清,还有20%在再下季度付清。该企业第3季度末材料采购成本为90000元,第2季度材料采购成本为80000元,则第4季度 “应付账款”期末余额预计为(  )元。

进入在线模考

参考答案

D

答案解析

第4季度采购量=3500+800-1000=3300(千克),采购金额=3300×25=82500(元),
“应付账款”期末余额=82500×70%+90000×20%=75750(元)
你可能感兴趣的试题

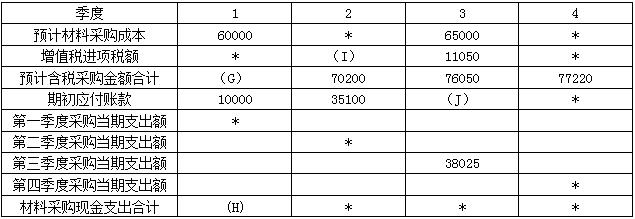
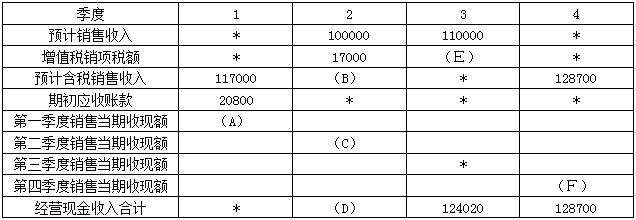
2 C公司为一般纳税人,购销业务适用的增值税税率为17%,只生产一种产品。相关预算资料如下:
资料一:预计每个季度实现的销售收入(含增值税)均以赊销方式售出,其中60%在本季度内收到现金,其余40%要到下一季度收讫,假定不考虑坏账因素。部分与销售预算有关的数据如下表所示:

说明:上表中“*”表示省略的数据。
资料二:预计每个季度所需要的直接材料(含增值税)均以赊购方式采购,其中50%于本季度内支付现金,其余50%需要到下个季度付讫,假定不存在应付账款到期现金支付能力不足的问题。部分与直接材料采购预算有关的数据如表所示:

说明:上表中“*”表示省略的数据。
资料三:预计公司的年变动制造费用预算总额为200000元,年预算工时为40000小时,其中第1季度工时为8000小时,第2季度工时为9000小时,第3季度工时为11000小时,第4季度工时为12000小时,年固定制造费用总额为360000元,其中折旧费用为120000元。

要求:
(1)根据资料一确定该表中用字母表示的数值(不需要列示计算过程)。
(2)根据资料二确定该表中用字母表示的数值(不需要列示计算过程)。
(3)根据资料一和资料二,计算预算年度应收账款和应付账款的年末余额。
(4)根据资料三计算预算的变动制造费用分配率,填写表中空缺部分的数据。
A.发行股票
B.发行债券
C.吸收直接投资
D.融资租赁
找试题 · 找答案 · 找资料 在线模考