简答题 审计
题号 #3450158

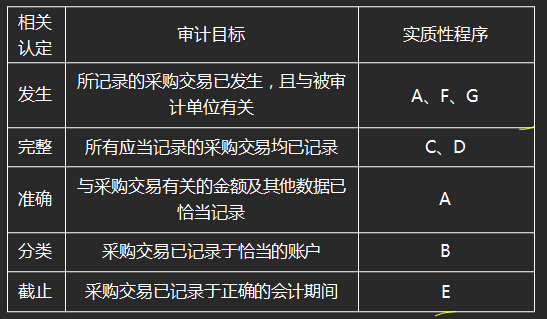
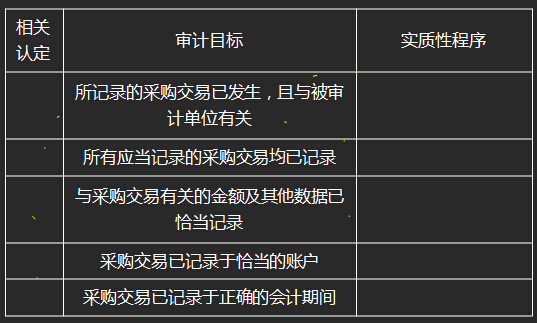
注册会计师通常依据各类交易、账户余额和列报的相关认定确定审计目标,根据审计目标设计审计程序。以下列举了注册会计师对采购交易审计目标的部分实质性程序。 A.将采购明细账中记录的交易同购货发票、验收单和其他证明文件比较。 B.根据购货发票反映的内容,比较会计科目表上的分类。 C.从购货发票追查至采购明细账。 D.从验收单追查至采购明细账。
E.将验收单和购货发票上的日期与采购明细账中的日期进行比较。 F.检查购货发票、验收单、订货单和请购单的合理性和真实性。 G.追查存货的采购至存货永续盘存记录。 要求:请根据下表中给出的审计目标,指出对应的相关认定;针对每一审计目标,选择相应的实质性程序(一项实质性程序可能对应一项或多项审计目标,每一审计目标可能选择一项或多项实质性程序)。请将财务报表相关认定及选择的实质性程序字母序号填入下表中。   
进入在线模考

参考答案

暂无

答案解析

你可能感兴趣的试题

1 甲公司主要从事小型电子消费品的生产和销售。A注册会计师负责审计甲公司20×8年度财务报表。
资料一: 
A注册会计师在审计工作底稿中记录了所了解的甲公司情况及其环境,部分内容摘录如下: 
(1)20×8年初,甲公司董事会决定将每月薪酬发放日由当月最后1日推迟到次月5日,同时将员工薪酬水平平均上调10%。甲公司20×8年员工队伍基本稳定。
(2)20×8年下半年,受金融衍生品投资失败的影响,甲公司主要竞争对手之一的乙公司(非甲公司的关联公司)及其下属全资子公司——丙公司均陷入财务困境。为取得丙公司的机器设备,甲公司于20×8年8月31日与乙公司签订协议,以1亿元购入其所持丙公司的全部股权。按照协议约定,丙公司于20×8年9月30日遣散了全部员工,并向甲公司移交了全部资产和负债。甲公司于20×8年10月将丙公司的全部机器设备和存货转移到甲公司下属生产基地,并对设备进行了重新组合安装,同时向丙公司派出新的管理团队和员工,丙公司转而负责甲公司部分产品的销售。
(3)20×8年9月1日,甲公司与丁公司签订协议,自当月起,由丁公司为甲公司于20×8年第4季度投放市场的一款新产品----A产品提供为期12个月的广告服务。甲公司于20×8年9月1日向丁公司预付6个月基本广告服务费,每月10万元。另外,按照协议约定,甲公司于每月末按当月A产品销售收入的5%向丁公司另行支付追加广告服务费。
(4)自20×8年11月起,甲公司将主要产品交货方式由在甲公司仓库交货,改为运至客户指定交货地点交客户签收,但客户需承担甲公司因此而发生运费的80%。
(5)20×8年末,有网民称甲公司B产品含有较高的有害化学成分,会对消费者健康造成不良影响,甲公司随即发表声明,表示B产品有害化学成分含量没有超出现行安全标准,并公布了国家有关部门的检测报告。但大部分网络调查显示,仍有超过半数的网民对B产品安全性表示忧虑。
资料二: 
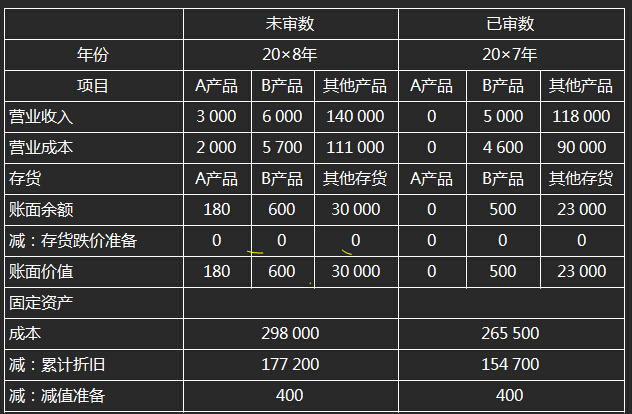
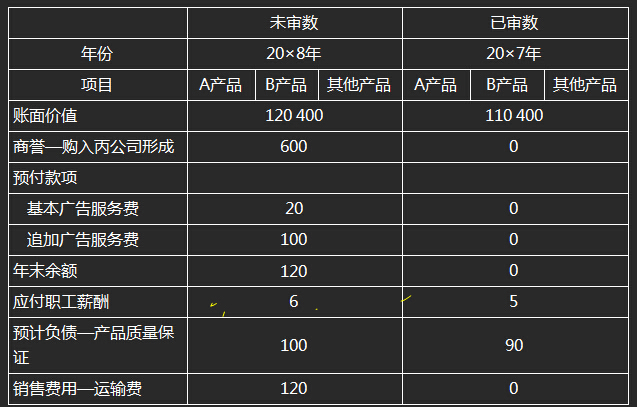
A注册会计师在审计工作底搞中记录了所获取的甲公司合并财务数据,部分内容摘录如下: 
(金额单位:万元)


资料三: 
A注册会计师在审计作低稿中记录了实施的相关实质性程序,部分内容摘录如下: 
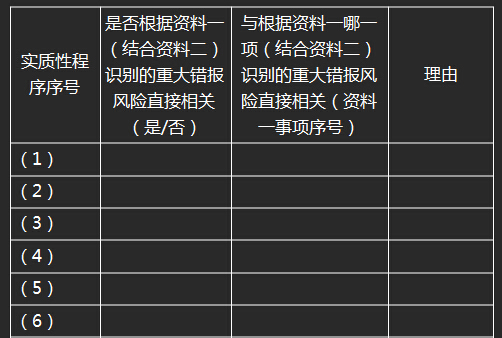
(1)根据不同类别员工的薪酬标准和平均人数,估算20×8年度应计提的员工薪酬,与20×8年度实际计提的金额进行比较。
(2)检查丙公司向甲公司移交实物资产的交接手续是否完备。
(3)计算年末存货的可变现净值(包括资产负债表日后销售情况),与存货账面价值比较,检查存货跌价准备的计提是否充分。
(4)根据A产品的实际销售收入,估算20×8年度应向丁公司的支付的追加广告服务费,并与20×8年度向丁公司实际支付的追加广告服务费进行比较。
(5)从20×8年度营业收入明细账中抽取一定数量的销售记录,检查入账日期、品名、数量、金额等是否与销售发票、产成品出库单、客户签收记录和记账凭证一致。 
(6)根据20×8年销货运费记录,估算20×8年就应由甲公司承担的运费,与20×8年实际承担的运费进行比较。 
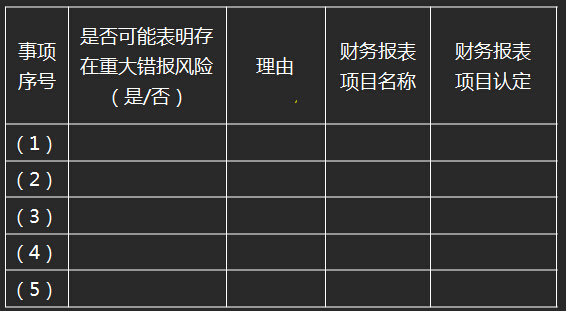
要求: (1)针对资料一(1)至(5)项,结合资料二,假定不考虑其他条件,逐项指出资料一所列事项是否可能表明存在重大错报风险。如果认为存在,简要说明理由,并说明该风险主要与哪些账务报表项目(仅限于营业收入、营业成本、存货、固定资产、商誉、预付款项、应付职工薪酬、预计负债和销售费用)的哪些认定相关。将答案直接填入答题卷的相应表格内。

(2)针对资料(三)(1)至(6)项实质性程序,假定不考虑其他条件,逐项指出上述实质性程序与根据资料一(结合资料二)识别的重大错报风险是否直接相关。如果直接相关,指出与根据资料一哪一项(结合资料二)识别的重大错报风险直接相关,并简要说明理由,将答案直接填入答题卷的相应表格内。
2 长江股份有限公司(以下简称“长江公司”) 系一家A股上市公司。2010年末股本7亿元。经营范围:制造、销售大型设备及其配件等。2010年末纳入合并报表范围的子公司5家。
主要财务指标:截止2010年12月31日,资产总额为50亿元,负债总额为20亿元,所有者权益30亿元;2010年度主营业务收入25亿元、利润总额1.3亿元、净利润1.4亿元。
长江公司系ABC事务所常年客户,已连续审计了4个年度,注册会计师对2010年报出具了标准无保留意见审计报告,签字注册会计师为甲(签字年限3年)、乙(签字年限3年)。2010年度财务报表审计业务项目组成员共8人,审计工时50天,审计收费60万元。
由注册会计师甲担任审计长江公司2010年度的财务报表的集团项目合伙人。相关资料如下:
资料一:甲注册会计师了解和测试了与银行存款相关的内控,并将控制风险评估为低水平,对财务报表不重要且与之相关的重大错报风险很低。银行存款有2个零余额账户和1个在本期内注销的账户,因此甲注册会计师决定不对这些项目实施函证程序,甲注册会计师在与长江公司管理层沟通时也说明了这些理由。
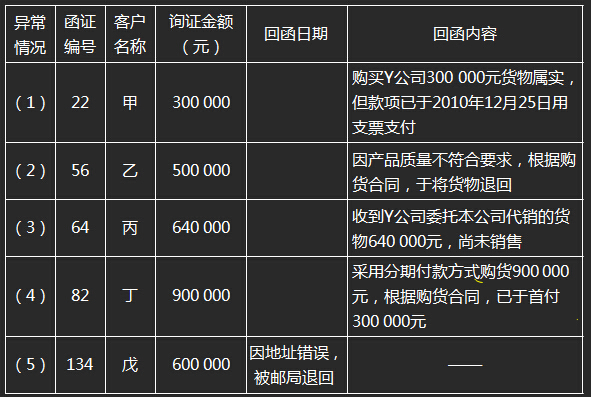
资料二:注册会计师甲了解和测试了与应收账款相关的内控,并将控制风险评估为高水平。注册会计师甲取得2010年12月31日的应收账款明细表,并于2011年1月15日采用积极式函证方式对所有重要客户寄发了询证函。ACPA将与函证结果相关的重要异常情况汇总于下表:

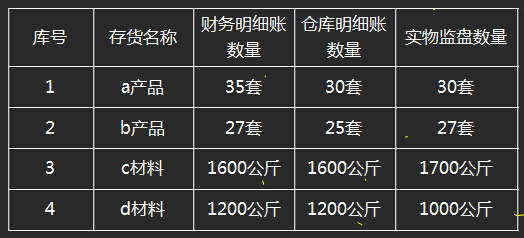
资料三:在对长江公司2010年12月31日在存货进行监盘时,注册会计师甲发现部分存货的财务明细账、仓库明细账、实物监盘三者的数量不一致,相关资料如下:

资料四:在对长江公司2010年12月31日在存货进行监盘时,注册会计师甲发现下列情形:
1.一批大型设备无法亲临现场进行监盘。
2.因大雪,天气恶劣无法前往盘点现场对设备的配件进行监盘。
3.储存于仓库中的新产品涉及企业商业秘密,出于保密无法进行监盘。
4.子公司生产用的危害性物质气体。
5.制造、销售大型设备的原料在运输途中无法亲临现场进行监盘。   
6.子公司的大型设备由外地的注册会计师在2011年2月26日聘任进行监盘。
要求:
1.针对资料一,请问注册会计师甲所实施的审计程序是否恰当?在审计工作底稿中如何记录?
2.针对资料二的各种异常情况,请问注册会计师甲应分别相应实施哪些重要审计程序?
3.针对资料三
(1)根据监盘结果,假定不考虑舞弊以及财务明细账串户登记、仓库明细账串户登记的情况,逐项分析存货数量差异可能存在的主要原因。
(2)针对存货的财务明细账数量与实物监盘数量不一致情况,简要说明应当实施哪些必要的审计程序。
4. 根据资料四,注册会计师甲对这些情形可供执行的替代程序有哪些?
A.复杂衍生金融工具的计价
B.存货的可变现净值
C.收入确认
D.应付账款的完整性
找试题 · 找答案 · 找资料 在线模考