单选题 审计
题号 #3454022

下列有关书面声明作用的说法中,A注册会计师认为正确的是( )。

进入在线模考

参考答案

C

答案解析

233网校名师答案:C
233网校答案解析:书面声明不能代替或减少注册会计师应当获取的其他证据,也不能减轻注册会计师的责任。
你可能感兴趣的试题

2 U会计师事务所的A和B注册会计师接受指派,于2011年3月5日至15日对X公司2010年度财务报表实施了外勤审计工作,并按约定于3月20日(财务报表批准日)完成全部审计工作、提交审计报告。A和B注册会计师确定的X公司财务报表层的重要性水平为235万元。其他相关资料如下:
资料一:
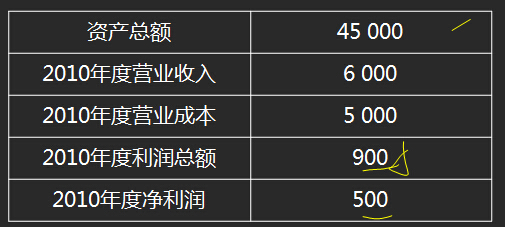
X股份有限公司是一家注册资本为30 000万元的制造业企业,主要经营小型机电产品的生产与销售。该公司未经审计的财务报表列示的主要财务资料如下(货币单位:万元)。

资料二 :A和B注册会计师在审计过程中发现了以下事项和情况:
(1)2011年1月9日,X公司因2009年10月为E公司的一年期的750万元借款提供担保而受到连带赔偿的诉讼,索赔的借款本息合计金额为800万元。2011年3月12日,法院判决E公司和X公司分别赔偿债权人200万元和600万元。对此,X公司已接受判决,并作为财务报表日后事项在2010年财务报表附注中进行了披露。
(2)2011年2月6日,X公司原材料仓库失火,造成其生产必需且市场上供不应求的关键原材料毁损2 400万元,因火灾原因尚在调查中,X公司未作会计处理。为避免对正常生产造成重大影响和不能按销售合同期限向主要客户供货,X公司采购部门已采取应急预案采购买此种原材料,但至3月20日仍未购得该材料。
(3) X公司为建造新的生产基地,于2010年1月1日按面值发行了期限为5年、年利率5.5%、到期还本付息的公司债券3 500万元,并按规定进行了处理(债券发行费用可忽略不计),但因在办理土地使用权转让手续时与当地居民产生了纠纷,至2010年12月31日为止,生产基地间不仅尚未开工,甚至难以确定今后能否开工。年底,X公司尚未对该笔债券业务计提利息(不考虑时间价值)。
资料三 :A和B注册会计师在审查应付账款、存货及投资项目时,在部分业务上未能实施原定的函证及监盘程序。具体情况为:
(1)为证实应收F公司的60万元货款的真实性,注册会计师先后两次向F公司发函但均未得到回函。在外勤审计工作即将结束时,A和B注册会计师以检查与此笔销售业务的相关文件作为函证的替代程序,但X公司除了销售合同、销售发票副本以外,无法向注册会计师提供其他证据;
(2) X公司应于2010年末向设在太平洋对岸某国的销售分公司运送金额为1 600万元的商品,但因承担运输的货轮遭遇台风而未能按约定时间到达,导致U会计师事务所委托的该国某会计师事务所无法代为实施实地监盘程序。但A和B注册会计师已通过销售合同、发货凭证和航运公司的回函何有关保险合同等证据证实了2010年12月1日离岸时所装运的商品及其数量。
资料四:
A和B注册会计师还对X公司根据×国财务报告编制基础编制的另一套财务报表实施了审计并发表了审计意见;除对财务报表执行审计外,A和B注册会计师还承担法律法规要求的其他报告责任,且决定在审计报告中履行其他报告责任。
要求:
(1)请单独考虑资料二中的每个事项,指出注册会计师是否需要向X公司提出审计建议。需要调整财务报表的,请列出调整分录,并指出在X公司不接受建议的情况下,注册会计师应出具何种类型的审计报告。
(2)单独针对资料三中陈述的每个情况,指出在注册会计师实施了所述的审计程序后审计范围是否仍然受到限制。在此基础上,代A和B注册会计师针对每种情况单独确定审计意见的类型,并简要说明理由。
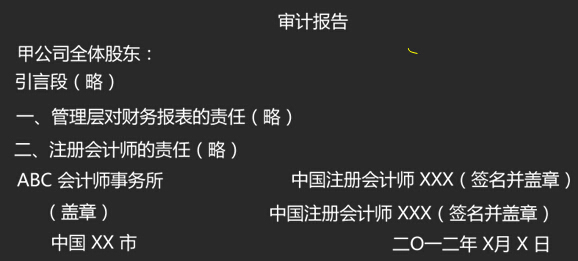
(3)假定只存在资料二中第(2)个事项和资料三中第(2)个情况,并且X公司接受了注册会计师的审计建议(如果有)。考虑资料四,请代A和B注册会计师续写下列审计报告:
要求:                                  审计报告
X股份有限公司全体股东:
    一、对财务报表出具的审计报告
    我们审计了后附的X股份有限公司(以下简称X公司)财务报表,包括2010年12月31日的资产负债表,2010年度的利润表、现金流量表和股东权益变动表以及财务报表附注。
    (一)管理层对财务报表的责任
    (略)
    (二)注册会计师的责任
    (略)
要求:                                  审计报告
X股份有限公司全体股东:
    一、对财务报表出具的审计报告
    我们审计了后附的X股份有限公司(以下简称X公司)财务报表,包括2010年12月31日的资产负债表,2010年度的利润表、现金流量表和股东权益变动表以及财务报表附注。
    (一)管理层对财务报表的责任(略)
    (二)注册会计师的责任(略)
U会计师事务所                                   中国注册会计师:A
     (盖章)                                             (签名并盖章)
  中国注册会计师:B
                                                            (签名并盖章)
中国××市                                         二〇一一年三月二十日
3 甲公司拟申请首次公开发行股票并上市,ABC会计师事务所负责审计甲公司2010年度至2012年度的比较财务报表,委派A注册会计师担任项目合伙人,B注册会计师担任项目质量控制复核合伙人。相关事项如下:
(1)审计业务约定书约定,审计费用为200万元,甲公司应当在ABC会计师事务所出具审计报告后10日内支付70%审计费用,成功上市后10日内支付其余30%审计费用。
(2)根据ABC会计师事务所质量控制制度的规定,B注册会计师对该项审计业务的总体质量负责。B注册会计师在审计报告日前通过实施下列程序完成了项目质量控制复核:1)与项目合伙人讨论重大事项;2)复核财务报表和拟出具的审计报告;3)评价在编制审计报告时得出的结论,并考虑拟出具审计报告的恰当性。
(3)B注册会计师在审计工作底稿中就其执行的项目质量控制复核作出以下记录:1)会计师事务所项目质量控制复核政策要求的程序均已实施;2)没有发现任何尚未解决的事项,使其认为审计项目组做出的重大判断和得出的结论不适当;3)项目质量控制复核在审计报告日之前已完成。
(4)A注册会计师由于事务繁忙,委托B注册会计师代为复核甲公司下属重要子公司乙公司的审计工作底稿。
(5)A注册会计师拟利用会计师事务所聘请的外部信息技术专家,对甲公司的信息系统进行测试。该信息技术专家不是项目组成员,不受ABC会计师事务所质量控制政策和程序的约束。
(6)A注册会计师就一项疑难会计问题同时咨询会计师事务所的技术部门和外部专家,得到的咨询意见存在分歧。A注册会计师决定采纳外部专家的意见,审计工作底稿中仅记录向外部专家咨询的情况。
要求:
针对上述第(1)至(6)项,逐项指出ABC会计师事务所或其注册会计师的做法是否恰当。如不恰当,简要说明理由。
找试题 · 找答案 · 找资料 在线模考