不定项选择题
期货投资分析
题号 #3511331
某投资者与投资银行签订了一个为期2年的股权互换,名义本金为100万美元,每半年互换一次。在此互换中,他将支付一个固定利率以换取标普500指数的收益率。合约签订之初,标普500指数为1150.89点,当前利率期限结构如下表。
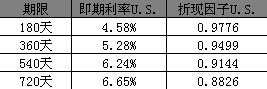
(1)计算该投资者支付的固定利率。
参考答案
A
答案解析
假设名义本金为1美元,则固定利率为:
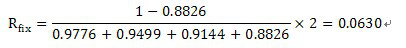
考点
权益互换
考点
权益互换
你可能感兴趣的试题
A.0.5726
B.0.5678
C.0.5565
D.0.4356
2
标的资产为不支付红利的股票,当前价格为每股20美元,已知1年后的价格或者为25美元,或者为15美元。(设无风险利率为8%,考虑连续复利)
计算对应的1年期、执行价格为18美元的欧式看涨期权的理论价格。
计算对应的1年期、执行价格为18美元的欧式看涨期权的理论价格。
A.4.3073
B.5.2103
C.6.1528
D.0.2348
A.0.073
B.0.00073
C.0.73
D.0.0062