简答题
会计基础
题号 #3544012
海天公司编制的2012年11月份的试算平衡表如下表所示,请根据试算平衡原理,在标号后的空格内填上正确的数字,使试算平衡表平衡。
试算平衡表
2012年11月
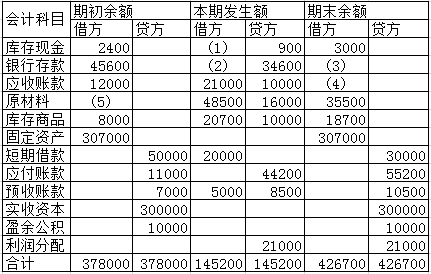
第1小题 填写(1)处的金额
第2小题 填写(2)处的金额。
第3小题 填写(3)处的金额。
第4小题 填写(4)处的金额。
第5小题 填写(5)处的金额。
参考答案
暂无
答案解析
第1小题
【标准答案】: 1500
【试题解析】: 本题考【试算平衡表编制】知识点的掌握情况。(1)=3000+900-2400=1500
第2小题
【标准答案】: 28500
【试题解析】: 本题考【试算平衡表编制】知识点的掌握情况。(2)=145200-5000-20000-20700-48500-21000-1500=28500
第3小题
【标准答案】: 39500
【试题解析】: 本题考【试算平衡表编制】知识点的掌握情况。(3)=45600+28500-34600=39500
第4小题
【标准答案】: 23000
【试题解析】: 本题考【试算平衡表编制】知识点的掌握情况。(4)=12000+21000-10000=23000
第5小题
【标准答案】: 3000
【试题解析】: 本题考【试算平衡表编制】知识点的掌握情况。(5)=35500+16000-48500=3000
【标准答案】: 1500
【试题解析】: 本题考【试算平衡表编制】知识点的掌握情况。(1)=3000+900-2400=1500
第2小题
【标准答案】: 28500
【试题解析】: 本题考【试算平衡表编制】知识点的掌握情况。(2)=145200-5000-20000-20700-48500-21000-1500=28500
第3小题
【标准答案】: 39500
【试题解析】: 本题考【试算平衡表编制】知识点的掌握情况。(3)=45600+28500-34600=39500
第4小题
【标准答案】: 23000
【试题解析】: 本题考【试算平衡表编制】知识点的掌握情况。(4)=12000+21000-10000=23000
第5小题
【标准答案】: 3000
【试题解析】: 本题考【试算平衡表编制】知识点的掌握情况。(5)=35500+16000-48500=3000
你可能感兴趣的试题
1
某企业2012年3月发生的经济业务及登记的总分类账和明细分类账如下。要求:根据资料和总分类账和明细分类账的勾稽关系,将总分类和明细分类中空 缺的数字填上。 (1)3日,向A企业购入甲材料850公斤,单价20元,价款17 000元;购入乙材料1200公斤,单价15元,价款18 000元。货物已验收入库,款项35 000元尚未支付。(不考虑增值税,下同)
(2)10日,向B企业购入甲材料1000公斤,单价20元,价款20 000元,货物已验收入库,款项尚未支付。
(3)13日,生产车间为生产产品领用材料,其中领用甲材料1300公斤,单价20元,价值26 000元;领用乙材料900公斤,单价15元,价值135 00元。
(4)22日,向A企业偿还前欠货款30 000元,向B企业偿还前欠货款9 000元,用银行存款支付。
(5)26日,向A企业购入乙材料700公斤,单价15元,价款105 00元已用银行存款支付,货物同时验收入库。
总分类账户
会计科目:应付账款
应付账款明细分类账户
明细科目:A企业
应付账款明细分类账户
明细科目:B企业
总分类账户
会计科目:原材料
第1小题:填写(5)处的金额。
第2小题:填写(3)处的金额。
第3小题:填写(1)处的金额。
第4小题:填写(4)处的金额。
第5小题:填写(2)处的金额。
(2)10日,向B企业购入甲材料1000公斤,单价20元,价款20 000元,货物已验收入库,款项尚未支付。
(3)13日,生产车间为生产产品领用材料,其中领用甲材料1300公斤,单价20元,价值26 000元;领用乙材料900公斤,单价15元,价值135 00元。
(4)22日,向A企业偿还前欠货款30 000元,向B企业偿还前欠货款9 000元,用银行存款支付。
(5)26日,向A企业购入乙材料700公斤,单价15元,价款105 00元已用银行存款支付,货物同时验收入库。
总分类账户
会计科目:应付账款
|
2012年 |
凭证编号 |
摘要 |
借方 |
贷方 |
借或贷 |
余额 |
|
|
月 |
日 |
||||||
|
3 |
1 |
(略) |
月初余额 |
|
|
贷 |
25000 |
|
|
3 |
|
购入材料 |
|
(1) |
贷 |
60000 |
|
|
10 |
|
购入材料 |
|
20000 |
贷 |
80000 |
|
|
22 |
|
归还前欠货款 |
39000 |
|
贷 |
(2) |
|
|
31 |
|
本月合计 |
39000 |
55000 |
贷 |
41000 |
明细科目:A企业
|
2012年 |
凭证编号 |
摘要 |
借方 |
贷方 |
借或贷 |
余额 |
|
|
月 |
日 |
||||||
|
3 |
1 |
(略) |
月初余额 |
|
|
贷 |
12000 |
|
|
3 |
|
购入材料 |
|
35000 |
贷 |
(3) |
|
|
22 |
|
归还前欠货款 |
30000 |
|
贷 |
17000 |
|
|
31 |
|
本月合计 |
30000 |
35000 |
贷 |
17000 |
应付账款明细分类账户
明细科目:B企业
|
2012年 |
凭证编号 |
摘要 |
借方 |
贷方 |
借或贷 |
余额 |
|
|
月 |
日 |
||||||
|
3 |
1 |
(略) |
月初余额 |
|
|
贷 |
(4) |
|
|
10 |
|
购入甲材料 |
|
(5) |
贷 |
33000 |
|
|
22 |
|
归还前欠货款 |
9000 |
|
贷 |
24000 |
|
|
31 |
|
本月合计 |
9000 |
20000 |
贷 |
24000 |
会计科目:原材料
|
2012年 |
凭证编号 |
摘要 |
借方 |
贷方 |
借或贷 |
余额 |
|
|
月 |
日 |
||||||
|
3 |
1 |
|
月初余额 |
|
|
借 |
19000 |
|
|
3 |
(略) |
购入材料 |
35000 |
|
借 |
54000 |
|
|
10 |
|
购入材料 |
20000 |
|
借 |
74000 |
|
|
13 |
|
生产领用材料 |
|
39500 |
借 |
34500 |
|
|
26 |
|
购入材料 |
10500 |
|
借 |
45000 |
|
|
31 |
|
合计 |
65500 |
39500 |
借 |
45000 |
第2小题:填写(3)处的金额。
第3小题:填写(1)处的金额。
第4小题:填写(4)处的金额。
第5小题:填写(2)处的金额。