简答题 涉税服务实务
题号 #3556779

某房地产开发公司于2013年1月受让一宗土地使用权,根据转让合同支付转让方地价款6000万元,当月办好土地使用权权属证书。2013年2月至2014年3月中旬该房地产开发公司将受让土地70%(其余30%尚未使用)的面积开发建造一栋写字楼。在开发过程中,根据建筑承包合同支付给建筑公司的劳务费和材料费共计5800万元;发生的利息费用为300万元,不高于同期限贷款利率并能提供金融机构的证明。3月下旬该公司将开发建造的写字楼总面积的20%转为公司的固定资产并用于对外出租,其余部分对外销售。2014年4月一6月该公司取得租金收入共计60万元,可供销售部分全部售完,共计取得销售收入14000万元。该公司在写字楼开发和销售过程中,共计发生管理费用800万元、销售费用400万元。
(说明:该公司适用的城市维护建设税税率为7%;教育费附加征收率为3%;契税税率为3%;其他开发费用扣除比例为5%)
要求:根据上述资料,按照下列序号计算回答问题,每问需计算出合计数。
(1)计算该房地产开发公司2014年4月一6月共计应缴纳的营业税。
(2)计算该房地产开发公司2014年4月一6月共计应缴纳的城建税和教育费附加。
(3)计算该房地产开发公司销售写字楼应缴纳的土地增值税。

进入在线模考

参考答案

暂无

答案解析

(1)应纳营业税=60×5%+14000×5%=3+700=703(万元)
(2)应纳城建税和教育费附加=703×(7%+3%)=70.3(万元)
(3)土地成本=(6000+6000×3%)×70%×80%=3460.8(万元)
开发成本=5800×80%=4640(万元)
开发费用=300×80%+(3460.8+4640)×5%=240+405.04=645.04(万元)
销售写字楼的增值额=14000-3460.8-4640-645.04-14000×5%×(1+7%+3%)-(3460.8+4640)×20%=2864(万元)
增值率:2864÷(14000-2864)×100%=25.72%,适用的土地增值税税率为30%
应缴纳的土地增值税=2864×30%=859.2(万元)
你可能感兴趣的试题

2

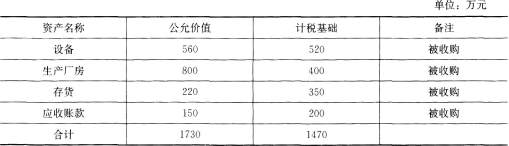
A企业是一家大型纺织品生产企业。为扩展生产经营规模,A企业决定收购位于同城的B纺织企业。由于B企业负债累累,为避免整体合并后承担过高债务的风险,A企业决定仅收购B企业和纺织品生产相关的所有资产、债权债务,并继续留用原来的工作人员。2014年5月1日,双方达成收购协议,B企业和纺织品生产相关的资产如下:
 
2014年4月15日,B企业所有资产评估后的资产总额为2100万元。A企业以B企业经评估后的资产总价值1730万元为准,向8企业支付了以下两项对价:
(1)支付现金130万元;
(2)A企业将其持有的其全资子公司20%的股权合计800万股,支付给B公司,该项长期股权投资的公允价值为1600万元,计税基础为800万元。
假设A企业该项资产收购是为了扩大生产经营,具有合理的商业目的,且A企业承诺收购B企业纺织品资产后,除进行必要的设备更新后,在连续12个月内仍用该项资产从事纺织品生产。B企业的原股东,在重组后连续12个月内承诺不转让取得的股权。
问题:
(1)从上述资料来看,企业的资产收购是否符合特殊性税务处理的条件。
(2)计算B企业取得非股权支付额对应的资产转让所得。
(3)计算B企业取得股权的计税基础。
(4)B企业设备、厂房和存货,是否需要缴纳流转税,并说明理由。
(5)收购完成后,B企业计划转型从事餐饮经营,若B公司有留抵进项税20万元尚未抵扣,此留抵的进项税能否结转至A企业抵扣当期的增值税销项税额,并说明理由。

3 (一)基本情况:
市区内某股份有限公司,系增值税一般纳税人,并实行防伪税控系统管理,主要从事高档防盗门的生产和销售业务,会计核算健全,生产经营良好。税务师于2015年4月15日受托审核该公司2014年全年的纳税情况。
(二)审核资料:
1.7月8日,企业将自产货物用于赠送关联企业,同类产品不含税售价为120000元,成本为70000元,企业账务处理为:
借:营业外支出  70000
       贷:库存商品  70000
2.12月13日,本月对一仓库进行改建,支出金额为10万元,该仓库原值18万元,尚未提足折旧,该仓库在2015年1月4日完成验收,企业账务处理为:
借:管理费用  100000
       贷:银行存款  100000
3.该企业2014年1月与附近一商场签订了租赁合同一份,合同规定该公司将其暂不使用的仓库租给商场储放货物,租期为2014年一年,年租金2万元,当年租金已收到,企业未做账务处理且合同未贴花;
4.审核“其他应付款”账户,有贷方余额3.8万元,经核实,其中含逾期包装物押金2.34万元;
5.审核“管理费用”账户,其中记载有如下事项:
(1)为开发新产品发生技术开发费40万元;
(2)向其他企业支付的管理费用10万元。
6.审核“财务费用”账户,其中记载有如下事项:
(1)利息支出10万元(系年初向某企业借款利息支出,借款本金为50万元,借款期限一年,同期同类银行贷款年利率为6%);
(2)支付金融机构手续费2万元;
(3)现金折扣6万元(系购货方按约定时间还款享受的现金折扣)。
7.审核“投资收益”账户,2014年3月购买上市公司股票,当年取得股息、红利所得10万元;获得07年直接投资的境内8公司分得的股息、红利20万元。
8.审核“营业外支出”账户,其中记载有如下事项:
(1)税收罚款及滞纳金6万元;
(2)对希望小学直接捐赠3万元。
(三)其他情况说明:
1.企业所得税税率25%(已按企业计算的会计利润预缴了企业所得税),营业税税率5%,城市维护建设税税率7%,教育费附加征收率3%,租赁合同印花税税率1‰。
2.增值税按月缴纳,各月“应交税费一应交增值税”科目均为贷方余额,并按规定结转至“应交税费——未交增值税”科目。
3.题目未涉及的纳税事项,视为全部已按规定缴纳。
要求:
(1)扼要指出资料中存在的影响纳税的问题并简要阐明理由,需要调账的,作出跨年度的账务调整分录。
(2)明确计算企业2014年应补缴的增值税、营业税、城市维护建设税、教育费附加、印花税和企业所得税并作出城建税、教育费附加和企业所得税补税的相关分录。

找试题 · 找答案 · 找资料 在线模考