不定项选择题
初级会计实务
题号 #3582268
甲公司为增值税一般纳税人,适用增值税税率为17%。公司固定资产采用平均年限法计提折旧,各项设备的折旧年限为8年,预计残值率均为4%;各类房屋建筑的月折旧率均为0.4%;除报废的固定资产外,其他固定资产均未提足折旧。2015年9月,公司固定资产有关资料如下:
(1)9月1日,公司各类固定资产的原价,如下表所列(单位:万元):
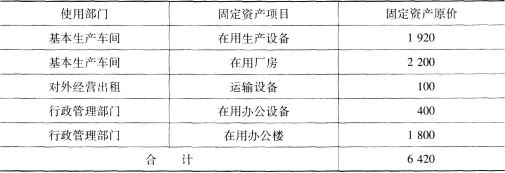
(2)至9月1日,公司各类固定资产的累计折旧共计为420万元。在建工程的账面余额为276万元。
(3)收到乙公司作为资本投入的、不需安装的产品生产设备,投资合同约定的设备价值为400万元,增值税68万元。且乙公司在甲公司注册资本中享有的份额为300万元。
(4)尚在安装中的某产品生产线,领用实际成本为5万元的原材料;分配在建工程人员工资、奖金和津贴10万元;将本公司生产的实际成本为1.5万元,市场售价2万元的产品作为职工福利发给在建工程人员。
(5)报废一台生产设备,该设备原价30万元,至本月该设备已提折旧28.8万元。报废时,公司以银行存款支付清理费0.1万元,设备部分零部件拆除后作价0.3万元作为维修材料入库。
【要求】根据上述资料,不考虑其他因素,分析回答下列第小题(答题中的金额单位以万元表示):
根据资料(3),甲公司收到乙公司投入的生产设备,贷记的会计科目是( )。
参考答案
B,D
答案解析
甲公司收到乙公司作为资本投入的生产设备时,账务处理如下:
借:固定资产400
应交税费——应交增值税(进项税额)68
贷:实收资本——乙公司300
资本公积——资本溢价168
借:固定资产400
应交税费——应交增值税(进项税额)68
贷:实收资本——乙公司300
资本公积——资本溢价168
你可能感兴趣的试题
A.安装生产线领用原材料增加的在建工程成本为5万元
B.安装生产线领用原材料增加的在建工程成本为5.85万元
C.职工福利领用本企业产品计人应付职工薪酬的金额为1.84万元
D.职工福利领用本企业产品计人应付职工薪酬的金额为2.34万元
A.报废生产设备发生的净损失是1.4万元
B.报废生产设备发生的净损失是1万元
C.报废生产设备使投资活动产生的现金流量净额减少0.1万元
D.报废生产设备使投资活动产生的现金流量净额增加0.2万元
A.借:制造费用28
管理费用11.2
其他业务成本1
贷:累汁折旧40.2
管理费用11.2
其他业务成本1
贷:累汁折旧40.2
B.借:制造费用28
管理费用12.2
贷:累计折旧40.2
管理费用12.2
贷:累计折旧40.2
C.借:制造费用31.7
管理费用12.2
贷:累计折旧43.9
管理费用12.2
贷:累计折旧43.9
D.借:制造费用31.7
管理费用11.2
其他业务成本1
贷:累计折旧43.9
管理费用11.2
其他业务成本1
贷:累计折旧43.9