简答题
现代咨询方法与实务
题号 #3583403
建设总投资2000万(不含建设期贷款利息),建设投资第一年投入60%,第二年投入40%,全部形成固定资产。建设期2年,运营期6年。固定资产按直线法折旧,使用年限8年,残值100万。流动资金(自有)300万,在建设期期末一次性投入,并在计算期期末全部收回。建设投资向银行借款1000万元,每年贷款比例与建设资金投入比例相同,且建设期各年均衡投入,建设投资贷款在建设期内不还本付息,从运营期第一年末开始还款,分4年还清,贷款年利率6%。所得税税率25%,营业税金及附加6%。第一年营业收入700万,经营成本250万;第二年营业收入900万,经营成本300万;以后各年营业收入1000万,经营成本320万。
问题:
1、计算年折旧费、计算期末的固定资产余值、建设期贷款利息
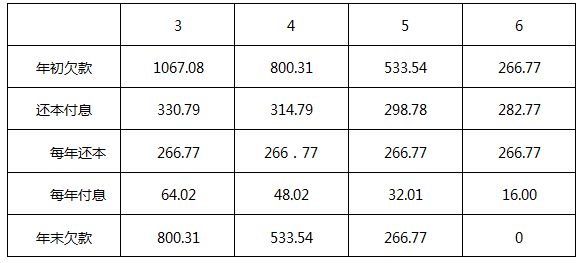
2、按等额还本、利息照付的方法计算运营期内各年还本付息额,并编制借款还本付息表
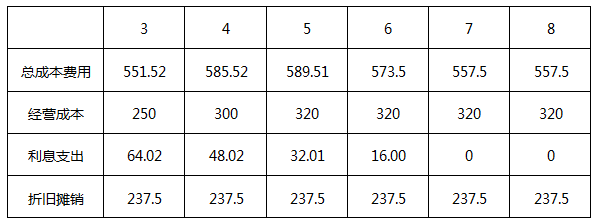
3、形成总成本费用表
4、编制全部投资现金流量表(融资前),基准贴现率i0=12%求所得税后净现值,并判断项目的经济性。
(结果保留两位小数)
参考答案
暂无
答案解析
1、年折旧费=(2000-100)/8=237.5万元
计算期末的固定资产余值=2000-237.5*6=575万元
第1年建设期贷款利息=(1000*60%÷2)*6%=18万元
第2年建设期贷款利息=(1000*60%+18+1000*40%÷2)*6%=49.08万元
建设期贷款利息=18+49.08=67.08万元
2、运营期初欠款总额=1000+67.08=1067.08万元
3、
4、全部投资现金流量表
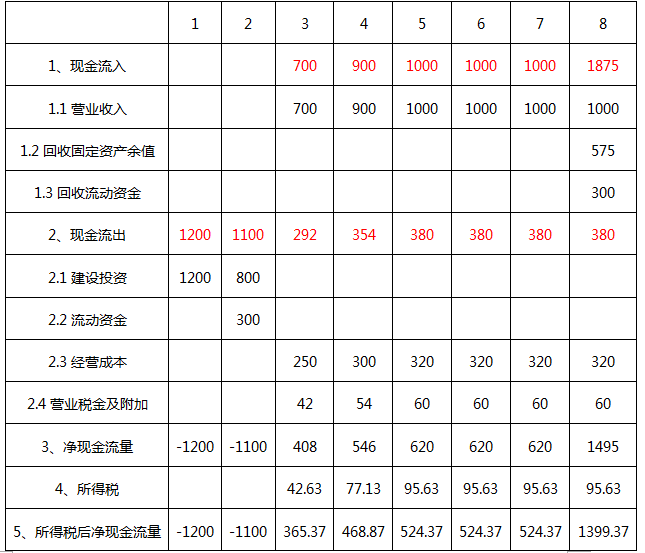
所得税=(营业收入-总成本费用+利息支出-营业税金及附加)*所得税税率
第3年所得税=(700-551.52+64.02-42)*25%=42.63
第4年所得税=(900-585.52+48.02-54)*25%=77.13
第5年所得税=(1000-589.51+32.01-60)*25%=95.63
第6年所得税=(1000-573.5+16.00-60)*25%=95.63
第7年所得税=(1000-557.5+0-60)*25%=95.63
第8年所得税=(1000-557.5+0-60)*25%=95.63
税后净现值NPV=-1200(P/F,12%,1)-1100(P/F,12%,2)+365.37(P/F,12%,3)+468.87(P/F,12%,4)+524.37(P/F,12%,5)+524.37(P/F,12%,6)+524.37(P/F,12%,7)+1399.37(P/F,12%,8)=-24.8万元<0
则项目不可行。
计算期末的固定资产余值=2000-237.5*6=575万元
第1年建设期贷款利息=(1000*60%÷2)*6%=18万元
第2年建设期贷款利息=(1000*60%+18+1000*40%÷2)*6%=49.08万元
建设期贷款利息=18+49.08=67.08万元
2、运营期初欠款总额=1000+67.08=1067.08万元
3、
4、全部投资现金流量表
所得税=(营业收入-总成本费用+利息支出-营业税金及附加)*所得税税率
第3年所得税=(700-551.52+64.02-42)*25%=42.63
第4年所得税=(900-585.52+48.02-54)*25%=77.13
第5年所得税=(1000-589.51+32.01-60)*25%=95.63
第6年所得税=(1000-573.5+16.00-60)*25%=95.63
第7年所得税=(1000-557.5+0-60)*25%=95.63
第8年所得税=(1000-557.5+0-60)*25%=95.63
税后净现值NPV=-1200(P/F,12%,1)-1100(P/F,12%,2)+365.37(P/F,12%,3)+468.87(P/F,12%,4)+524.37(P/F,12%,5)+524.37(P/F,12%,6)+524.37(P/F,12%,7)+1399.37(P/F,12%,8)=-24.8万元<0
则项目不可行。