不定项选择题
初级会计实务
题号 #3593458
甲公司采用品种法计算产品成本,对A产品采用约当产量比例法分配完工产品和月末在产品之间的成本,原材料在生产开始时一次性投入,其他加工费用均衡发生。有关A产品2013年3月的成本费用资料如下:
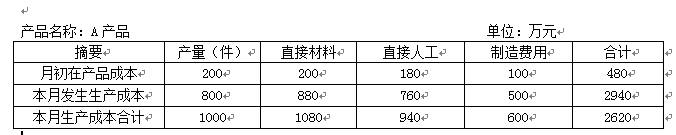
本月月末完工产品800件,在产品200件。本年A产品的单位计划成本:直接材料为1.5万元,直接人工为1万元,制造费用为0.85万元。
要求:根据上述资料,不考虑其他因素,回答小题(答案中涉及小数的,保留两位小数)。
月末直接材料在完工产品和在产品之间进行分配时的分配率为( )。
参考答案
A
答案解析
因为原材料在生产开始时一次性投入,不必计算在产品的约当产量,直接材料的分配率=1080÷(800+200)=1.08。
你可能感兴趣的试题
A.材料价格变动的影响=实际数量×(实际价格-计划价格)
B.材料消耗量变动的影响=实际价格×(实际数量-计划数量)
C.单位产品所耗工时变动的影响=(实际工时-计划工时)×实际每小时工资成本
D.每小时工资成本变动的影响=(实际每小时工资成本-计划每小时工资成本)×实际工时