不定项选择题 财务与会计
题号 #3603010

甲公司因发行可转换公司债券的增量股的每股收益是(  )元。

进入在线模考

参考答案

D

答案解析

可转换公司债券负债成分的公允价值=100× 5%×PVA8%,3+100×PV8%,3=100×5%×2.5771+100×0.7938=92.27(万元),假设可转换公司债券于发行时就进行转股将增加的净利润=92.27×8%×6/12×(1-25%)=2.77(万元),假设转股所增加的普通股=1×50=50(万股),增量股的每股收益=2.77/(50×1/2)=0.11(元)。

你可能感兴趣的试题
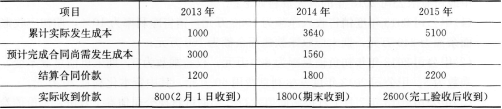
2 甲公司为增强营运能力,决定新建一栋办公楼,所需资金通过发行可转换公司债券筹集。2013年1月1日,甲公司经批准按面值发行5年期到期一次还本、分期付息、票面年利率为6%的可转换公司债券5000万元,不考虑发行费用,款项于当日收存银行并专户存储。债券发行2年后可转换为普通股股票,初始转股价为每股10元(按转换日债券的面值转股,假设转股时应付利息已全部支付),股票面值为每股1元,余额退还现金。2013年1月1日二级市场上与公司发行的可转换债券类似的没有附带转换权债券的市场利率为9%。(PV9%,5=0.6499,PVA9%,5=3.8897)乙房产开发企业(以下简称乙企业)取得了甲公司该办公楼承建项目,并与甲公司签订了总金额为5000万元的固定造价合同。乙企业合同完工进度按照累计实际发生的合同成本占合同预计总成本的比例确定。工程已于2013年2月1日开工,预计2015年9月完工。最初预计的工程总成本为4000万元,到2014年底,由于材料价格上涨等因素调整了预计总成本,预计工程总成本已为5200万元。乙企业于2015年7月提前两个月完成了建造合同,工程质量优良,甲同意支付奖励款i00万元。建造该工程的其他有关资料如下表所示。

经临时股东大会授权,2013年2月9日甲公司利用项目闲置资金购人丙公司股票400万股作为交易性金融资产,实际支付价款3380万元(其中含相关税费20万元)。5月28日甲公司以每股8.35元的价格卖出丙公司股票250万股,支付相关税费12万元,所得款项于次日收存银行。6月30日丙公司股票收盘价为每股7.10元。8月28日甲公司以每股9.15元的价格卖出丙公司股票150万股,支付相关税费6万元,所得款项于次日收存银行。不考虑股票交易应交纳的所得税。
甲公司2013年发行可转换公司债券募集资金的专户存款在资本化期间内实际取得的存款利息收入为25万元。
根据上述资料,假设考虑其他税费的影响,回答下列问题:
甲公司新建投资项目2013年度借款费用资本化金额为(  )万元。
A.277.35
B.310.48
C.158.10 
D.339.35
找试题 · 找答案 · 找资料 在线模考