不定项选择题
期货投资分析
题号 #3635002
某期限为2年的货币互换合约,每半年互换一次。假设本国使用货币为美元,外国使用货币为英镑,当前汇率为1.41USD/GBP。120天后,即期汇率为1.35USD/GBP,新的利率期限结构如表3所示。
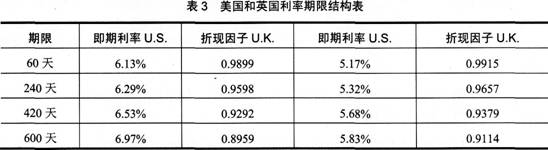
假设名义本金为1美元,当前美元固定利率为Rfix=0.0632,英镑固定利率为Rfix=0.0528。
120天后,支付英镑固定利率交换美元固定利率的互换合约的价值是( )万美元。
参考答案
C
答案解析
计算互换合约的价值:①计算美元固定利率债券价格。假设名义本金为1美元,120天后固定利率债券的价格为0.0316×(0.9899+0.9598+0.9292+0.8959)+1×(0.8959)=1.0152(美元)。②计算英镑固定利率债券价格。假设名义本金为1英镑,120天后固定利率债券的价格为0.0264×(0.9915+0.9657+0.9379+0.9114)+1×(0.9114)=1.O119(英镑)。利用期初的即期汇率,将该英镑债券转换为等价于名义本金为1美元的债券,则其120天后的价格为1.0119×(1/1.41)=0.7177(英镑)。120天后,即期汇率为1.35USD/GBP,则此时英镑债券的价值为1.35×0.7177=0.9688(美元)。③设该货币互换的名义本金为1美元,则支付英镑固定利率交换美元固定利率的互换合约价值为1.0152-0.9688=0.0464(美元)。
你可能感兴趣的试题
A.买入100手
B.卖出100手
C.买入200手
D.卖出200手
A.未实现完全套期保值,有净亏损15元/吨
B.未实现完全套期保值,有净亏损30元/吨
C.实现完全套期保值,有净盈利15元/吨
D.实现完全套期保值,有净盈利30元/吨
A.只买入棉花0901合约
B.买入棉花0901合约,卖出棉花0903合约
C.买入棉花0903合约,卖出棉花0901合约
D.只卖出棉花0903合约