单选题
期货基础知识
题号 #3635348
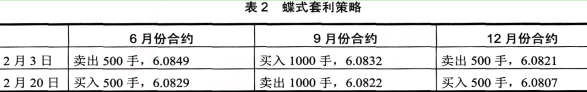
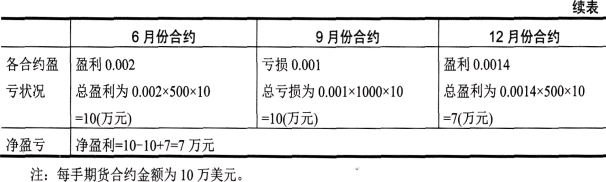
2月3日,交易者发现6月份,9月份和12月份的美元/人民币期货价格分别为6.0849、6.0832、6.0821。交易者认为6月份和9月份的价差会缩小,而9月份和12月份的价差会扩大,在CME卖出500手6月份合约、买入1000手9月份合约、同时卖出500手12月份的期货合约。2月20日,3个合约价格依次为6.0829、6.0822、6.0807,交易者同时将三个合约平仓,则套利者( )元人民币。
参考答案
A
答案解析
此套利操作为蝶式套利,套利者的盈亏状况如表2所示。
你可能感兴趣的试题
A.即期汇率的做市商卖价+近端掉期点的做市商买价
B.即期汇率的做市商买价+近端掉期点的做市商卖价
C.即期汇率的做市商买价+近端掉期点的做市商买价
D.即期汇率的做市商卖价+近端掉期点的做市商卖价
A.大于45元/吨
B.大于35元/吨
C.大于35元/吨,小于45元/吨
D.小于35元/吨