简答题
初级会计实务
题号 #3717985
甲公司为增值税一般纳税人,适用的增值税税率是17%,所得税税率是25%,年末一次确认全年所得税费用。商品、材料销售均不含增值税,商品、材料销售成本随销售收入的确认逐笔结转,本年利润采用表结法核算。
要求:
(1)根据资料2中(1)至(6)项业务,编制甲公司相应的会计分录。
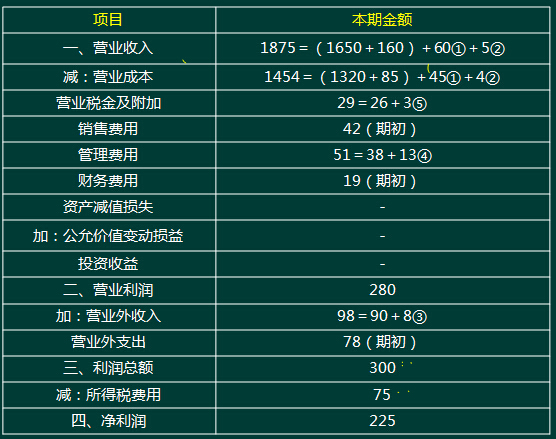
(2)根据资料1,资料2所编制的会计分录,编制甲公司2009年度利润表。(答案中的金额单位用万元表示)
有关资料如下,不考虑其他因素:
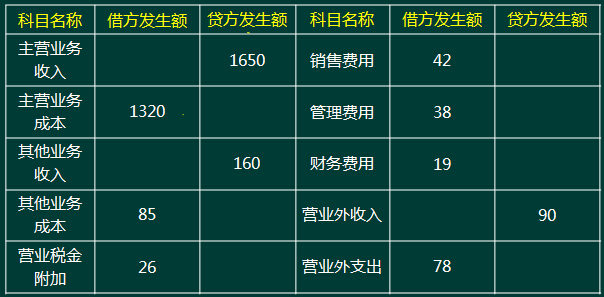
资料1:2009年1月至11月甲公司损益类科目累计发生额如下表所示:
单位:万元
资料2:2009年12月份甲公司发生如下交易或事项:
(1)12月5日,向乙公司销售商品一批,开出的增值税专用发票上注明的价款为60万元,增值税税额为10.2万元,销售商品实际成本为45万元。提货单和增值税专用发票已交购货方,并收到购货方开出的商业承兑汇票。
(2)12月10日,向丙公司销售A材料一批。该批处理的销售价格为5万元,增值税税额为0.85万元,销售材料实际成本为4万元。A材料已发出,销售款项存入银行。
(3)12月18日,结转固定资产净收益8万元。
(4)12月31日,计提公司管理部门固定资产折旧5万元,摊销公司管理部门用无形资产成本8万元。
(5)12月31日,确认本月交的城市维护建设税2万元。教育费附加1万元。
(6)12月31日,确认本年所得税费用75万元。
参考答案
暂无
答案解析
(1)
借:应收票据 70.2
贷:主营业务收入 60
应交税费——应交增值税(销项税额) 10.2
借:主营业务成本 45
贷:库存商品 45
(2)
借:银行存款 5.85
贷:其他业务收入 5
应交税费——应交增值税(销项税额) 0.85
借:其他业务成本 4
贷:原材料——A材料 4
(3)
借:固定资产清理 8
贷:营业外收入 8
(4)
借:管理费用 13
贷:累计折旧 5
累计摊销 8
(5)
借:营业税金及附加 3
贷:应交税费——应交城市维护建设税 2
——应交教育费附加 1
(6)
借:所得税费用 75
贷:应交税费——应交所得税 75
(2)利润表(简表)
编制单位:甲公司 2009年度 单位:万元
借:应收票据 70.2
贷:主营业务收入 60
应交税费——应交增值税(销项税额) 10.2
借:主营业务成本 45
贷:库存商品 45
(2)
借:银行存款 5.85
贷:其他业务收入 5
应交税费——应交增值税(销项税额) 0.85
借:其他业务成本 4
贷:原材料——A材料 4
(3)
借:固定资产清理 8
贷:营业外收入 8
(4)
借:管理费用 13
贷:累计折旧 5
累计摊销 8
(5)
借:营业税金及附加 3
贷:应交税费——应交城市维护建设税 2
——应交教育费附加 1
(6)
借:所得税费用 75
贷:应交税费——应交所得税 75
(2)利润表(简表)
编制单位:甲公司 2009年度 单位:万元
你可能感兴趣的试题
A.9
B.9.5
C.8.3
D.11.8
A.1.2
B.1.32
C.1.8
D.1.98
A.辅助生产车间之间分配
B.辅助生产车间与销售部门之间分配
C.辅助生产车间与基本生产车间之间分配
D.辅助生产车间与行政管理部门之间分配