简答题
初级会计实务
题号 #3718243
甲公司根据生产的特点和管理的要求对A产品采用的品种法计算产品的成本,生产费用采用约当量比例法在完工产品与月末在产品之间分配,原材料在生产开始时一次投入,其他加工费用发生较为均衡,期末在产品的完工程度平均按50%计算。
资料1:甲公司2014年12月有前A产品成本费用资料如下:
(1)月初A在产品220件,直接材料为220 000元,直接人工为18 000元,制造费用为24 000元。
(2)本月投入生产A产品780件,本月完工产品840件,月末在产品160件。
(3)本月生产A产品发生有关成本费用资料如下:
①本月投入生产A产品耗用主要材料700 000元,辅助材料40 000元,车间管理部门耗用材料3 000元。
②本月分配直接生产A产品的工人工资 145 800元,福利费18 360元,车间管理人员工资40 000元。
③本月确认的生产A产品应负担的车间管理部门水电费30 700元,车间生产工人劳保用品费3 500元。
资料2:甲公司2014年A产品单位计划成本1 100元,其中直接材料803元,直接人工154元,制造费用143元。
假定除上述资料外,不考虑其他因素。
要求:
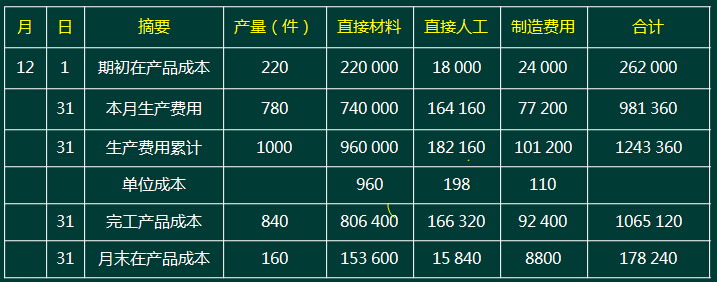
(1)根据上述材料,填列甲公司A产品的“产品成本计算单”。
(2)根据上述材料,编制甲公司结转完工入库A产品成本的会计分录
(3)根据上述材料,计算甲公司2014年12份A产品计划总成本及其各成本项目的金额,分析说明当月成本计划完成的情况。
参考答案
暂无
答案解析
(1)产品成本计算单
产品名称:A产品 2009年12月 单位:元
(2)结转完工入库A产品成本的会计分录:
借:库存商品——A产品 1 065 120
贷:生产成本——基本成产成本 1 065 120
(3)直接材料项目的计划成本金额
=803×840=674520(元)
直接人工项目的计划成本金额=154×840=129 360(元)
制造费用项目的计划成本金额=143×840=120 120(元)
A产品当月计划总成本
=674 520+129 360+120 120=924 000(元)
直接材料实际比计划超支131 880元,计划完成不好;直接人工实际比计划超支36 960元,计划完成也不好;制造费用实际比计划节约27 720元,计划完成良好。
产品名称:A产品 2009年12月 单位:元
(2)结转完工入库A产品成本的会计分录:
借:库存商品——A产品 1 065 120
贷:生产成本——基本成产成本 1 065 120
(3)直接材料项目的计划成本金额
=803×840=674520(元)
直接人工项目的计划成本金额=154×840=129 360(元)
制造费用项目的计划成本金额=143×840=120 120(元)
A产品当月计划总成本
=674 520+129 360+120 120=924 000(元)
直接材料实际比计划超支131 880元,计划完成不好;直接人工实际比计划超支36 960元,计划完成也不好;制造费用实际比计划节约27 720元,计划完成良好。