单选题
会计
题号 #3812201
甲公司2016年7月1日支付现金6600万元取得乙公司60%股权,能够对乙公司实施控制(甲公司与乙公司合并前不存在任何关联方关系)。同日,乙公司可辨认净资产的账面价值 为9000万元,除下列项目外,其他可辨认资产、负债的公允价值与其账面价值相同。
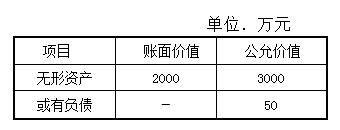
上述无形资产的成本为6000万元,原预计使用寿命为30年,截止2016年7月1日已使用20年,预计尚可使用10年。乙公司对上述无形资产采用直线法进行摊销,无残值。上述或有负债为乙公司因丙公司产品质量诉讼案件而形成的,购买日个别财务报表中不符合确认预计负债条件,2016年12月10日法院终审判决乙公司无需支付赔偿,丙公司和乙公司均不再上诉。不考虑所得税等因素的影响,甲公司购买日在合并财务报表中应确认的商誉为( )万元。
参考答案
C
答案解析
乙公司可辨认净资产公允价值=9000+(3000—2000)一50=9950(万元),购买日合并财务报表应确认的商誉金额=6600—9950×60%=630(万元)
你可能感兴趣的试题
A.购买方对合并成本大于合并中取得的被购买方可辨认净资产公允价值份额的差额,应当确认为商誉
B.发生的直接相关费用应计入管理费用
C.购买方对合并成本小于合并中取得的被购买方可辨认净资产公允价值份额的差额,应当确认为其他综合收益
D.购买方对合并成本小于合并中取得的被购买方可辨认净资产公允价值份额的差额,首先对取得的被购买方各项可辨认资产、负债及或有负债的公允价值以及合并成本的计量进行复核,经复核后合并成本仍小于合并中取得的被购买方可辨认净资产公允价值份额的,其差额应当计人当期损益
A.控股合并的情况下,购买方在其账簿及个别财务报表中应确认商誉
B.吸收合并的情况下,购买方在合并财务报表中列示商誉
C.控股合并的情况下,购买方在合并财务报表中应列示商誉
D.吸收合并的情况下,购买方在其账簿及个别财务报表中应确认商誉
A.同一控制下企业合并,需要确认被合并方原有商誉
B.同一控制下企业合并,需要确认新的商誉
C.同一控制下企业合并,不确认被合并方原有商誉
D.同一控制下企业合并,不确认新的商誉