A公司是一家上市公司,公司相关资料如下:
资料一:A公司资产负债表简表如表1所示:
表1A公司资产负债表简表(2015年12月31日)单位:万元
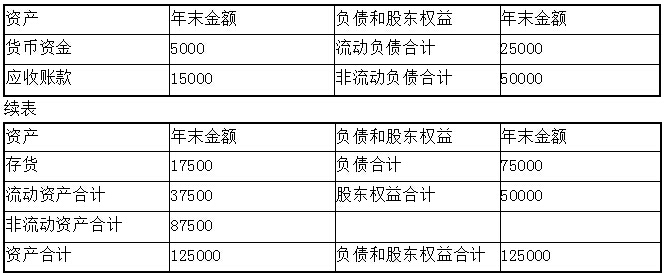
资料二:A公司2015年销售收入为296250万元,净利润为23700万元,财务费用中的利息为750万元,资本化利息为100万元,该公司适用的所得税税率为25%。
资料三:A公司2015年及2014年部分财务指标如表2所示(财务指标的计算如需年初、年末平均数时使用年末数代替);
表22015年及2014年部分财务指标
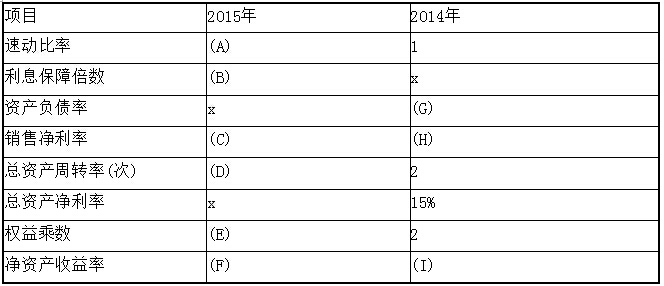
注:表中“×”表示省略的数据。
资料四:A公司拟购买价值100万元的材料,B供应商的报价如下:
(1)10天内付款,价格为97万元;
(2)11~30天内付款,价格为98.5万元;
(3)31~60天内付款,价格为98.7万元;
(4)61~90天内付款,价格为100万元。
假设企业资金不足,可向银行借入短期借款,银行短期借款利率为10%,每年按360天计算。
要求:
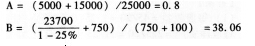
(1)确定表2中英文字母代表的数值(不需要列示计算过程)。
(2)计算A公司2015年净资产收益率与上年的差异,并使用因素分析法依次测算销售净利率、总资产周转率和权益乘数变动对净资产收益率差异的影响。
(3)计算A公司从B企业购买材料,计算不同时间付款的净收益。选择对该公司最有利的付款日期。
参考答案
答案解析
(1)
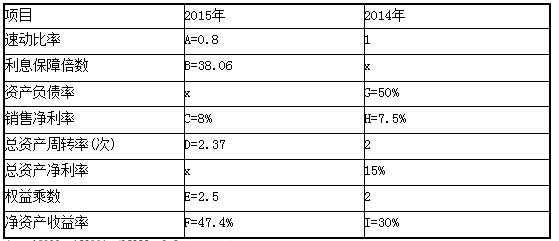
C=23700/296250 × 100%=8%
D=296250/125000=2.37
E=125000/50000=2.5
F=23700/50000=47.4%
G=1-1/2=50%
H=15%/2=7.5%
I=2×15%=30%
(2)2015年净资产收益率=8%×2.37×2.5=47.4%
2014年净资产收益率=7.5%×2 ×2=30%
销售净利率变动的影响=(8%-7.5%)×2×2=2%
总资产周转率变动的影响=8%×(2.37-2)×2=5.92%
权益乘数变动的影响=8%× 2.37×(2.5-2)=9.48%
(3)从B供应商购买材料时:
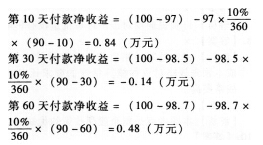
由于第10天付款和第60天付款的净收益大于0,所以应选择享受折扣,而且第10天付款享受折扣的净收益最大,所以对该公司有利的付款日期是在第10天付款。
你可能感兴趣的试题
资金需要量预测表
|
资金项目 |
年度不变资金(a)(万元) |
每元销售收入所需变动资金(b) |
|
|
|
现金 |
|
|
|
流动资产 |
应收账款 |
60 |
0.14 |
|
存货 |
100 |
0.22 |
|
|
|
应付账款 |
60 |
0.10 |
|
流动负债 |
其他应付款 |
20 |
0.O1 |
|
固定资产 |
510 |
0.00 |
|
要求:
(1)预计2016年净利润、应向投资者分配的利润以及留存收益。
(2)采用高低点法计算“现金”项目的每元销售收入的变动资金和不变资金。
(3)根据资金需要量预测表,按Y=a+bX的方程建立资金预测模型。
(4)预测该公司2016年资金需要总量及需新增资金量。
(5)计算债券发行总额以及债券资本成本(一般模式)。
新旧设备资料
金额单位:万元
|
项目 |
使用旧设备 |
购置新设备 |
|
原值 |
5000 |
6000 |
|
预计使用年限(年) |
8 |
8 |
|
已用年限(年) |
4 |
0 |
|
尚可使用年限(年) |
4 |
8 |
|
税法残值 |
500 |
600 |
|
最终报废残值 |
450 |
750 |
|
目前变现价值 |
2000 |
6000 |
|
年折旧 |
562.5 |
675 |
|
年付现成本 |
2500 |
1800 |
(1)计算与购置新设备相关的下列指标:
①税后年付现成本;②每年折旧抵税;③残值变价收入;④残值净收益纳税;⑤第1~7年现金净流量(NCF1~7)和第8年现金净流量(NCF8);⑥年金成本。
(2)计算与继续使用旧设备相关的下列指标:
①目前账面价值;②目前资产报废损益;③目前资产报废损益对所得税的影响;④残值报废损失减税;⑤第0年现金净流量(NCF0)、第1~3年现金净流量(NCF1~3)和第4年现金净流量(NCF4);⑥年金成本。
(3)做出固定资产是否更新的决策,并说明理由。