简答题 中级会计实务
题号 #3821602

甲股份有限公司(以下简称甲公司)为一家制造业上市公司。该公司在2006、2007年连续两年发生亏损,累计亏损额为2 000万元。ABC股份有限公司(以下简称ABC公司)为一家从事商贸行业的控股公司。S公司、T公司和M公司均为ABC公司的全资子公司。2008年,甲公司为了扭转亏损局面,进行了以下交易:
(1)1月1日,与ABC公司达成协议,以市区200亩土地的土地使用权和两栋办公楼换入ABC公司拥有的S公司30%的股权和T公司40%的股权。甲公司200亩土地使用权的账面价值为4 000万元,公允价值为8 000万元,未计提减值准备。两栋办公楼的原价为10 000万元,累计折旧为8 000万元,公允价值为2 000万元,未计提减值准备。ABC公司拥有S公司30%的股权的账面价值及其公允价值均为6 000万元;拥有T公司40%的股权的账面价值及其公允价值均为4 000万元。假定该项交易不具有商业实质。
(2)4月1日,甲公司与M公司达成一项资产置换协议。甲公司为建立—个大型物流仓储中心,以其产成品与M公司在郊区的一块100亩土地的土地使用权进行置换,同时,M公司用银行存款支付给甲公司补价800万元。甲公司用于置换的产成品的账面余额为4 500万元,已经计提600万元跌价准备,其公允价值为4 000万元。M公司用于置换的100亩土地的土地使用权的账面价值为1 000万元,未曾计提减值准备,公允价值为3 200万元。甲公司与M公司非关联方。
假定上述与资产转移、股权转让相关的法律手续均在2008年4月底前完成。甲公司取得S公司和T公司的股权后,按照S公司和T公司的章程规定,于5月1日向S公司和T公司董事会派出董事,参与S公司和T公司财务和经营政策的制定。至2008年底,甲公司未发生与对外投资和股权变动有关的其他交易或事项。不考虑交易过程中的增值税等相关税费。
要求:
(1)计算确定甲公司自ABC公司换入的S公司30%的股权和T公司40%的股权的入账价值。
(2)编制甲公司以土地使用权和办公楼自ABC公司换入S公司和T公司股权的相关会计分录。
(3)计算确定甲公司从M公司换入的土地使用权的入账价值。
(4)编制甲公司以产成品换入M公司土地使用权的相关会计分录。(答案中金额单位用万元表示)

进入在线模考

参考答案

暂无

答案解析

(1)长期股权投资—S公司的入账价值
=[4 000+(10 000-8 000)]×6 000÷(6 000+4 000)
=3 600(万元)
长期股权投资—T公司的入账价值
=[4 000+(10 000-8 000)]×4 000÷(6 000+4 000)
=2 400(万元)
(2)
借:固定资产清理      2 000
      累计折旧       8 000
      贷:固定资产         10 000
借:长期股权投资—S公司    3 600
                        —T公司    2 400
      贷:无形资产            4 000
            固定资产清理          2 000
(3)800/4 000×100%=20%<25%,属于非货币性资产交换。
大型物流仓储中心的投资回收期较长,产成品对外销售获得现金流量较快,该项交易换入资产与换出资产产生现金流量的时间不同,具有商业实质。
从M公司换入的土地使用权的入账价值
=4 000-800=3 200(万元)
(4)
借:无形资产       3 200
      银行存款        800
      贷:主营业务收入         4 000
借:主营业务成本        3 900
      存货跌价准备         600
      贷:库存商品             4 500
你可能感兴趣的试题

1

甲上市公司由专利权X、设备Y以及设备 Z组成的生产线,专门用于生产产品W。该生产线于2001年1月投产,至2007年12月31日已连续生产7年,甲公司按照不同的生产线进行管理,产品W存在活跃市场。生产线生产的产品W,经包装机H进行外包装后对外出售。
(1)产品W生产线及包装机H的有关资料如下:
①专利权X于2001年1月以400万元取得,专门用于生产产品W。甲公司预计该专利权的使用年限为10年,采用直接法摊销,预计净残值为0。
该专利权除用于生产产品W外,无其他用途。
②专用设备Y和Z是为生产产品W专门订制的,除生产产品W外,无其他用途。
专门设备Y系甲公司于2000年12月10日购入,原价1 400万元,购入后即可达到预定可使用状态。设备Y的预计使用年限为10年,预计净残值为0,采用年限平均法计提折旧。
专用设备Z系甲公司于2000年12月16日购入,原价200万元,购入后即达到预定可使用状态,设备Z的预计使用年限为10年,预计净残值为0,采用年限平均法计提折旧。
③包装机H系甲公司于2000年12月18日购入,原价180万元,用于对公司生产的部分产品(包括产品W)进行外包装,该包装机由独立核算的包装车间使用。公司生产的产品进行包装时需按照市场价格向包装车间内部结算包装费,除用于本公司产品的包装外,甲公司还用该机器承接其他企业产品外包装,收取包装费。该机器的预计使用年限为10年,预计净残值为0,采用年限平均法计提折旧。
(2)2007年,市场上出现了产品W的替代产品,产品W市价下跌,销量下降,出现减值迹象。2007年12月31日,甲公司对有关资产进行减值测试。
①2007年12月31日,专利权X的公允价值为118万元,如将其处置,预计将发生相关费用8万元,无法独立确定其未来现金流量现值;设备Y和设备Z的公允价值减去处置费用后的净额以及预计未来现金流量的现值均无法确定;包装机H的公允价值为62万元,如处置预计将发生的费用为2万元,根据其预计提供包装服务的收费情况计算,其未来现金流量现值为63万元。
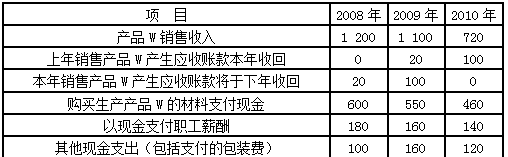
②甲公司管理层2007年年末批准的财务预算中与产品W生产线预计未来现金流量有关的资料如下表如示(有关现金流量均发生于年未,各年未不存在与产品W相关的存货,收入、支出均不含增值税):
单位:万元


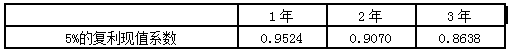
③甲公司的增量借款年利率为5%(税前),公司认为5%是产品W生产线的最低必要报酬率。复利现值系数如下:


(3)其他有关资料:
①甲公司与生产产品W相关的资产在2007年以前未发生减值;
②甲公司不存在可分摊至产品W生产线的总部资产和商誉价值;
③本题中有关事项均具有重要性;
④本题中不考虑中期报告及所得税影响。
要求:
(1)判断甲公司与生产产品W相关的各项资产中,哪些资产构成资产组,并说明理由。
(2)计算确定甲公司与生产产品W相关的资产组未来每一期间的现金净流量及2007年12月31日预计未来现金流量的现值。
(3)计算包装机H在2007年12月31日的可收回金额。
(4)填列甲公司2007年12月31日与生产产品W相关的资产组减值测试表(表格见答题纸第9页,不需列出计算过程)。表中所列资产不属于资产组的,不予填列。
(5)编制甲公司2007年12月31日计提资产减值准备的会计分录。(答案中的金额单位以万元表示)

2 甲股份有限公司(本题下称“甲公司”)系生产家用电器的上市公司,实行事业部制管理,有A、B、C三个事业部,分别生产不同的家用电器,每一事业部为一个资产组。甲公司有关总部资产以及A、B、C三个事业部的资料如下:
(1)甲公司的总部资产为一级电子数据处理设备,成本为1 500万元,预计使用年限为20年。至20×8年末,电子数据处理设备的账面价值为1 200万元,预计剩余使用年限为16年。电子数据处理设备用于A、B、C三个事业部的行政管理,由于技术已经落后,其存在减值迹象。
(2)A 资产组为一生产线,该生产线由X、Y、Z三部机器组成。该三部机器的成本分别为4 000万元、6 000万元、10 000万元,预计使用年限均为8年。至20×8年末,X、Y、Z机器的账面价值分别为2 000万元、3 000万元、5 000万元,预计剩余使用年限均为4年。由于产品技术落后于其他同类产品,产品销量大幅下降,20×8年度比上年下降了45%。
经对A资产组(包括分配的总部资产,下同)未来4年的现金流量进行预测并按适当的折现率折现后,甲公司预计A资产组未来现金流量现值为8 480万元。甲公司无法合理预计A资产组公允价值减去处置费用后的净额,因X、Y、Z机器均无法单独产生现金流量,因此也无法预计X、Y、Z机器各自的未来现金流量现值。甲公司估计X机器公允价值减去处置费用后的净额为1 800万元,但无法估计Y、Z机器公允价值减去处置费用后的净额。
(3)B资产组为一条生产线,成本为1 875万元,预计使用年限为20年。至20×8年末,该生产线的账面价值为1 500万元,预计剩余使用年限为16年。B资产组未出现减值迹象。
经对B资产组(包括分配的总部资产,下同)未来16年的现金流量进行预测并按适当的折现率折现后,甲公司预计B资产组未来现金流量现值为2 600万元。甲公司无法合理预计B资产组公允价值减去处置费用后的净额。
(4)C资产组为一条生产线,成本为3 750万元,预计使用年限为15年。至20×8年末,该生产线的账面价值为2 000万元,预计剩余使用年限为8年。由于实现的营业利润远远低于预期,C资产组出现减值迹象。
经对C资产组(包括分配的总部资产,下同)未来8年的现金流量进行预测并按适当的折现率折现后,甲公司预计C资产组未来现金流量现值为2 016万元。甲公司无法合理预计C资产组公允价值减去处置费用后的净额。
(5)其他资料如下:
①上述总部资产,以及A、B、C各资产组相关资产均采用年限平均法计提折旧,预计净残值均为零。
②电子数据处理设备按资产组的账面价值和剩余使用年限加权平均计算的账面价值比例进行分配。
③除上述所给资料外,不考虑其他因素。
要求:
(1)计算甲公司20×8年12月31日电子数据处理设备和A、B、C资产组及其各组成部分应计提的减值准备,并编制相关会计分录;
(2)计算甲公司电子数据处理设备和A、B、C资产组及其各组成部分于20×9年度应计提的折旧额。
找试题 · 找答案 · 找资料 在线模考