简答题
中级会计实务
题号 #3844879
2010年1月1日,黄河公司对其50名高级管理人员每人授予l0万份现金股票增值权,这些人员从2010年1月1日起必须在黄河公司连续服务3年,即可自2012年12月31日起根据股价的增长幅度获得现金,该增值权应在2014年12月31日之前行使完毕。
假定2012年3月1日,黄河公司经股东大会批准决定取}肖对高级管理人员的激励计划,并支 付尚未离职人员补偿金200万元/人。具体资料 如下:
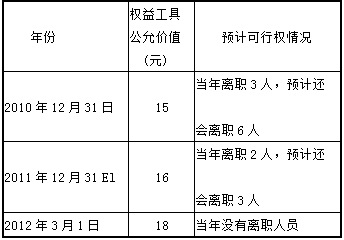
要求:
计算并编制黄河公司与上述股份支付相关的会计处理。(答案中的金额单位用万元表示)
参考答案
暂无
答案解析
2010年12月31日:
应确认负债=(50一3—6)×10X15×1/3=2050 (万元)
借:管理费用 2050
贷:应付职工薪酬 2050
2011年12月31日:
负债的累计余额=(50一3—2—3)×10×16×2/3=4480(万元)
应确认负债=4480-2050=2430(万元)
借:管理费用 2430
贷:应付职工薪酬 2430
2012年3月1日:
应作为加速行权处理,全部等待期总共应确认的负债金额=(50-3—2)×10×18×3/3=8100(万元)
本期应确认的负债金额=8100—4480=3620(万元)
借:管理费用 3620
贷:应付职工薪酬 3620
借:应付职工薪酬8100
管理费用 900
贷:银行存款 9000[200X(50一3—2)]
应确认负债=(50一3—6)×10X15×1/3=2050 (万元)
借:管理费用 2050
贷:应付职工薪酬 2050
2011年12月31日:
负债的累计余额=(50一3—2—3)×10×16×2/3=4480(万元)
应确认负债=4480-2050=2430(万元)
借:管理费用 2430
贷:应付职工薪酬 2430
2012年3月1日:
应作为加速行权处理,全部等待期总共应确认的负债金额=(50-3—2)×10×18×3/3=8100(万元)
本期应确认的负债金额=8100—4480=3620(万元)
借:管理费用 3620
贷:应付职工薪酬 3620
借:应付职工薪酬8100
管理费用 900
贷:银行存款 9000[200X(50一3—2)]
你可能感兴趣的试题
A.设定受益计划
B.设定提存计划
C.辞退福利
D.其他长期职工福利