单选题
期货投资分析
题号 #3850108
本币和外币进行货币互换,外币支付方互换价值为外币债券价值减去本币债券价值。( )
参考答案
B
答案解析
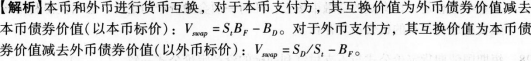
你可能感兴趣的试题
1
根据下面资料,回答题
某金融机构使用利率互换规避利率变动风险,成为固定利率支付方,互换期限为两年,每半年互换一次,假设名义本金为1亿美元,1ibor当前期限结构如表2-4所示。
表2-4利率期限结构表
计算该互换的固定利率约为( )。
(参考公式:Rfix=(1-Zn)/(Z1+Z2+Z3+…Zn)×m)
某金融机构使用利率互换规避利率变动风险,成为固定利率支付方,互换期限为两年,每半年互换一次,假设名义本金为1亿美元,1ibor当前期限结构如表2-4所示。
表2-4利率期限结构表
|
期限 |
即期利率 |
折现因子 |
|
180天 |
5.5% |
0.9732 |
|
360天 |
6% |
0.9434 |
|
540天 |
6.5% |
0.9112 |
|
720天 |
7% |
0.8772 |
(参考公式:Rfix=(1-Zn)/(Z1+Z2+Z3+…Zn)×m)
A.6.63%
B.2.89%
C.3.32%
D.5.78%
A.1.72
B.2.43
C.2.61
D.3.04