不定项选择题
期货投资分析
题号 #3850116
根据下面资料,回答题
某期限为2年的货币互换合约,每半年互换一次。假设本国使用货币为美元,外国使用货币为英镑,当前汇率为1.41USD/GBP。当前美国和英国的利率期限结构如表2-5所示。
表2-5美国和英国的利率期限结构表
|
期限 |
即期利率U.S. |
折现因子U.S. |
即期利率U.K |
折现因子U.K |
|
180天 |
5.85% |
0.9716 |
4.93% |
0.9759 |
|
360天 |
6.O5% |
0.9430 |
5.O5% |
0.9519 |
|
540天 |
6.24% |
0.9144 |
5.19% |
0.9278 |
|
720天 |
6.65% |
0.8826 |
5.51% |
0.9007 |
参考答案
C
答案解析
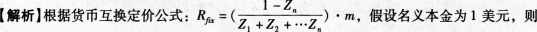
美元固定利率为:C
你可能感兴趣的试题
A.2506.25
B.2508.33
C.2510.42
D.2528.33
A.[2498.82,2538.82]
B.[2455,2545]
C.[2486.25,2526.25]
D.[2505,2545]