不定项选择题
期货投资分析
题号 #3850130
某期限为2年的货币互换合约,每半年互换一次。假设本国使用货币为美元,外国使用货币为英镑,当前汇率为1.41USD/GBP。120天后,即期汇率为1.35USD/GBP,新的利率期限结构如表2-10所示。
表2-10美国和英国利率期限结构表
|
期限 |
即期利率U.S. |
折现因子U.S. |
即期利率U.K |
折现因子U.K |
|
60天 |
6.13% |
0.9899 |
5.17% |
0.9915 |
|
240天 |
6.29% |
0.9598 |
5.32% |
0.9657 |
|
420天 |
6.53% |
0.9292 |
5.68% |
0.9379 |
|
600天 |
6.97% |
0.8959 |
5.83% |
0.9114 |
参考答案
C
答案解析
首先,计算美元固定利率债券价格。假设名义本金为1美元,120天后固定利率债券的价格为0.0316×(0.9899+0.9598+0.9292+0.8959)+1×(0.8959):1.0152(美元)。其次,计算英镑固定利率债券价格。假设名义本金为1美元,根据当前汇率1.41USD/GBP将名义本金用英镑表示成:1/1.41(英镑),则120天后固定利率债券的价格为(1/1.41)×0.0264×(0.9915+0.9657+0.9379+0.9114)+(1/1.41)×0.9114:0.7177(英镑)。120天后,即期汇率为1.35USD/GBP,则此时英镑债券的价值为1.35×0.7177=0.9688(美元)。
最后,设该货币互换的名义本金为1美元,则支付英镑固定利率交换美元固定利率的互换合约价值为1.0152-0.9688=0.0464(美元)。
最后,设该货币互换的名义本金为1美元,则支付英镑固定利率交换美元固定利率的互换合约价值为1.0152-0.9688=0.0464(美元)。
你可能感兴趣的试题
1
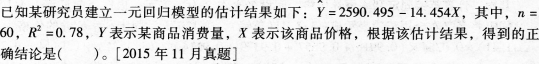
A.可决系数为0.22,说明该模型整体上对样本数据拟合的效果比较理想
B.X的变化解释了Y变化的78%
C.可决系数为0.78,说明该模型整体上对样本数据拟合的效果并不理想
D.X解释了Y价格的78%
A.DW值在2附近左右时为正相关
B.DW值接近0时为负相关
C.DW值的取值范围为[-4,4]
D.DW值接近4时为负相关