简答题
中级财务管理
题号 #3851973
某产品本月成本资料如下:
(1)单位产品标准成本
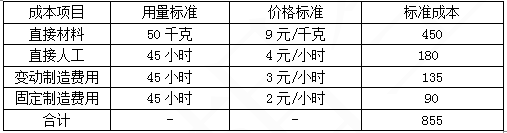
本企业该产品预算产量的工时用量标准为1000小时,制造费用均按人工工时分配。
(2)本月实际产量20件,实际耗用材料900 千克,实际人工工时950小时,实际成本如下:
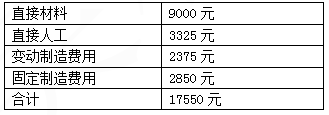
要求:
(1)计算本月产品成本差异总额;
(2)计算直接材料价格差异和用量差异;
(3)计算直接人工效率差异和工资率差异;
(4)计算变动制造费用耗费差异和效率差异;
(5)分别采用二差异法和三差异法计算固定制造费用差异。
参考答案
暂无
答案解析
(1)本月产品成本差异总额=17550-855×20=450(元)
(2)直接材料价格差异=(9000/900-9) ×900=900(元)
直接材料用量差异=(900-50×20)×9=-900(元)
材料差异=900-900=0
(3)直接人工工资率差异=实际=(3325/950-4)×950=-475(元)
直接人工效率差异=(950-45×20)×4=200(元)
人工差异=-475+200=-275元
(4)变动制造费用耗费差异=(2375/950-3)×950=-475(元)
变动制造费用效率差异==(950-45×20)×3=150(元)
变动制造费用差异=-475+150=-325元
(5)二差异分析法:
固定制造费用耗费差异==2850-2×1000=850(元)
固定制造费用能量差异=(1000-20×45)×2=200(元)
固定制造费用差异=850+200=1050元
三差异分析法:
固定制造费用耗费差异=850元
固定制造费用效率差异=(950-20×45)×2=100(元)
固定制造费用产量差异=(1000-950)×2=100(元)
固定制造费用=850+100+100=1050元
(2)直接材料价格差异=(9000/900-9) ×900=900(元)
直接材料用量差异=(900-50×20)×9=-900(元)
材料差异=900-900=0
(3)直接人工工资率差异=实际=(3325/950-4)×950=-475(元)
直接人工效率差异=(950-45×20)×4=200(元)
人工差异=-475+200=-275元
(4)变动制造费用耗费差异=(2375/950-3)×950=-475(元)
变动制造费用效率差异==(950-45×20)×3=150(元)
变动制造费用差异=-475+150=-325元
(5)二差异分析法:
固定制造费用耗费差异==2850-2×1000=850(元)
固定制造费用能量差异=(1000-20×45)×2=200(元)
固定制造费用差异=850+200=1050元
三差异分析法:
固定制造费用耗费差异=850元
固定制造费用效率差异=(950-20×45)×2=100(元)
固定制造费用产量差异=(1000-950)×2=100(元)
固定制造费用=850+100+100=1050元
你可能感兴趣的试题
A.变动成本为基础的定价方法
B.固定成本为基础的定价方法
C.制造成本为基础的定价方法
D.完全成本为基础的定价方法
A.456.15
B.363
C.449.5
D.463.16