张女士为A市甲超市财务管理人员,她从2014年1月份开始建立家庭消费电子账,6月份从甲超市购买了下列商品:
(1)粉底液一盒,支出400元。
(2)白酒1000克,支出640元。
(3)食品支出1010元,其中:橄榄油2500克,支出400元;淀粉1000克,支出10元;新鲜蔬菜50千克,支出600元。同时她对部分商品的供货渠道和价格进行了追溯,主要数据如下表:
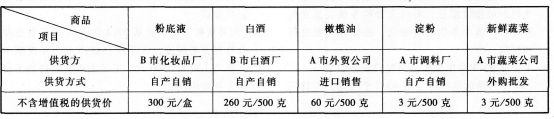
(其他相关资料:化妆品的消费税税率为30%,白酒消费税税率20%加0.5元/500克。)要求:根据上述资料,按照下列序号计算回答
问题,每问需计算出合计数。
(1)计算甲超市销售给张女士粉底液的增值税销项税额。
(2)计算甲超市销售给张女士白酒的增值税销项税额。
(3)计算甲超市销售给张女士食品的增值税销项税额。
(4)计算张女士购买粉底液支出中包含的消费税税额,并确定消费税的纳税人和纳税地点。
(5)计算张女士购买白酒支出中包含的消费税税额,并确定消费税的纳税人和纳税地点。
参考答案
答案解析
(1)甲超市销售给张女士粉底液的增值税销项税额=400÷(1+17%)×17%=58.12(元)
(2)甲超市销售给张女士白酒的增值税销项税额=640÷(1+17%)× 17%=92.99(元)
(3)甲超市销售给张女士食品的增值税销项税额=400÷(1+13%)×13%+10÷(1+17%)×17%=46.02+1.45=47.47(元)
(4)张女士购买粉底液支出中包含的消费税税额=300×30%=90(元)
消费税纳税人为B市化妆品厂,纳税地点为B市。
(5)张女士购买白酒支出中包含的消费税税额=260×2×20%+2×0.5=104+1=105(元)
消费税纳税人为B市白酒厂,纳税地点为B市。
你可能感兴趣的试题
(1)每月工资总额5300元,含个人缴付的年金500元和按照规定缴付的“五险一金”800元。
(2)1月取得2013年度年终奖48000元。
(3)3月承租市区住房1套,每月支付租金2000元;5月将该房屋转租,每月取得转租收入4000元,并按规定缴纳了营业税、城市维护建设税和教育费附加(不考虑其他税费),当月还发生房屋修缮费用1000元,取得装修公司正式发票。
(相关资料:该企业从2014年开始实行企业年金补充养老制度,王某所在城市上一年度职工月平均工资为3500元。王某本年度取得的工资与上年度相同。)
附:工资薪金所得个人所得税税率表
|
级数 |
全月含税应纳税所得额 |
税率(%) |
速算扣除数(元) |
|
1 |
不超过1500元的 |
3 |
0 |
|
2 |
超过1500~4500元的部分 |
10 |
105 |
续表
|
级数 |
全月含税应纳税所得额 |
税率(%) |
速算扣除数(元) |
|
3 |
超过4500~9000元的部分 |
20 |
555 |
|
4 |
超过9000~35000元的部分 |
25 |
1005 |
|
5 |
超过35000~55000元的部分 |
30 |
2755 |
|
6 |
超过55000~80000元的部分 |
35 |
5505 |
|
7 |
超过80000元的部分 |
45 |
13505 |
要求:根据上述资料,计算回答下列问题,每问需计算合计数。
(1)计算企业年金个人缴费工资计税基数。
(2)计算王某上半年工资收入应缴纳的个人所得税。
(3)计算王某领取年终奖应缴纳的个人所得税。
(4)计算王某5月份转租住房应缴纳的个人所得税。