单选题
证券投资顾问业务
题号 #3888028
某投资者拥有一个三种股票组成的投资组合,三种股票的市值均为500万元,投资组合的总价值为1500万元,假定这三种股票均符合单因素模型,其预期收益率(Eri)分别为16%、20%和13%,其对该因素的敏感度(bi)分别为0.9、3.1、Ⅰ 9,若投资者按照下列数据修改投资组合,可以提高预期收益率的组合是( )。
参考答案
A
答案解析
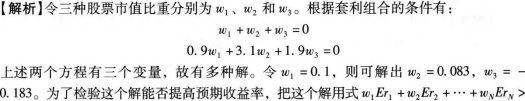
0检验,可得0.1×0.16+0.083×0.2-0.183×0.13=0.881%,由于0.881%为正数,因此可以通过卖出第三种股票274.5万元(=-0.183×1500)同时买人第一种股票150万元(=0.1×1500)和第二种股票124.5万元(=0.083×1500)就能使投资组合的预期收益率提高0.881%。BCD三项均不满足套利组合的三个条件。
你可能感兴趣的试题
A.证券组合的可行域表示所有可能的证券组合,为投资者提供一切可行的组合投资机会
B.按照投资者的个人偏好规则,可以排除那些投资者个人认为差的组合,排除后余下的这些组合称为有效证券组合
C.最优证券组合是有效边界和投资者个人特殊的偏好共同决定的结果
D.偏好不同的投资者,他们的无差异曲线的形状也不同
A.可行域的下边界
A.可行域的下边界
A.可行域的下边界
B.可行域的上边界
B.可行域的上边界
B.可行域的上边界
C.可行域的内部边界
C.可行域的内部边界
C.可行域的内部边界
D.可行域的外部边界
D.可行域的外部边界
D.可行域的外部边界